
Wer 2025 in Deutschland einen Verbraucherkredit beantragt und eine Absage erhält, bekommt dafür nicht immer eine verständliche Begründung. Banken prüfen vor allem Einkommen, Ausgaben, bestehende Darlehen, Zahlungserfahrungen und die Sicherheit des Arbeitsverhältnisses. Diese Prüfung heißt Bonitätsprüfung. Dabei schätzen Banken ein, ob die monatlichen Raten dauerhaft bezahlbar sind.
Eine Kreditzusage scheitert deshalb häufig an einer zu knappen Haushaltsrechnung, falschen oder unvollständigen Angaben, negativen Zahlungseinträgen oder mehreren laufenden Finanzierungen. Gleichzeitig bleibt der Kreditmarkt offen. Eine Umfrage von Deloitte unter 120 deutschen Finanzinstituten ergab, dass 57 Prozent in den folgenden zwölf Monaten mehr neue Kredite erwarteten, während 14 Prozent mit einem Rückgang rechneten. Eine allgemeine Kreditklemme zeichnete sich daraus nicht ab.
Eine „Kreditzentrale“ ist keine klar benannte deutsche Stelle, die über jede Kreditzusage entscheidet. In der Praxis prüfen einzelne Banken, Kreditvermittler und Auskunfteien unterschiedliche Daten nach eigenen Kriterien. Nach einer Ablehnung hilft deshalb eine geordnete Fehlersuche mehr als eine weitere beliebige Anfrage.
Warum Banken 2025 genauer hinschauen
Die wirtschaftliche Lage führt zu strengeren Kreditprüfungen. In der Deloitte-Befragung bewerteten 49 Prozent der Finanzinstitute die allgemeine wirtschaftliche Situation als schlecht oder sehr schlecht. 67 Prozent erwarteten eine steigende Quote notleidender Kredite. Mehr als drei Viertel dieser Befragten nannten das schwache wirtschaftliche Umfeld als wichtigsten Grund.
Für private Kreditnehmer bedeutet das: Banken prüfen genauer, ob Einkommen und Rücklagen auch bei steigenden Lebenshaltungskosten oder einem beruflichen Einschnitt ausreichen. Das führt nicht automatisch zu weniger Krediten. Es erklärt aber, warum ein Antrag mit knapper Haushaltsrechnung, befristetem Arbeitsvertrag oder hohen bestehenden Raten schneller scheitert.
Zusätzlich wächst die Zahl kleiner und kurzfristiger Finanzierungen. Nach Angaben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) wurden 2024 in Deutschland viele neue Ratenkreditverträge abgeschlossen. Ein erheblicher Teil lag im unteren Kreditbereich. Die Zahl laufender Ratenkredite stieg ebenfalls.
Einzelne kleine Raten wirken oft überschaubar. Zusammen mit Kreditkartenraten, Kauf-auf-Rechnung-Angeboten und „Jetzt kaufen, später bezahlen“-Finanzierungen erhöhen sie jedoch die monatliche Belastung. Die BaFin weist darauf hin, dass solche Konsumkredite zur Überschuldung beitragen können. 2025 stieg die Zahl überschuldeter Verbraucher laut den von der BaFin herangezogenen Daten wieder an.
Die häufigsten Gründe für eine Kreditablehnung
Zu wenig frei verfügbares Einkommen
Die Bank betrachtet nicht nur das Gehalt. Sie zieht regelmäßige Ausgaben wie Miete, Energie, Versicherungen, Unterhalt, Mobilität und bestehende Kreditraten davon ab. Entscheidend ist, welcher Betrag danach für eine neue Rate übrig bleibt.
Ein häufiger Fehler ist, nur auf die gewünschte Rate zu achten. Eine Rate, die im Antrag bezahlbar wirkt, kann wegen Jahresbeiträgen, Nachzahlungen oder schwankender Nebenkosten zu hoch sein. Eine realistische Haushaltsrechnung sollte deshalb die Ausgaben der vergangenen Monate abbilden. Unregelmäßige Kosten werden am besten auf einen Monatsbetrag umgerechnet.
Negative Zahlungserfahrungen
Verspätete oder ausgebliebene Zahlungen, zurückgegebene Lastschriften, titulierte Forderungen und laufende Vollstreckungsmaßnahmen verschlechtern die Bonitätsprüfung. Auch ein überzogenes Konto oder eine private Insolvenz fließen in die Bewertung ein. Die Sparkasse KölnBonn erläutert, dass Banken neben Einkommen und Ausgaben auch bestehende Kredite und die Zahlungshistorie berücksichtigen.
Ein negativer Eintrag ist nicht automatisch korrekt. Wer eine Ablehnung erhält, sollte deshalb zuerst eine kostenlose Datenkopie bei der betreffenden Auskunftei anfordern und die gespeicherten Angaben prüfen. Falsche, veraltete oder nicht eindeutig zuordenbare Daten müssen Verbraucher gegenüber der zuständigen Stelle beanstanden. Eine pauschale Zusage, die SCHUFA löschen zu lassen, ist dagegen kein seriöser Lösungsweg. Rechtmäßig gespeicherte Daten verschwinden nicht einfach auf Antrag.
Unsichere Beschäftigung
Probezeit, befristeter Vertrag, häufige Arbeitgeberwechsel und stark schwankendes Einkommen erschweren die Kreditprüfung. Selbstständige müssen oft zusätzliche Nachweise vorlegen, weil monatliche Einnahmen weniger gleichmäßig ausfallen. Studierende oder Personen ohne regelmäßiges eigenes Einkommen erhalten häufig nur unter besonderen Voraussetzungen eine Finanzierung.
Geschönte Angaben helfen nicht weiter. Antragsteller sollten den Arbeitsvertrag, aktuelle Gehaltsabrechnungen und bei Selbstständigkeit die geforderten Steuer- oder Geschäftsunterlagen vollständig einreichen. Eine Bürgschaft oder zusätzliche Sicherheit verändert die Prüfung, beseitigt aber keine untragbare Rate.
Zu hohe Gesamtverschuldung
Mehrere laufende Kredite, Dispositionsschulden und Kreditkartenraten erhöhen die monatliche Belastung. Wer vorhandene Kredite im Antrag vergisst, macht außerdem widersprüchliche Angaben. Banken können solche Informationen über Unterlagen und Auskunfteien erkennen.
Eine Umschuldung kann sinnvoll sein, wenn sie mehrere teure oder unübersichtliche Verbindlichkeiten in einer tragbaren Rate bündelt. Sie lohnt sich nur, wenn der neue effektive Jahreszins, die Laufzeit, mögliche Vorfälligkeitskosten und die Gesamtrückzahlung zusammen betrachtet werden. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber häufig die gesamten Zinskosten.
Zu wenig Eigenmittel oder Sicherheiten
Bei größeren Finanzierungen reicht das laufende Einkommen allein nicht immer aus. Fehlende Rücklagen, ein hoher Finanzierungsanteil oder keine verwertbare Sicherheit erhöhen das Risiko für die Bank. Bei einem kleinen Verbraucherkredit spielt dieser Punkt eine geringere Rolle als bei einer Immobilienfinanzierung.
Wer Sicherheiten oder einen zweiten Antragsteller einbezieht, sollte die Folgen verstehen. Ein Mitkreditnehmer haftet grundsätzlich für die vereinbarten Verpflichtungen. Eine Bürgschaft belastet die bürgende Person ebenfalls und kann deren eigene Kreditmöglichkeiten einschränken.
Typische Fehler im Antrag und die passende Korrektur
Viele Ablehnungen entstehen schon vor der Risikobewertung. Unvollständige Unterlagen, unterschiedliche Angaben zu Einkommen und Beschäftigung oder mehrere unkoordinierte Anfragen erschweren die Prüfung. Auch ein zu hoher Kreditbetrag macht die Haushaltsrechnung unnötig knapp.
Der ADAC nennt als häufige Fehler unter anderem einen zu hohen oder zu niedrigen Kreditbetrag, die Finanzierung unnötiger Käufe, den Vergleich nur eines Angebots und das Übersehen bestehender Darlehen. Die Hinweise des ADAC empfehlen außerdem, Angebote kritisch zu vergleichen und unseriöse Versprechen zu meiden.
Sinnvoll ist folgende Reihenfolge:
- Kreditbedarf festlegen: Nur den Betrag beantragen, der für einen konkreten Zweck erforderlich ist.
- Haushalt prüfen: Einnahmen, feste Ausgaben, bestehende Raten und unregelmäßige Kosten eintragen.
- Unterlagen abgleichen: Gehaltsabrechnungen, Kontoauszüge und Angaben im Antrag müssen zusammenpassen.
- Bonitätsdaten kontrollieren: Fehler bei SCHUFA oder einer anderen Auskunftei schriftlich reklamieren.
- Angebote vergleichen: Effektiven Jahreszins, Gesamtrückzahlung, Laufzeit, Sondertilgungen und Gebühren prüfen.
- Ablehnungsgrund klären: Die Bank oder der Vermittler sollte erklären, ob Einkommen, Daten, Beschäftigung oder Kredithöhe ausschlaggebend waren.
Vergleichsportale erleichtern die Suche, zeigen aber nicht zwingend den gesamten Markt. Der ADAC weist darauf hin, dass Vergleiche unvollständig sein und durch Partnerschaften mit einzelnen Anbietern beeinflusst werden können. Ein Portal ersetzt deshalb nicht den Blick auf das konkrete Vertragsangebot.
Was nach einer Ablehnung wirklich hilft
Eine einzelne Absage gilt nicht automatisch für alle Banken, weil Kreditgeber unterschiedliche Kriterien und Risikogrenzen verwenden. Mehrere Anträge ohne vorherige Fehlersuche verschlechtern die Situation jedoch. Zuerst sollte der Antragsteller den Grund der Ablehnung erfragen und die eigenen Daten prüfen.
Danach kommen je nach Ursache unterschiedliche Schritte infrage:
- Bei einer zu hohen Rate: Kreditbetrag reduzieren, Ausgaben senken oder die Laufzeit neu berechnen.
- Bei mehreren Darlehen: Eine Umschuldung nur nach Vergleich der Gesamtkosten prüfen.
- Bei einem fehlerhaften Eintrag: Belege sammeln und die Auskunftei sowie gegebenenfalls den meldenden Vertragspartner anschreiben.
- Bei unsicherem Einkommen: Einen stabileren Einkommensnachweis abwarten oder eine Finanzierung mit realistischeren Bedingungen prüfen.
- Bei fehlenden Sicherheiten: Eigenmittel erhöhen oder die Auswirkungen eines Mitkreditnehmers umfassend klären.
Die Creditplus Bank nennt ähnliche Schritte, darunter die Nachfrage nach dem Ablehnungsgrund, die Kontrolle von Auskunfteidaten, eine niedrigere Kreditsumme und gegebenenfalls zusätzliche Sicherheiten. Diese Hinweise sind allgemeine Orientierung. Ob ein einzelner Schritt wirkt, hängt vom konkreten Kreditgeber und der finanziellen Situation ab.
Eine seriöse Kreditprüfung garantiert weder die Zusage noch die Auszahlung eines Kredits. Anbieter, die unabhängig von Einkommen, Rückzahlungskraft oder Unterlagen jeden Kredit versprechen, verdienen besondere Vorsicht. Vorabgebühren, Druck zur schnellen Unterschrift und unklare Vermittlungsverträge sind Warnzeichen.
Bonität, automatische Bewertung und Verbraucherrechte
Kreditgeber nutzen häufig statistische Verfahren, um das Ausfallrisiko einzuschätzen. Ein solcher Bonitätswert, oft Score genannt, fasst bestimmte Merkmale zu einer Risikoeinschätzung zusammen. Er ist nicht dasselbe wie eine vollständige Kreditentscheidung.
Das Landgericht München II entschied im April 2025, dass ein automatisierter Score nicht in jedem Fall eine vollständig automatisierte Entscheidung nach Artikel 22 der Datenschutz-Grundverordnung darstellt. Entscheidend sei, ob der Score die Entscheidung eines konkreten Vertragspartners über Abschluss, Durchführung oder Beendigung eines Vertrags maßgeblich bestimmt. Das Urteil ist eine erstinstanzliche Entscheidung und kann noch rechtlich überprüft werden.
Für Verbraucher folgt daraus ein praktischer Schritt: Sie können Auskunft über die verarbeiteten personenbezogenen Daten verlangen und fehlerhafte Angaben korrigieren lassen. Einen Anspruch auf die vollständige Offenlegung der Berechnungslogik gibt es nach diesem Urteil nicht automatisch, insbesondere wenn kein rechtlich relevantes ausschließlich automatisiertes Entscheidungsverfahren vorliegt und Geschäftsgeheimnisse betroffen sind. Wer eine Ablehnung ausschließlich mit einem undurchsichtigen Score erklärt bekommt, sollte deshalb zunächst die konkreten gespeicherten Daten und die menschliche Beteiligung an der Entscheidung erfragen.
Datenbild: Kreditmarkt und Überschuldung
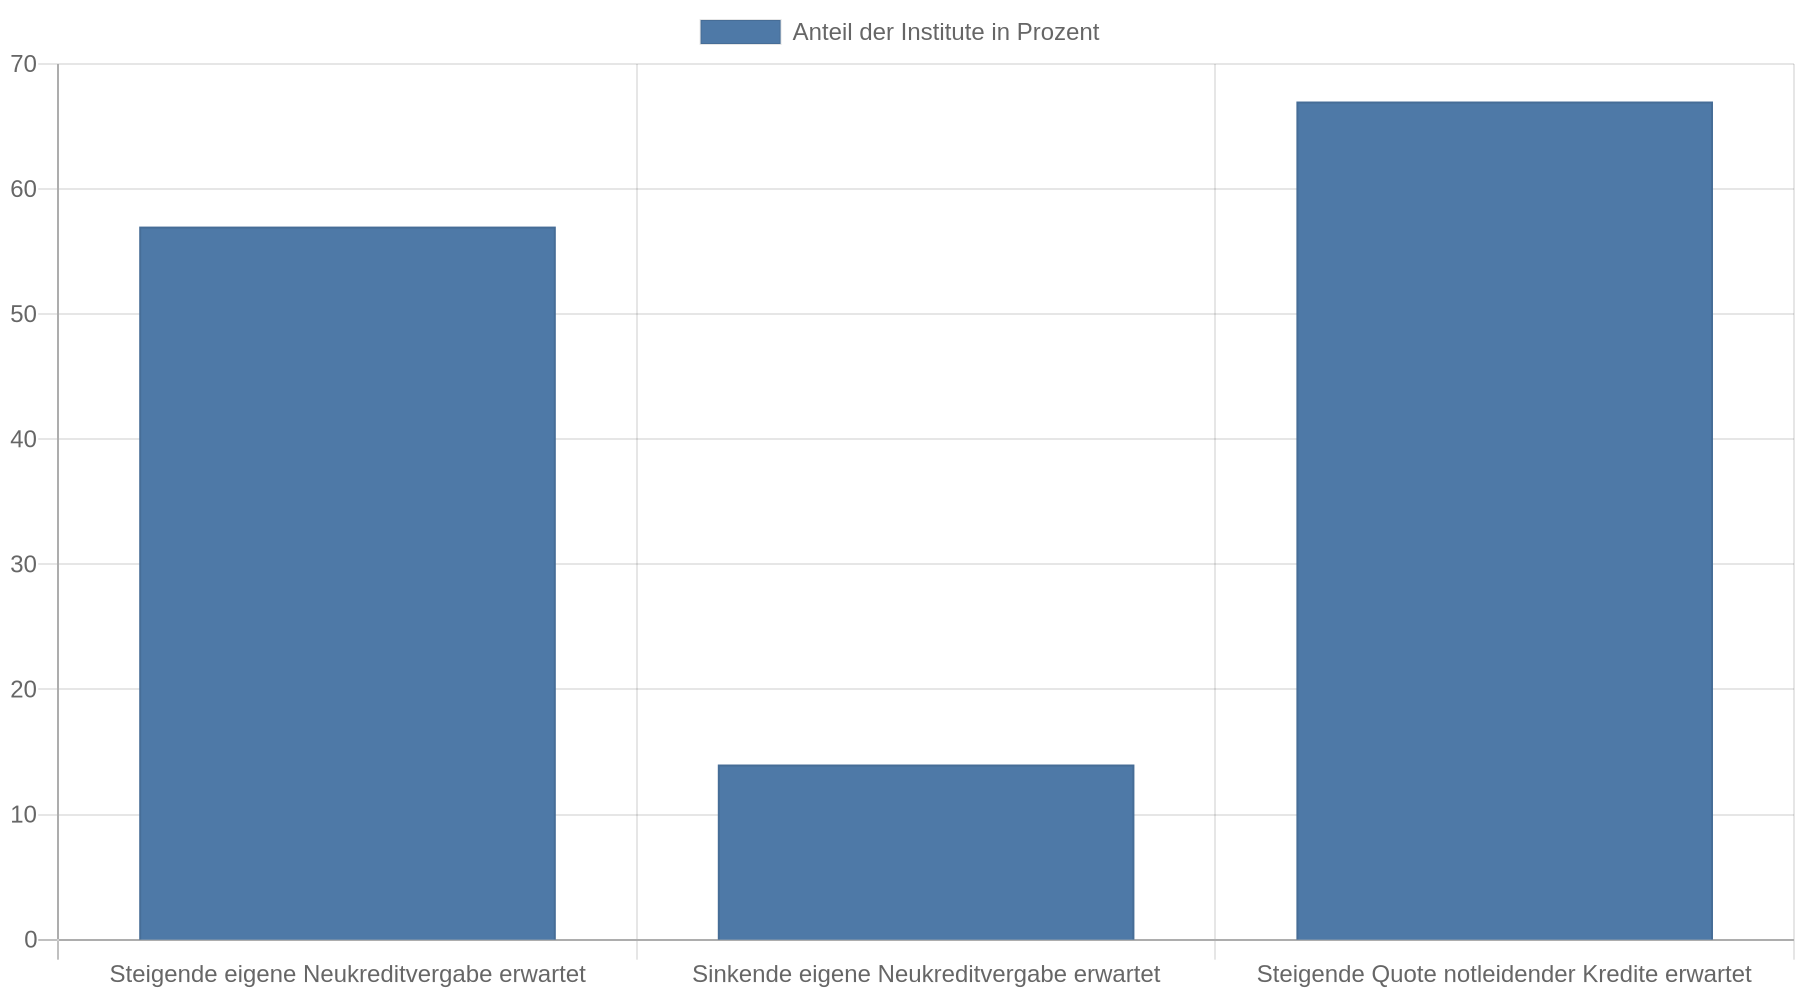
Die verfügbaren Zahlen zeigen unterschiedliche Seiten des Marktes. Mehr neue Kredite verbessern nicht automatisch die Finanzierungschancen jedes einzelnen Antragstellers. Gleichzeitig können mehr kleine Kredite die Haushalte stärker belasten.
| Kennzahl | Wert | Einordnung |
|---|---|---|
| Institute mit Erwartung steigender eigener Neukreditvergabe | 57 % | Deloitte-Befragung von 120 Finanzinstituten |
| Institute mit Erwartung sinkender eigener Neukreditvergabe | 14 % | Keine allgemeine Kreditklemme aus der Befragung ableitbar |
| Institute mit Erwartung einer steigenden Quote notleidender Kredite | 67 % | Höhere Aufmerksamkeit für Ausfallrisiken |
Die Zahlen stammen aus der Deloitte-Erhebung zum Kreditmarkt und dem BaFin-Bericht zur Konsumfinanzierung. Die Deloitte-Befragung bildet 120 Institute ab und ist keine vollständige Statistik über alle Banken. Die BaFin-Zahlen beruhen auf bestimmten Datenquellen und deren jeweiligen Erhebungsmethoden.
Kleine Kredite, Kreditkarten und Ratenzahlung richtig bewerten
Bei kleinen Beträgen ist die Monatsrate zunächst niedrig. Die BaFin weist jedoch darauf hin, dass Verbraucher die Kosten von Kreditkartenraten häufig nicht kennen. Sieben von zehn Befragten mit Ratenzahlung über eine Kreditkarte kannten den geltenden Zinssatz nicht.
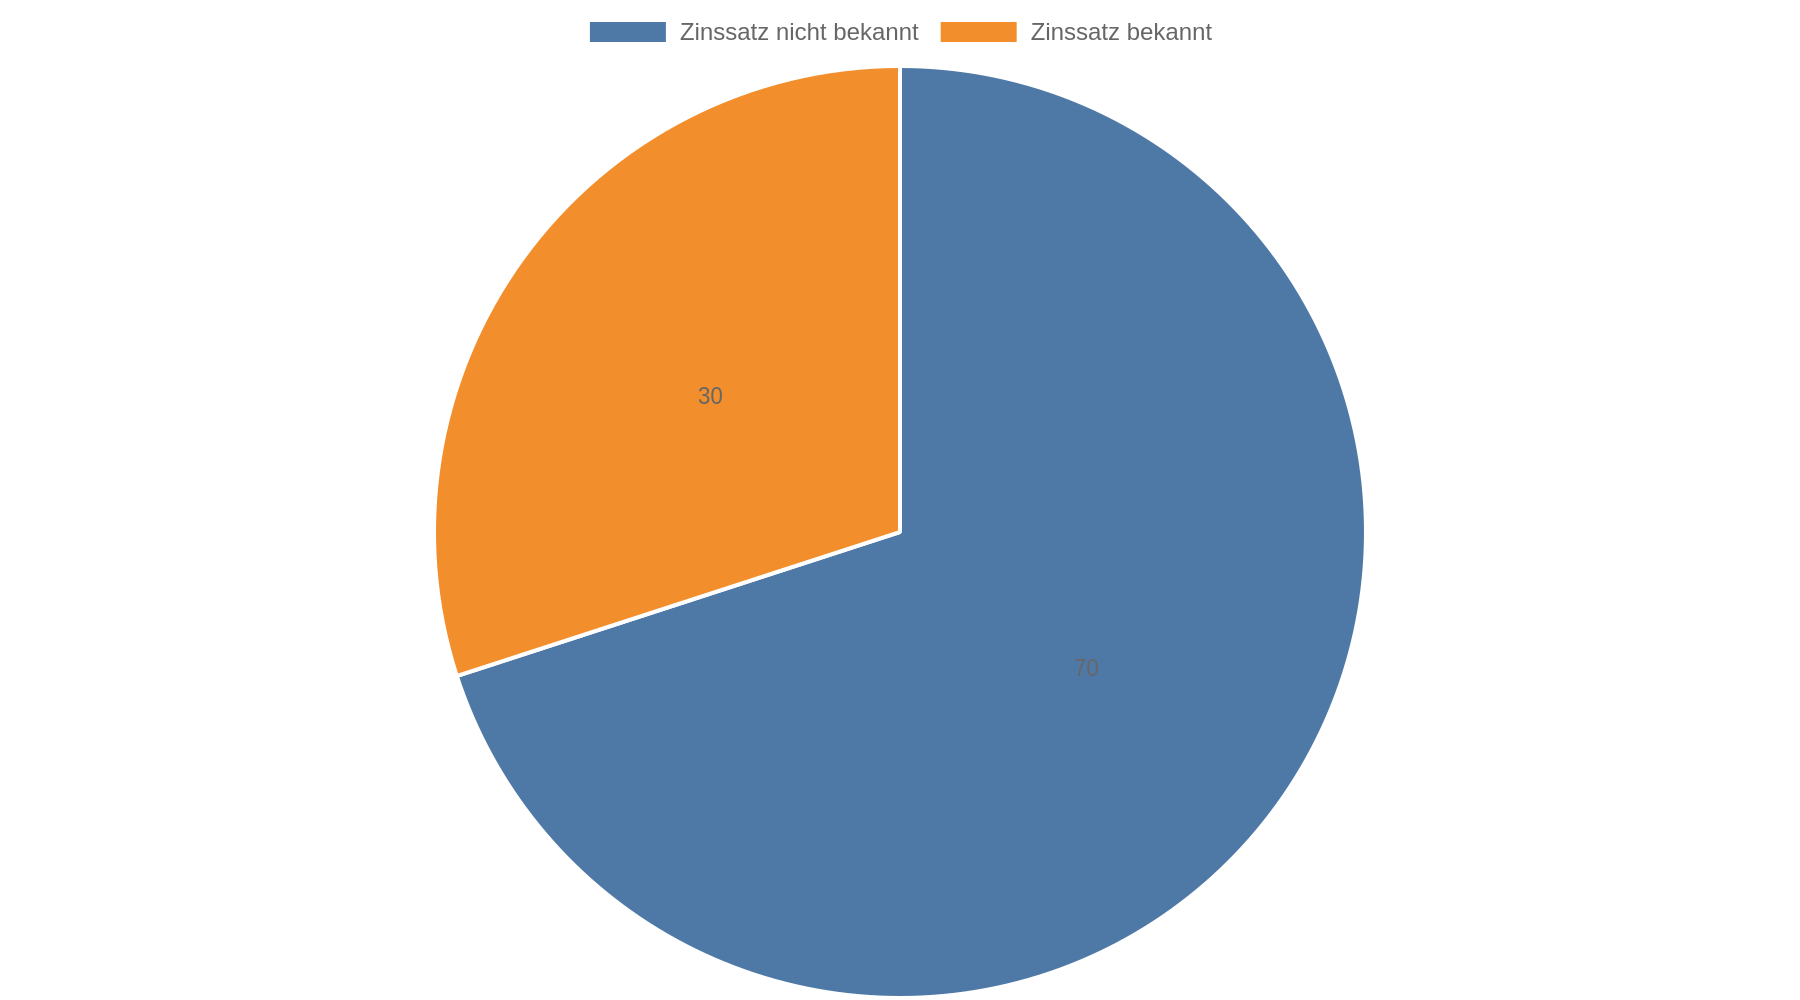 Für Kreditkartenkredite wurden effektive Jahreszinsen von bis zu 25 Prozent genannt, während der durchschnittliche Zinssatz für Ratenkredite 2025 bei 8,1 bis 8,6 Prozent lag.
Vor einer Ratenzahlung sollte deshalb der effektive Jahreszins bekannt sein. Bei Kreditkarten muss geprüft werden, ob die monatliche Zahlung den gesamten Saldo tilgt oder nur einen Teil davon. Bei „Jetzt kaufen, später bezahlen“-Angeboten sollten Verbraucher alle offenen Teilzahlungen in einer Liste erfassen. Eine niedrige Einstiegshürde ersetzt keine Haushaltsrechnung.
FAQ
Warum wurde mein Kredit trotz regelmäßigem Einkommen abgelehnt?
Ein regelmäßiges Einkommen reicht allein nicht aus. Die Bank berücksichtigt auch Miete, Lebenshaltungskosten, bestehende Raten, Zahlungshistorie, Beschäftigungsdauer und die beantragte Kredithöhe. Eine knappe Haushaltsrechnung oder ein negativer Zahlungseintrag kann deshalb zur Ablehnung führen.
Wie finde ich den Grund für die Kreditablehnung heraus?
Fragen Sie den Kreditgeber nach dem konkreten Grund und prüfen Sie anschließend Ihre Unterlagen sowie die Daten bei den relevanten Auskunfteien. Eine allgemeine Formulierung wie „interne Kriterien“ erklärt die Ursache nicht vollständig, kann aber bedeuten, dass die Bank ihre Bewertungslogik nicht offenlegt.
Wie verbessere ich meine Chancen nach einer Absage?
Korrigieren Sie zuerst falsche Daten und reduzieren Sie gegebenenfalls die Kreditsumme. Eine längere Laufzeit senkt die Monatsrate, erhöht aber häufig die Gesamtkosten. Ein Mitkreditnehmer oder eine Sicherheit sollte nur eingesetzt werden, wenn alle Beteiligten die Haftung verstehen.
Verschlechtert jede Kreditanfrage meine SCHUFA?
Entscheidend ist, welche Art von Anfrage übermittelt wird. Verbraucher sollten bei einem Vergleich ausdrücklich nach einer Konditionsanfrage fragen und die Vorgehensweise des Anbieters prüfen. Mehrere echte Kreditanträge ohne vorherigen Vergleich können die Bonitätsbewertung ungünstig beeinflussen.
Kann ich einen falschen SCHUFA-Eintrag löschen lassen?
Falsche oder unzulässig gespeicherte Daten können Sie beanstanden und eine Korrektur verlangen. Rechtmäßig gespeicherte Informationen werden dagegen nach den geltenden Speicherregeln behandelt. Sammeln Sie Rechnungen, Zahlungsbelege und Schriftverkehr, bevor Sie den Eintrag reklamieren.
Was passiert, wenn ich bereits mehrere kleine Ratenzahlungen habe?
Erfassen Sie jede Rate, den offenen Betrag, den Zinssatz und das Enddatum. Erst danach lässt sich beurteilen, ob eine neue Finanzierung tragbar ist oder ob eine Umschuldung sinnvoller wäre. Bei dauerhaft fehlendem Spielraum ist eine unabhängige Schuldnerberatung der bessere nächste Schritt als ein weiterer Kredit.
Gibt es 2025 eine zentrale Stelle, die über Kredite entscheidet?
Eine einheitliche deutsche „Kreditzentrale“ mit Entscheidungsgewalt über alle Verbraucherkredite ist nicht belegt. Die Entscheidung trifft der jeweilige Kreditgeber nach seinen Kriterien; Auskunfteien liefern dabei bestimmte Daten oder Scores, entscheiden aber nicht automatisch über jeden Kredit.
Kernaussagen
- Haushalt zuerst berechnen: Addieren Sie alle laufenden Raten, Kreditkartenverbindlichkeiten und Ratenzahlungen, bevor Sie einen neuen Kredit beantragen.
- Ablehnungsgrund prüfen: Fragen Sie den Kreditgeber und kontrollieren Sie die Daten bei SCHUFA oder anderen Auskunfteien auf Fehler.
- Kredithöhe anpassen: Eine kleinere Summe oder eine tragbare Laufzeit verbessert die Haushaltsrechnung, darf aber nicht zu unnötig hohen Gesamtkosten führen.
- Angebote vollständig vergleichen: Entscheidend sind effektiver Jahreszins, Gesamtrückzahlung, Laufzeit, Gebühren und Bedingungen für Sondertilgungen.
- Werbeversprechen meiden: Eine Zusage ohne Bonitätsprüfung, Vorabgebühren oder Versprechen einer sicheren Auszahlung sind Warnzeichen.