
Wer eine größere Anschaffung finanzieren möchte, zahlt einen Ratenkredit in festen Monatsraten zurück. Zusätzlich fallen Zinsen an. Der Kreditgeber, meist eine Bank, prüft deshalb vor der Zusage, ob Einkommen, bestehende Verpflichtungen und bisheriges Zahlungsverhalten zur geplanten Rate passen.
Die entscheidende Frage lautet nicht nur: „Wie viel Geld bekomme ich?“ Wichtig ist auch, welche Monatsrate dauerhaft ins eigene Budget passt und wie viel der Kredit insgesamt kostet. Für den Vergleich mehrerer Angebote ist der effektive Jahreszins besonders wichtig. Er zeigt den jährlichen Preis des Kredits einschließlich bestimmter zusätzlicher Kosten.
Ein Ratenkredit passt vor allem zu einem klaren Finanzierungsbedarf und einem festen Rückzahlungsplan. Die Rate sollte auch bei unerwarteten Ausgaben bezahlbar bleiben. Wer das Girokonto regelmäßig überzieht oder mehrere offene Zahlungen gleichzeitig bedient, sollte zuerst die eigene finanzielle Lage ordnen.
Was ein Ratenkredit genau ist
Beim Ratenkredit erhält der Kreditnehmer den vereinbarten Betrag meist auf einmal. Danach zahlt er ihn in regelmäßigen Raten zurück. Jede Rate enthält einen Tilgungsanteil, der die Schuld verringert, und einen Zinsanteil für das geliehene Geld. Eine verständliche Erklärung zum Kredit ordnet den Ratenkredit als Darlehen mit planmäßiger Rückzahlung ein.
Typische Verwendungszwecke sind etwa Möbel, ein Fahrzeug, Renovierungsarbeiten oder der Ausgleich einer größeren Rechnung. Ob ein Anbieter den Kredit bewilligt und welchen Zinssatz er verlangt, hängt unter anderem von diesen Punkten ab:
- Höhe der gewünschten Kreditsumme
- Laufzeit und Verwendungszweck
- regelmäßiges Einkommen
- bestehende Schulden sowie weitere monatliche Verpflichtungen
- Beschäftigungsverhältnis
- Kreditgeschichte und Auskunft der SCHUFA
Damit bewertet die Bank die Kreditwürdigkeit. Eine gute finanzielle Ausgangslage führt häufig zu günstigeren Konditionen. Die konkrete Entscheidung hängt aber vom Anbieter und vom jeweiligen Antrag ab. Vergleichsportale zeigen Angebote mehrerer Banken. Der tatsächliche Zinssatz richtet sich nach den persönlichen Daten.
Monatsrate, Laufzeit und Gesamtkosten
Die Laufzeit bestimmt, wie lange der Kredit zurückgezahlt wird. Eine längere Laufzeit senkt die Monatsrate, aber der Kreditnehmer zahlt länger Zinsen. Dadurch steigt der Gesamtbetrag. Eine kürzere Laufzeit erhöht die Monatsrate, senkt unter sonst gleichen Bedingungen aber die gesamten Zinskosten.
| Entscheidung | Vorteil | Nachteil |
|---|---|---|
| Kürzere Laufzeit | Kredit ist schneller zurückgezahlt, insgesamt fallen weniger Zinsen an | Höhere monatliche Rate |
| Längere Laufzeit | Niedrigere monatliche Belastung | Mehr Zinszahlungen und längere finanzielle Bindung |
| Fester Sollzins | Rate bleibt während der vereinbarten Laufzeit planbar | Sinkende Marktzinsen wirken sich nicht automatisch auf den Vertrag aus |
| Variabler Sollzins | Sinkende Marktzinsen können die Kosten reduzieren | Steigende Marktzinsen erhöhen die Belastung |
Der Sollzins ist der vertraglich vereinbarte Zinssatz für das geliehene Geld. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten und eignet sich deshalb besser für den Vergleich. Dazu zählen unter anderem Kreditsumme, Laufzeit, Sollzins und weitere vertragliche Kosten. Der effektive Jahreszins ist deshalb die wichtigste Vergleichsgröße. Den Vertrag sollten Kreditnehmer trotzdem vollständig lesen.
Angebote sind nur vergleichbar, wenn Kreditsumme, Laufzeit und Rückzahlungsart gleich sind. Eine niedrige Monatsrate bedeutet nicht automatisch niedrigere Kosten. Entscheidend ist der Gesamtbetrag im Vertrag.
Das eigene Budget vor dem Antrag prüfen
Vor dem Antrag sollte eine einfache Haushaltsrechnung zeigen, wie viel Geld nach allen regelmäßigen Ausgaben übrig bleibt. Dazu zählen unter anderem Miete, Energie, Versicherungen, Unterhalt, bestehende Kreditraten, Abonnements sowie Lebensmittel und Mobilität. Auch ein Puffer für Reparaturen und andere unerwartete Kosten gehört in die Rechnung.
Die häufig genannte Faustregel stammt aus einer österreichischen Bankinformation und ist keine allgemeingültige deutsche Vorschrift. Sie ersetzt daher keine individuelle Haushaltsrechnung. Eine tragfähige Rate lässt sich nur aus den tatsächlichen Einnahmen und Ausgaben ableiten.
Ein praktischer Test hilft: Legen Sie die geplante Kreditrate mehrere Monate lang zurück, bevor Sie den Vertrag unterschreiben. Bleibt das Girokonto stabil und können Sie weiterhin Rücklagen bilden, zeigt das Ihre finanzielle Belastung realistischer als eine Schätzung. Entsteht dabei ein Engpass, ist die Rate zu hoch oder die Anschaffung noch nicht finanzierbar.
So läuft die Kreditprüfung ab
Für den Antrag verlangt die Bank meist einen gültigen Ausweis, eine Meldebestätigung und Einkommensnachweise. Angestellte reichen dafür häufig aktuelle Gehaltsabrechnungen und Angaben zum Arbeitsverhältnis ein. Selbstständige benötigen oft weitere Unterlagen wie Steuerbescheide oder betriebswirtschaftliche Auswertungen. Kontoauszüge zeigen der Bank regelmäßige Einnahmen, Ausgaben und Rückzahlungen.
Die Bank prüft dabei insbesondere:
- ob das Einkommen regelmäßig eingeht,
- welche laufenden Verpflichtungen bereits bestehen,
- ob die gewünschte Rate zum verfügbaren Einkommen passt,
- welche Informationen zur Kreditgeschichte vorliegen,
- ob Kreditsumme und Laufzeit zum Antragsteller passen.
Eine Kreditanfrage führt nicht automatisch zur Bewilligung. Auch ein Vergleichsangebot ist keine Zusage. Wer mehrere Angebote prüft, sollte darauf achten, welche Anfrageart der Anbieter verwendet und welche Unterlagen eingereicht werden. Für die Auswirkung auf die SCHUFA sind die Angaben des jeweiligen Anbieters entscheidend.
Welche Vertragsrechte Verbraucher haben
Bei einem normalen Verbraucherdarlehen muss der Vertrag schriftlich abgeschlossen werden und bestimmte Angaben enthalten. Dazu gehören unter anderem Nettokreditbetrag, Zinssatz und effektiver Jahreszins. Verbraucher können den Kreditvertrag grundsätzlich innerhalb von 14 Tagen widerrufen. Das gilt bei einer Kreditsumme ab 200 Euro auch für eine Null-Prozent-Finanzierung. Die Verbraucherzentrale erläutert die Rechte bei Kreditverträgen.
Die Widerrufsfrist beginnt nicht einfach mit der Auszahlung. Maßgeblich sind die gesetzlichen Vorgaben und die vollständige Belehrung im Vertrag. Wer widerrufen möchte, sollte die Vertragsunterlagen prüfen und den Widerruf nachweisbar erklären.
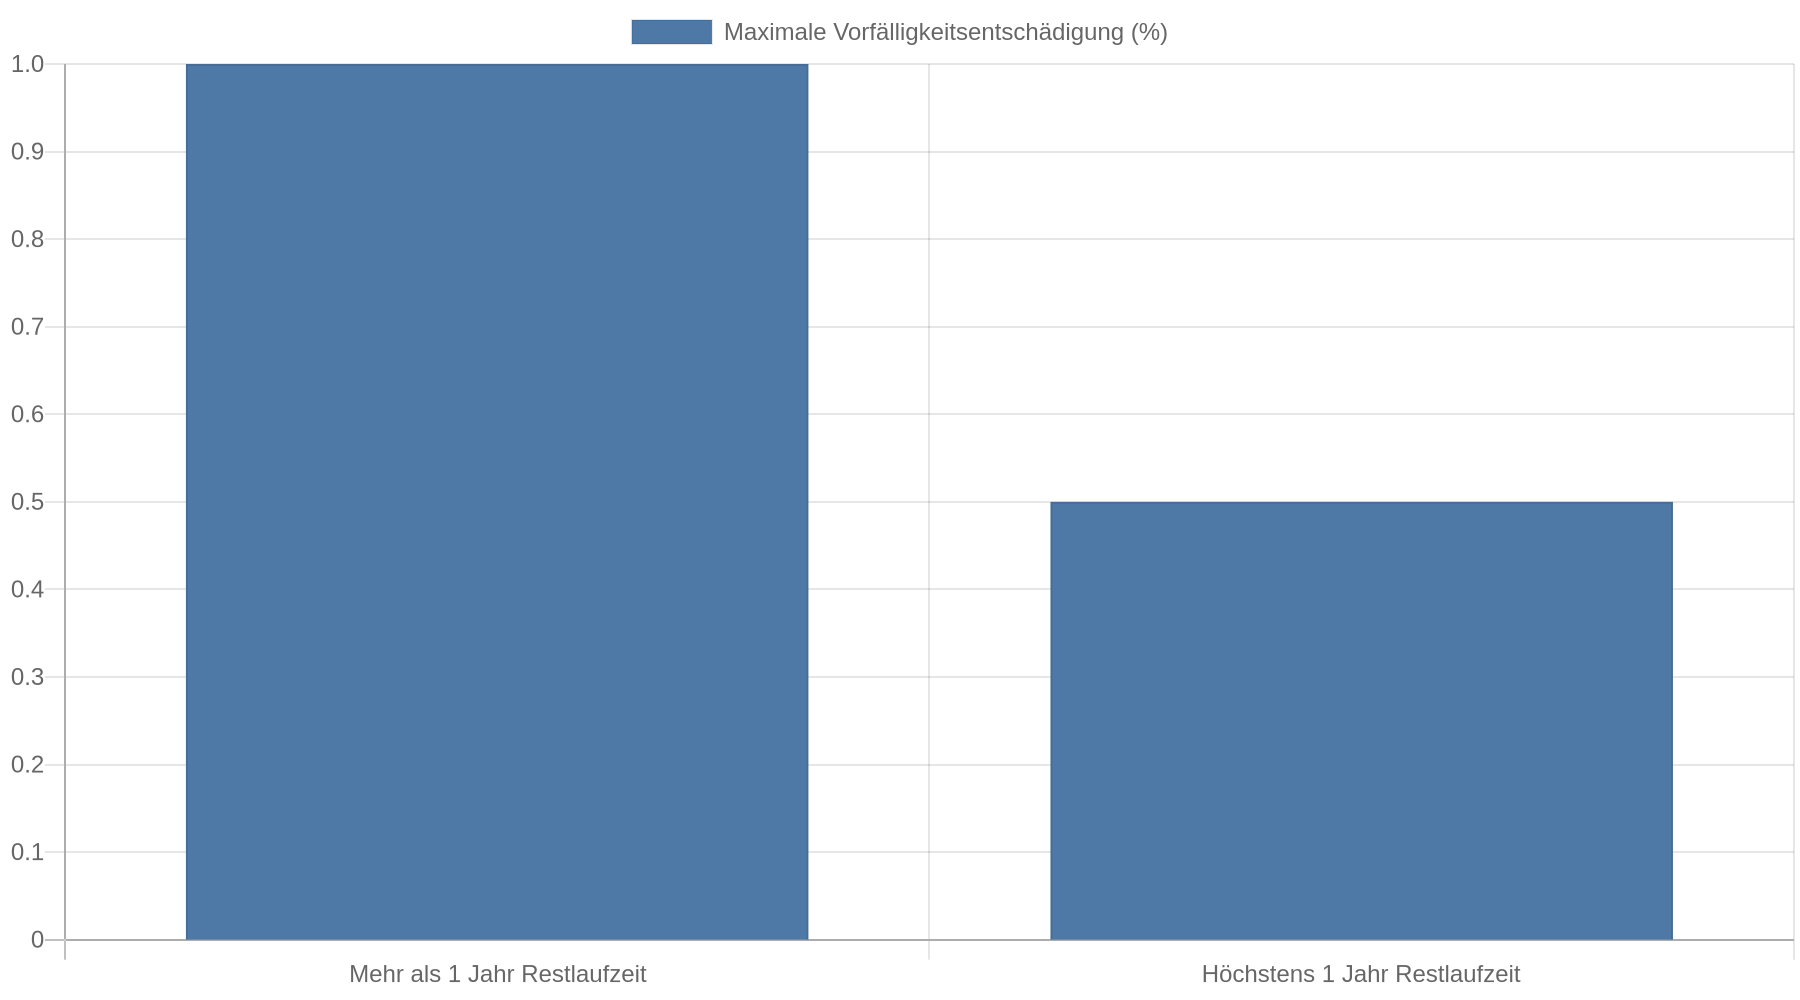
Ein Kredit darf außerdem grundsätzlich vorzeitig vollständig oder teilweise zurückgezahlt werden. Dadurch sinken die Zinsen und weiteren laufzeitabhängigen Kosten für den verbleibenden Zeitraum. Bei einem festen Sollzins kann die Bank eine Vorfälligkeitsentschädigung verlangen. Sie ist auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt, wenn mehr als ein Jahr Restlaufzeit besteht. Bei höchstens einem Jahr Restlaufzeit gilt eine Grenze von 0,5 Prozent.
 Die genaue Regelung steht im Vertrag.
Bei einem mangelhaften Kaufgegenstand müssen die Kreditraten zunächst weitergezahlt werden, weil Kaufvertrag und Kreditvertrag rechtlich getrennt sind. Schlägt die Nacherfüllung fehl und bestehen die gesetzlichen Voraussetzungen, kann der Kreditnehmer die Rückzahlung des Darlehens bis zur Höhe einer berechtigten Minderung verweigern.
Was bei ausbleibenden Raten passiert
Eine nicht gezahlte Rate kann Verzugszinsen und weitere Kosten auslösen. Kontaktieren Sie die Bank sofort, wenn Sie Schwierigkeiten erwarten, und stellen Sie Zahlungen nicht einfach ein. Eine Stundung, Ratenänderung oder andere Lösung muss vereinbart werden, bevor weitere Rückstände entstehen.
Bei Verbraucherkreditverträgen, die seit dem 21. März 2016 abgeschlossen wurden, darf die Bank wegen Zahlungsrückständen nur unter bestimmten Voraussetzungen kündigen. Dazu gehören mindestens zwei aufeinanderfolgende ganz oder teilweise nicht gezahlte Raten sowie ein gesetzlich festgelegter Mindestumfang des Rückstands. Die genauen Bedingungen hängen vom Vertrag und der Kredithöhe ab.
Ein neuer Kredit löst einen Zahlungsengpass nicht zuverlässig. Ein Umschuldungskredit kann sinnvoll sein, wenn er mehrere teure Verbindlichkeiten zu klaren Konditionen ersetzt. Vergleichen Sie dafür Gesamtbetrag, Laufzeit, Ablösegebühren und neue Rate vollständig.
Dispo und „Später bezahlen“ richtig einordnen
Ein Dispokredit erlaubt, das Girokonto bis zu einem vereinbarten Rahmen zu überziehen. Er passt höchstens zu einem kurzfristigen Engpass. Die Zinsen werden auf den genutzten Betrag berechnet und liegen häufig deutlich über denen eines klassischen Ratenkredits. Ohne festen Rückzahlungsplan bleibt das Konto leicht dauerhaft im Minus. Der Dispokredit im Kostenvergleich verdeutlicht dieses Risiko.
Auch sogenannte „Später bezahlen“-Modelle verdienen Aufmerksamkeit. Beim Rechnungskauf wird der Betrag zu einem späteren Zeitpunkt fällig; bei einer Ratenzahlung können Zinsen anfallen. Die Verbraucherzentrale weist darauf hin, dass solche Angebote den Überblick über mehrere offene Zahlungen erschweren und bei Ratenzahlung Zinssätze von bis zu 15 Prozent vorkommen können. Bei Beträgen unter 200 Euro gelten zudem nicht immer dieselben Widerrufsregeln wie bei größeren Verbraucherdarlehen. Die Hinweise zu „Später bezahlen“ helfen bei der Einordnung.
Für eine größere Anschaffung ist ein einziger klarer Rückzahlungsplan meistens übersichtlicher als mehrere parallele Teilzahlungen. Jede offene Rate sollte in einer persönlichen Liste mit Betrag, Fälligkeit und Restlaufzeit stehen.
Vorsicht bei Mini- und Kurzzeitkrediten
Mini-, Klein- und Kurzzeitkredite werben häufig mit schneller Auszahlung und kleinen Beträgen. Für Kredite unter 200 Euro und bestimmte Darlehen mit einer Laufzeit von weniger als drei Monaten gelten jedoch nicht alle Schutzvorschriften für normale Verbraucherdarlehen. Ein vollständiger schriftlicher Vertrag ist dann nicht immer vorgeschrieben. Auch das Widerrufsrecht kann eingeschränkt sein.
Die BaFin informiert über Mini-, Klein- und Kurzzeitkredite und die Besonderheiten dieser Angebote. Vor einer Unterschrift sollten nicht nur der beworbene Kreditbetrag, sondern auch Expressgebühren, Mahnkosten, Verlängerungsgebühren und der tatsächlich zurückzuzahlende Gesamtbetrag geprüft werden.
Eine sinnvolle Reihenfolge für die Entscheidung
Wer zum ersten Mal einen Ratenkredit aufnimmt, geht am besten so vor:
- Anschaffung prüfen: Ist der Kauf notwendig, verschiebbar oder auch gebraucht möglich?
- Budget berechnen: Einnahmen, laufende Ausgaben, bestehende Raten und Rücklagen gegenüberstellen.
- Kreditsumme begrenzen: Nur den Betrag aufnehmen, der für den konkreten Zweck erforderlich ist.
- Laufzeit festlegen: Die Rate muss dauerhaft tragbar sein; eine unnötig lange Laufzeit verteuert den Kredit.
- Angebote vergleichen: Effektiven Jahreszins, Gesamtbetrag, Rate und Sondertilgungen nebeneinanderstellen.
- Vertrag lesen: Kosten und Widerrufsbelehrung prüfen. Außerdem prüfen, unter welchen Voraussetzungen eine vorzeitige Rückzahlung möglich ist und welche Folgen Zahlungsverzug hat.
- Unterlagen vollständig einreichen: Unvollständige Angaben verzögern die Prüfung und erschweren den Konditionsvergleich.
Schließen Sie eine Restschuldversicherung nicht automatisch mit ab. Sie verursacht zusätzliche Kosten. Prüfen Sie vorher, welche Risiken sie abdeckt, wann sie zahlt und wie hoch die Prämie ist.
Kernaussagen
- Budget zuerst berechnen: Eine Rate passt nur dann, wenn nach allen festen Ausgaben und einem Notfallpuffer genügend Geld übrig bleibt.
- Effektiven Jahreszins vergleichen: Gleiche Kreditsumme und Laufzeit vorausgesetzt, zeigt er die Kosten verschiedener Angebote besser als der reine Sollzins.
- Laufzeit bewusst wählen: Eine längere Laufzeit senkt die Monatsrate, erhöht aber durch zusätzliche Zinszahlungen den Gesamtbetrag.
- Vertrag und Rechte prüfen: Widerrufsfrist, vorzeitige Rückzahlung, mögliche Entschädigung und Folgen von Zahlungsverzug gehören vor der Unterschrift auf die Prüfliste.
- Kurzfristige Alternativen begrenzen: Dispo, „Später bezahlen“ und Mini-Kredite können durch hohe Kosten, mehrere Fälligkeiten oder eingeschränkte Schutzrechte riskanter sein.
FAQ
Wie hoch darf meine Kreditrate sein?
Eine feste gesetzliche Prozentgrenze gilt dafür nicht. Entscheidend ist, was nach Miete, Lebenshaltung, Versicherungen, bestehenden Raten und einem finanziellen Puffer dauerhaft übrig bleibt. Die häufig genannte Faustregel stammt aus einer österreichischen Quelle und ersetzt keine individuelle Haushaltsrechnung.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt den vertraglichen Zins für den Kreditbetrag. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kreditkosten und eignet sich deshalb besser zum Vergleich von Angeboten mit gleicher Summe und Laufzeit.
Wird jeder Kreditantrag bei der SCHUFA gespeichert?
Die konkrete Behandlung hängt von der Art der Anfrage und dem jeweiligen Anbieter ab. Vor dem Antrag sollte deshalb geprüft werden, ob es sich um eine Konditionsanfrage oder einen verbindlichen Kreditantrag handelt und welche Informationen an die SCHUFA übermittelt werden.
Kann ich einen Ratenkredit vorzeitig zurückzahlen?
Ein Verbraucherdarlehen kann grundsätzlich ganz oder teilweise vorzeitig zurückgezahlt werden. Die verbleibenden laufzeitabhängigen Kosten sinken dadurch. Bei einem festen Sollzins kann jedoch eine begrenzte Vorfälligkeitsentschädigung anfallen.
Was passiert, wenn ich eine Rate nicht zahlen kann?
Es können Verzugszinsen und weitere Kosten entstehen. Kontaktieren Sie die Bank sofort und vereinbaren Sie eine Lösung, bevor mehrere Raten offen sind. Eine Kündigung wegen Rückständen setzt bei vielen Verbraucherkreditverträgen gesetzliche Voraussetzungen voraus.
Sind Null-Prozent-Finanzierungen wirklich kostenlos?
Eine Null-Prozent-Finanzierung weist keinen Sollzins aus, kann aber an weitere Vertragsbedingungen gekoppelt sein. Prüfen Sie deshalb den Gesamtbetrag, mögliche Zusatzleistungen und die Widerrufsbelehrung. Bei einer Kreditsumme ab 200 Euro besteht grundsätzlich ein gesetzliches Widerrufsrecht.
Wann ist ein Ratenkredit besser als ein Dispo?
Ein Ratenkredit bietet einen festen Rückzahlungsplan und eignet sich eher für einen größeren, planbaren Betrag. Der Dispo ist für kurzfristige Engpässe gedacht und wegen seiner häufig höheren Zinsen keine gute dauerhafte Finanzierung.