
Wenn Sie nach einem Kredit eine Wohnung suchen, kommt es darauf an, was in Ihrer SCHUFA-Auskunft steht. Ein ordnungsgemäß zurückgezahlter Kredit ist nicht dasselbe wie eine Zahlungsstörung. Schwierigkeiten entstehen vor allem dann, wenn fällige Raten offenbleiben und daraus ein negativer Eintrag wird. Vermieter, die einen Nachweis Ihrer Zahlungsfähigkeit (Bonitätsnachweis) verlangen, können solche Informationen bei ihrer Entscheidung berücksichtigen.
Die SCHUFA sammelt Informationen über Verträge und Zahlungsverhalten. Daraus berechnet sie unter anderem Werte, die Hinweise darauf geben, wie zuverlässig jemand Rechnungen bezahlt. Ein Eintrag führt nicht automatisch zu einer Absage. Ob er Ihre Wohnungssuche erschwert, hängt davon ab, welche Information vorliegt und wie der Vermieter Bewerbungen prüft. Prüfen Sie Ihre Daten deshalb möglichst vor den ersten Bewerbungen.
Wann ein Kredit zum Problem werden kann
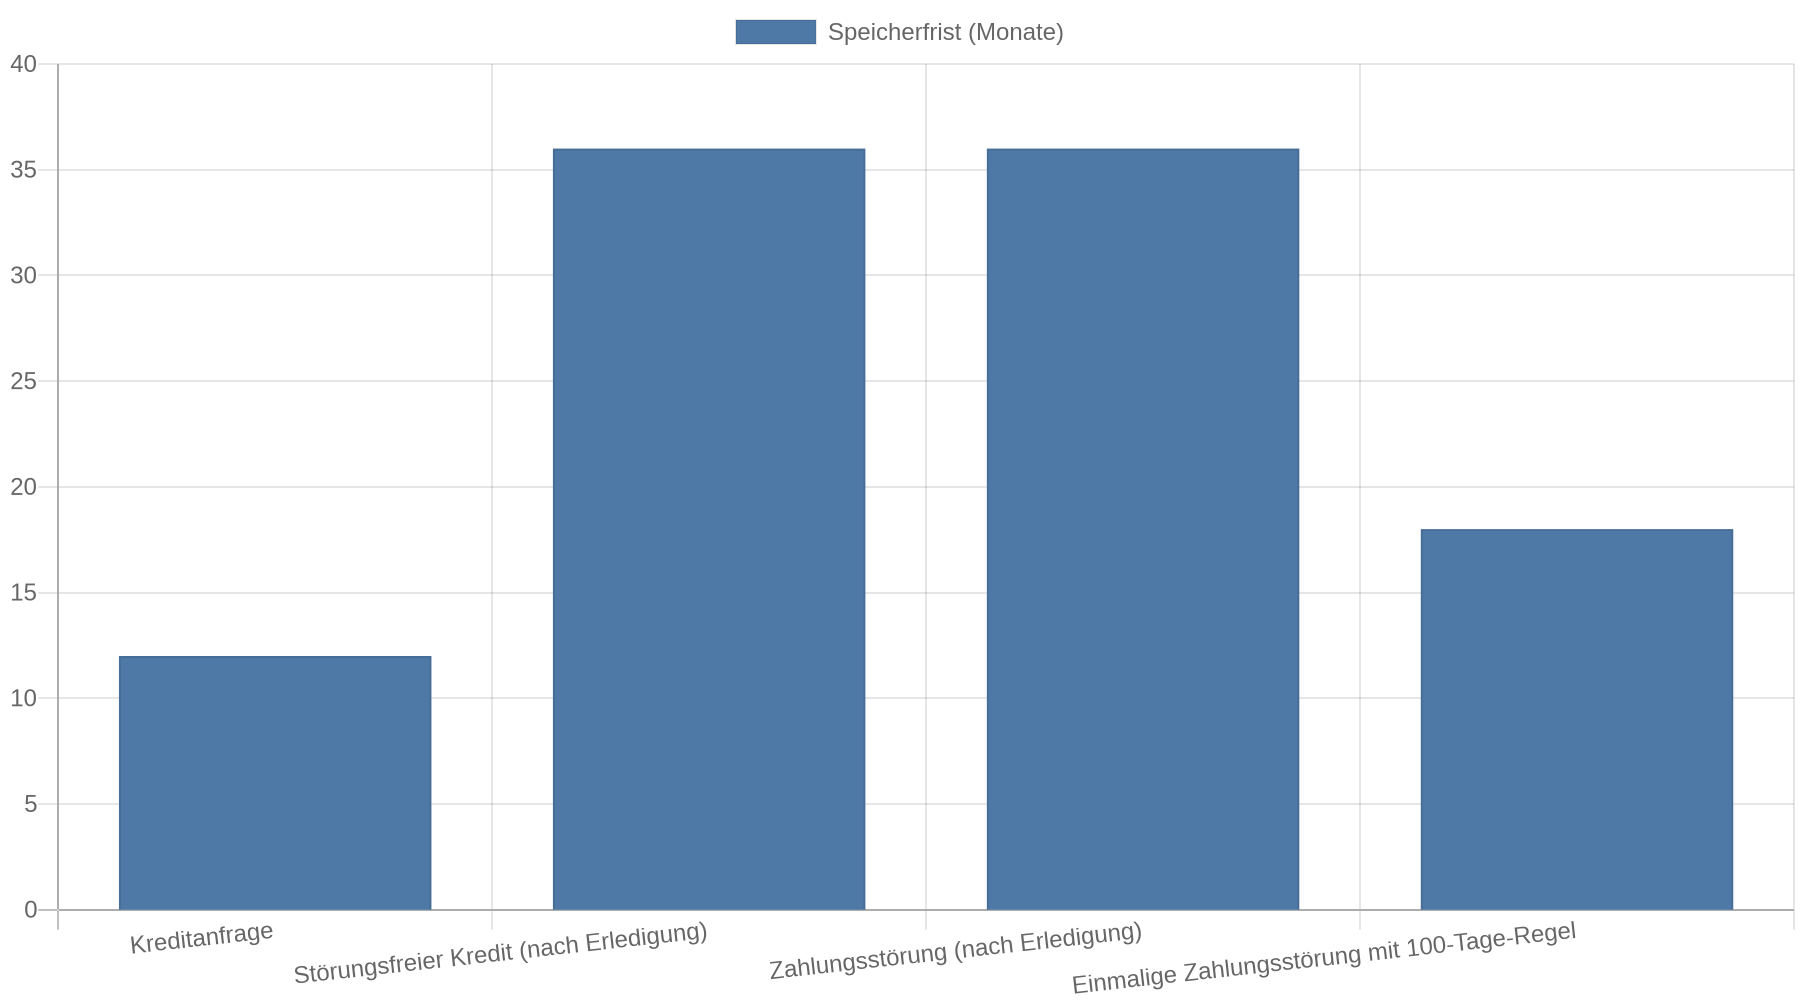
Ein laufender oder vollständig bedienter Kredit ist nicht automatisch ein negativer Eintrag. Eine Zahlungsstörung entsteht, wenn fällige Forderungen offen sind und die Voraussetzungen für eine Meldung erfüllt sind. Die SCHUFA nennt bei Forderungen unter anderem, dass sie unbestritten und fällig sein sowie mehrfach angemahnt oder tituliert worden sein müssen. Ein einzelner verspäteter Zahlungseingang bedeutet daher nicht automatisch, dass ein negativer Eintrag entsteht. Die Speicherregeln der SCHUFA unterscheiden zudem zwischen Kreditanfragen, störungsfreien Krediten und Zahlungsstörungen.
Auch nach der Rückzahlung verschwindet ein Eintrag nicht in jedem Fall sofort. Nach der Zahlung kann ein Erledigungsvermerk hinzukommen. Dieser Vermerk zeigt, dass Sie die Forderung beglichen haben. Der Eintrag bleibt nach den geltenden Speicherregeln noch eine Zeit lang gespeichert. Eine verkürzte Frist gilt für eine einmalige Zahlungsstörung, wenn Sie sie innerhalb von 100 Tagen nach der Meldung begleichen, keine weiteren Negativdaten vorliegen und weder ein Eintrag im Schuldnerverzeichnis noch Informationen zu einer Insolvenzbekanntmachung vorhanden sind. Laut SCHUFA-Regelung zur 100-Tage-Frist verkürzt sich die Speicherzeit unter diesen Voraussetzungen auf 18 Monate.
Hier geht es zum passenden Wohnkredit
| SCHUFA-Information | Angegebene Speicherfrist |
|---|---|
| Kreditanfrage | Frist gemäß den geltenden Speicherregeln |
| Ordnungsgemäß bedienter Kredit | Frist gemäß den geltenden Speicherregeln |
| Zahlungsstörung, die die Voraussetzungen erfüllt | Frist gemäß den geltenden Speicherregeln |
| Einmalige Zahlungsstörung, die alle Voraussetzungen der 100-Tage-Regel erfüllt | 18 Monate |
Die Fristen sagen nicht voraus, wie ein einzelner Vermieter entscheidet. Sie erklären aber, warum eine bezahlte Forderung noch eine Weile in der Auskunft stehen kann und warum der Erledigungsvermerk wichtig ist.
So kann der Eintrag die Wohnungssuche beeinflussen
Ein Vermieter kann einen Bonitätsnachweis von Bewerbern verlangen, die nach der Besichtigung in die engere Wahl kommen. Ein negativer Eintrag kann dann Zweifel daran wecken, ob Sie Miete und Nebenkosten zuverlässig zahlen. Das gilt besonders, wenn die Information aktuell ist oder die Forderung noch offensteht. Wie viele Vermieter deshalb absagen oder welche Einträge sie wie bewerten, lässt sich nicht verlässlich beziffern.
Ein Vermieter braucht nicht Ihre gesamte finanzielle Vorgeschichte, um einzuschätzen, ob Sie die Miete zahlen können. Nach der Darstellung der Orientierungshilfe der Datenschutzkonferenz gehört eine SCHUFA-Abfrage nicht schon in die erste Terminanfrage. Demnach soll der Vermieter den Nachweis Ihrer Zahlungsfähigkeit erst nach der Besichtigung von Bewerbern aus der engeren Wahl verlangen. Die kostenlose Datenkopie nach der Datenschutz-Grundverordnung enthält mehr persönliche Finanzdaten, als dafür nötig sind. Geben Sie diese vollständige Kopie nicht vorschnell weiter.
Ein negativer SCHUFA-Eintrag entscheidet nicht allein über den Mietvertrag. Vermieter können weitere Unterlagen berücksichtigen, etwa Einkommensnachweise. Sie können deshalb einen passenden, gezielten Bonitätsnachweis bereithalten und Ihre finanzielle Situation sachlich erklären, wenn ein Eintrag erledigt ist. Ob der Vermieter Ihnen die Wohnung anbietet, bleibt trotzdem offen.
Zinsen vieler Banken vergleichen und günstigen Wohnkredit finden
Was Sie vor der Wohnungssuche tun können
Fordern Sie zunächst die kostenlose Datenkopie direkt bei der SCHUFA an. Vergleichen Sie die aufgeführten Kredite, Zahlungsstörungen, Namen und Anschriften mit Ihren eigenen Unterlagen. Prüfen Sie besonders, ob bei einer bezahlten Forderung steht, dass sie erledigt ist. Achten Sie auch auf veraltete oder falsche Angaben. Informationen zur kostenlosen Datenkopie und zum Antrag helfen, sie von kostenpflichtigen Angeboten für Vermieter zu unterscheiden.
Finden Sie einen Fehler, beanstanden Sie ihn schriftlich bei der SCHUFA und beim Unternehmen, das die Information gemeldet hat. Legen Sie passende Nachweise bei, zum Beispiel einen Zahlungsbeleg oder eine Bestätigung des Gläubigers. Eine zutreffende Information lässt sich nicht allein deshalb entfernen, weil sie die Wohnungssuche erschwert; die Berichtigung hängt davon ab, ob die Daten falsch sind oder die Speicherfrist abgelaufen ist. Hinweise zur Prüfung und Korrektur von SCHUFA-Daten beschreiben, worauf Sie dabei achten sollten.
Wenn eine Rate noch offen ist, wenden Sie sich frühzeitig an den Kreditgeber und klären Sie, welche Rückzahlung möglich ist. Nehmen Sie nicht leichtfertig einen weiteren Kredit auf, um eine Rate oder Umzugskosten zu finanzieren: Zusätzliche Verpflichtungen belasten Ihr monatliches Budget und lösen einen bestehenden Eintrag nicht automatisch. Wenn Sie Ihre Zahlungsrückstände nicht allein klären können, wenden Sie sich an eine anerkannte Schuldnerberatung.
Kernaussagen
- Prüfen Sie Ihre Daten vor der Bewerbung: Eine bezahlte Forderung kann noch gespeichert sein. Kontrollieren Sie deshalb, ob sie als erledigt vermerkt ist.
- Unterscheiden Sie Kredit und Zahlungsstörung: Ein ordnungsgemäß bedienter Kredit ist nicht automatisch ein negativer Eintrag.
- Geben Sie keine vollständige Datenkopie weiter: Für Vermieter ist ein gezielter Bonitätsnachweis geeigneter als die umfassende kostenlose Auskunft.
- Beanstanden Sie konkrete Fehler schriftlich: Senden Sie Belege zugleich an die SCHUFA und an das meldende Unternehmen.
- Klären Sie Rückstände frühzeitig: Sprechen Sie mit dem Kreditgeber, bevor offene Raten Ihre finanzielle Lage weiter verschärfen.
FAQ
Wird jeder Kredit in der SCHUFA negativ eingetragen?
Nein. Ein gemeldeter Kredit, den Sie ordnungsgemäß zurückzahlen, ist keine Zahlungsstörung. Die SCHUFA führt Kreditanfragen und Kreditdaten getrennt von Informationen über nicht bezahlte Forderungen.
Verschwindet ein Eintrag sofort, wenn ich die Forderung bezahle?
Nein. Eine erledigte Zahlungsstörung kann nach der Erledigung noch gespeichert bleiben. Unter den Bedingungen der 100-Tage-Regel gilt für eine einmalige Störung eine kürzere Frist von 18 Monaten; die SCHUFA gibt an, diese automatisch anzuwenden.
Muss ich meinem Vermieter die kostenlose SCHUFA-Datenkopie zeigen?
Die Datenkopie enthält umfangreiche Informationen zu Ihren persönlichen und finanziellen Verhältnissen. Nach der Darstellung der Datenschutzkonferenz soll ein Vermieter sie nicht verlangen; ein gezielter Bonitätsnachweis ist für die Wohnungssuche passender. Geben Sie Ihre vollständigen Daten daher nicht ungeprüft weiter.
Was mache ich, wenn ein bezahlter Kredit oder eine erledigte Forderung falsch eingetragen ist?
Fordern Sie Ihre Datenkopie an und prüfen Sie die Angaben anhand Ihrer Belege. Beanstanden Sie einen falschen oder nicht aktualisierten Eintrag schriftlich bei der SCHUFA und beim meldenden Unternehmen und fügen Sie Zahlungsnachweise oder eine Bestätigung des Gläubigers bei.