
Wenn Ihre Kreditrate kaum noch in Ihr Monatsbudget passt, handeln Sie am besten vor der nächsten Fälligkeit. Die Rate wird zum Problem, wenn die Lebenshaltungskosten steigen, das Einkommen sinkt, eine unerwartete Rechnung anfällt oder mehrere Kredite gleichzeitig laufen. Die Rate ist der Betrag, den Sie regelmäßig an den Kreditgeber zurückzahlen.
Verschaffen Sie sich zuerst einen vollständigen Überblick und sprechen Sie früh mit dem Kreditgeber. Zahlen Sie die Rate nicht einfach dauerhaft nur teilweise oder gar nicht. Dadurch entstehen Rückstände, Mahnkosten und Verzugszinsen. Bei mehreren versäumten Raten kann der Kreditgeber den Vertrag unter bestimmten Voraussetzungen kündigen und die gesamte offene Kreditsumme verlangen.
Prüfen Sie zuerst, wie groß die Lücke wirklich ist
Notieren Sie einen Monat lang alle Einnahmen und Ausgaben. Erfassen Sie auch unregelmäßige Kosten wie Versicherungen, Nachzahlungen, Reparaturen, Beiträge und jährliche Gebühren. Führen Sie außerdem jeden Kredit einzeln auf:
- monatliche Rate
- verbleibende Restschuld
- Zinssatz und Kreditart
- nächster Fälligkeitstermin
- mögliche Gebühren bei Änderungen
- bereits bestehende Rückstände
Vergleichen Sie danach Ihre sicheren Einnahmen mit den notwendigen Ausgaben. Berücksichtigen Sie dabei zuerst Miete, Energiekosten, Lebensmittel, notwendige Medikamente, Telefon und Internet sowie Unterhaltszahlungen. Mit diesen Ausgaben sichern Sie Ihre Wohnung, die Versorgung und wichtige Verpflichtungen. Die Verbraucherzentrale empfiehlt bei einem finanziellen Engpass, die finanzielle Lage vollständig zu erfassen und existenzielle Zahlungen vorrangig zu behandeln.
Ein einfacher Monatscheck
| Rechnung | Betrag im Monat | Priorität |
|---|---|---|
| Einnahmen nach Abzügen | Ihre Einnahmen | Grundlage |
| Miete und Nebenkosten | Ihre Kosten | Sehr hoch |
| Energie, Lebensmittel, Medikamente | Ihre Kosten | Sehr hoch |
| Unterhalt und notwendige Versicherungen | Ihre Kosten | Hoch |
| Kreditrate(n) | Ihre Kosten | Hoch |
| Verbleibender Betrag | Einnahmen minus Ausgaben | Entscheidungsgrundlage |
Bleibt nach den notwendigen Ausgaben weniger Geld für die Kreditrate übrig, haben Sie ein konkretes Finanzierungsproblem. Prüfen Sie außerdem, ob das Geld nur in einem Monat fehlt oder ob Ihr Budget dauerhaft nicht ausreicht. Eine kurzfristige Lücke braucht eine andere Lösung als ein dauerhaftes Missverhältnis zwischen Einkommen und Ausgaben.
Schützen Sie zuerst Miete und Grundversorgung
Reicht das Geld nicht für alle Zahlungen, hat der Kredit nicht automatisch Vorrang. Miete, Energie, Lebensmittel, Medikamente und Unterhalt haben unmittelbare Folgen für Ihre Lebenssituation. Zahlen Sie deshalb nicht die Kreditrate vollständig, während die Miete oder die Stromrechnung offen bleibt.
Können Sie die Miete nicht vollständig überweisen, wenden Sie sich sofort an die Vermietperson und schlagen Sie eine konkrete Lösung vor. Stellen Sie die Mietzahlung nicht eigenmächtig ein. Mietrückstände können zu einer Kündigung führen. Nach Angaben der Verbraucherzentrale ist eine Kündigung unter anderem möglich, wenn in zwei aufeinanderfolgenden Monaten erhebliche Mietrückstände entstehen oder Rückstände von mindestens zwei Monatsmieten bestehen.
Nehmen Sie auch bei offenen Energiekosten früh Kontakt zum Versorger auf. Prüfen Sie außerdem, ob staatliche Unterstützung infrage kommt, etwa bei Arbeitslosigkeit, niedrigem Einkommen oder einer besonderen Belastung. Anträge sollten Sie früh stellen, weil die Unterstützung nicht automatisch rückwirkend für jede bereits entstandene Rechnung greift. Die Verbraucherzentrale nennt staatliche Hilfen und den frühzeitigen Kontakt zu den zuständigen Stellen als wichtige Schritte.
Altersvorsorgeverträge sollten Sie nicht vorschnell beitragsfrei stellen oder kündigen. Eine Kündigung kann finanzielle Nachteile verursachen. Prüfen Sie diese Entscheidung deshalb erst, wenn Sie die Vertragsfolgen kennen und andere kurzfristige Möglichkeiten ausgeschöpft haben.
Sprechen Sie vor der nächsten Rate mit dem Kreditgeber
Rufen Sie den Kreditgeber an, sobald Sie erkennen, dass die Rate nicht dauerhaft tragbar ist. Bitten Sie anschließend um eine schriftliche Antwort. Halten Sie dabei Ihre Zahlen bereit: monatliches Einkommen, notwendige Ausgaben, mögliche Zahlung und voraussichtliche Dauer der Schwierigkeit.
Je nach Vertrag sind verschiedene Lösungen möglich:
- vorübergehende Stundung
- eine niedrigere Rate durch eine längere Laufzeit
- eine Anpassung des Tilgungsplans
- die Zusammenfassung mehrerer Kredite
- eine freiwillige Sonderzahlung, falls später wieder Geld verfügbar ist
Eine niedrigere Monatsrate verlängert meist die Rückzahlung und kann den Gesamtbetrag erhöhen. Eine Stundung verschiebt die Zahlung. Die Schuld bleibt bestehen. Fragen Sie deshalb konkret nach den zusätzlichen Zinsen, Gebühren, der neuen Laufzeit und dem Gesamtbetrag. Lassen Sie sich jede Vereinbarung schriftlich bestätigen und prüfen Sie, ab wann die neue Regelung gilt.
Die Verbraucherzentrale rät bei Zahlungsproblemen, frühzeitig Kontakt aufzunehmen. Wenn der Kreditgeber einer einvernehmlichen Lösung nicht mehr zustimmt und bereits Rückstände bestehen, sollten Sie sich unmittelbar an eine Schuldnerberatungsstelle wenden.
Vermeiden Sie den nächsten Kredit als schnelle Rettung
Ein neuer Kredit kann die Monatsrate zunächst senken, während die Gesamtschuld oder die Laufzeit steigt. Besonders riskant ist eine Umschuldung, wenn dadurch zusätzliche Gebühren, Versicherungen oder ein höherer Gesamtbetrag entstehen. Vergleichen Sie deshalb nicht nur die neue Rate.
Vergleichen Sie mindestens diese Angaben:
- den effektiven Jahreszins (die jährlichen Kreditkosten einschließlich bestimmter Preisbestandteile),
- den gesamten Rückzahlungsbetrag,
- die verbleibende Laufzeit,
- alle einmaligen Gebühren,
- die Bedingungen für Sondertilgungen und vorzeitige Rückzahlung.
Die Arbeiterkammer nennt Effektivzinssatz, Gesamtbetrag und einmalige Kosten als wichtige Vergleichspunkte. Die Hinweise stammen aus Österreich und ersetzen keine Prüfung nach deutschem Vertragsrecht, die genannten Vergleichsgrößen sind aber auch für Ihre persönliche Kreditentscheidung sinnvoll.
Seien Sie besonders vorsichtig bei Angeboten, die eine Auszahlung ohne Prüfung, eine garantierte Zusage oder eine Lösung trotz fehlender Rückzahlungsfähigkeit versprechen. Zahlen Sie keine Vorabgebühren für eine angebliche Kreditvermittlung und unterschreiben Sie keine Zusatzverträge unter Zeitdruck. Die Verbraucherzentrale beschreibt typische Fallen bei unseriösen Krediten.
Reagieren Sie sofort bei einer verpassten Rate
Wenn eine Rate bereits nicht oder zu spät bezahlt wurde, informieren Sie den Kreditgeber umgehend. Eine verspätete Zahlung führt regelmäßig zu einem Zahlungsrückstand. Zusätzlich können Mahnkosten und Verzugszinsen entstehen. Ignorieren Sie keine Briefe, E-Mails oder Inkassoschreiben.
Bei einem Verbraucherdarlehen gelten für die Kündigung wegen Zahlungsverzugs besondere Voraussetzungen. Nach § 498 Bürgerliches Gesetzbuch kann der Kreditgeber den Vertrag unter anderem kündigen, wenn Sie mit mindestens zwei aufeinanderfolgenden Raten ganz oder teilweise im Rückstand sind und der Rückstand bestimmte Schwellen erreicht. Bei einer Vertragslaufzeit von bis zu drei Jahren liegt die genannte Schwelle bei zehn Prozent der Kreditsumme, bei längeren Laufzeiten bei fünf Prozent.
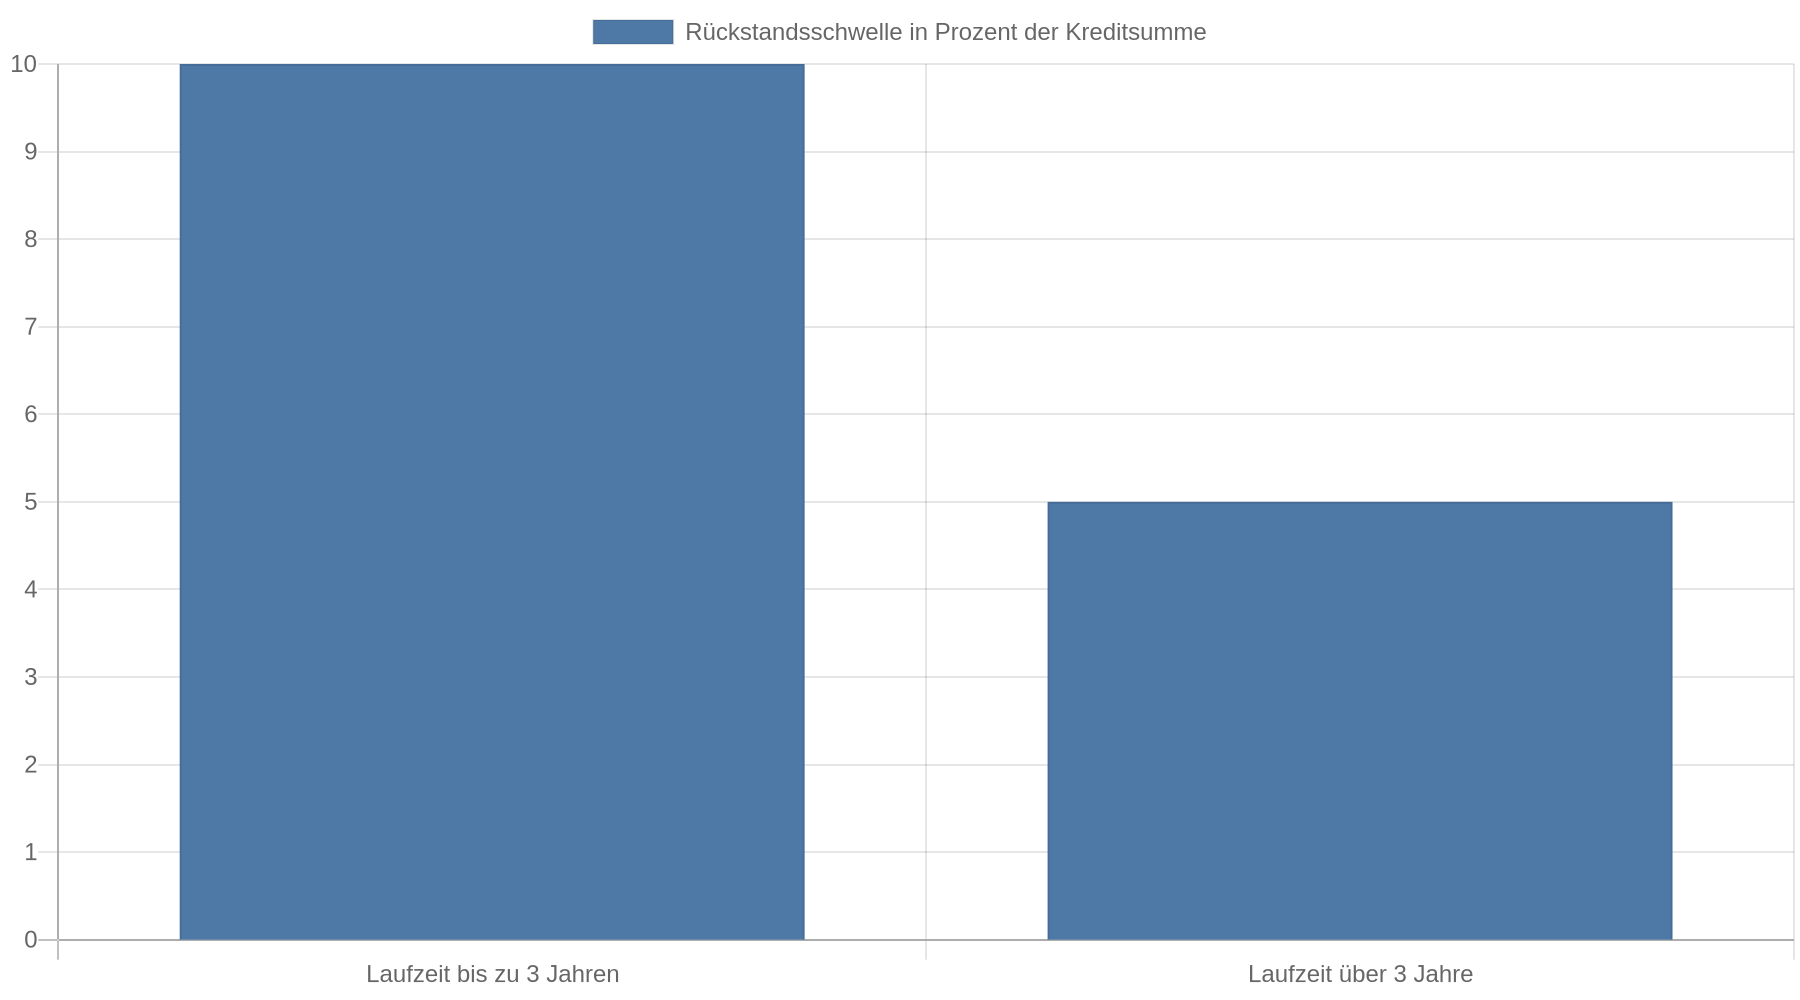
Eine Kündigung verschärft die Lage: Die offene Kreditsumme wird dann grundsätzlich sofort insgesamt fällig, einschließlich noch ausstehender Zinsen. Die konkreten Voraussetzungen und das Schreiben des Kreditgebers sollten Sie bei Unsicherheit rechtlich prüfen lassen. Zahlen Sie nicht einfach einen beliebigen Teilbetrag, ohne vorher zu klären, wie dieser verbucht wird und ob eine Vereinbarung zustande kommt.
Holen Sie sich Hilfe, bevor mehrere Rückstände entstehen
Eine Schuldnerberatung ist spätestens dann sinnvoll, wenn Sie mehrere Gläubiger nicht mehr vollständig bezahlen können, Mahnungen erhalten oder der Kreditgeber keine tragfähige Vereinbarung anbietet. Seriöse Beratungsstellen gibt es beispielsweise bei Diakonie, Caritas, Arbeiterwohlfahrt und Kommunen. Achten Sie darauf, dass die Beratung transparent über Kosten und Zuständigkeit informiert.
Nehmen Sie zu einem Beratungstermin folgende Unterlagen mit:
- Kreditverträge und aktuelle Salden
- Kontoauszüge
- Mahnungen und Inkassoschreiben
- Miet- und Energiekosten
- Nachweise über Einkommen und Sozialleistungen
- eine Aufstellung aller weiteren Schulden
Sind Wohnung, Energieversorgung oder Lebensunterhalt akut gefährdet, warten Sie nicht auf die nächste Rate. Wenden Sie sich am selben Tag an den Vermieter, den Energieversorger, den Kreditgeber oder eine Schuldnerberatungsstelle. Öffnen Sie alle Schreiben und notieren Sie Fristen. Wenn Sie ein Schreiben unbeantwortet lassen, bleibt das Problem bestehen und die Verhandlung kann schwieriger werden.
Kernaussagen
- Rechnen Sie die Lücke aus: Vor einer Zahlungsentscheidung erfassen Sie alle Einnahmen, notwendigen Ausgaben, Kredite und Fälligkeiten.
- Sichern Sie die Grundversorgung: Wenn das Geld nicht für alle Rechnungen reicht, haben Miete, Energie, Lebensmittel, Medikamente und Unterhalt Vorrang.
- Kontaktieren Sie den Kreditgeber früh: Bitten Sie vor der nächsten Fälligkeit um eine schriftliche Lösung. Prüfen Sie dabei Rate, Laufzeit, Gebühren und Gesamtbetrag.
- Vermeiden Sie Schnellkredite: Eine niedrigere neue Rate kann die Gesamtschuld und die Rückzahlungsdauer erhöhen.
- Holen Sie Beratung bei Rückständen: Spätestens bei zwei verpassten Raten, mehreren Gläubigern oder einer angedrohten Kündigung gehört eine Schuldnerberatungsstelle eingeschaltet.
FAQ
Was soll ich tun, wenn ich die nächste Kreditrate nicht zahlen kann?
Erstellen Sie sofort eine Übersicht über Einkommen, notwendige Ausgaben und alle Schulden. Kontaktieren Sie den Kreditgeber vor dem Fälligkeitstermin, erklären Sie die Ursache und bitten Sie um eine schriftliche Vereinbarung. Bezahlen Sie nicht auf Kosten von Miete, Energie, Lebensmitteln oder notwendigen Medikamenten.
Kann ich die Kreditrate einfach selbst reduzieren?
Nein. Eine geringere Überweisung ersetzt keine Vereinbarung mit dem Kreditgeber. Der nicht gezahlte Teil gilt grundsätzlich als Rückstand und kann Mahnkosten sowie Verzugszinsen auslösen.
Wird die Monatsrate durch eine längere Laufzeit automatisch günstiger?
Eine längere Laufzeit senkt die monatliche Rate häufig, erhöht aber den Zeitraum der Rückzahlung. Dadurch kann der gesamte Rückzahlungsbetrag steigen. Lassen Sie sich vor der Zustimmung die neue Rate, die Laufzeit, sämtliche Kosten und den Gesamtbetrag schriftlich berechnen.
Was passiert nach zwei verpassten Raten?
Bei zwei aufeinanderfolgenden Rückständen kann eine Kündigung des Verbraucherdarlehens unter weiteren gesetzlichen Voraussetzungen möglich sein. Entscheidend sind unter anderem Vertragslaufzeit und Höhe des Rückstands. Reagieren Sie sofort auf das Schreiben und lassen Sie die Forderung oder Vereinbarung bei Bedarf von einer Schuldnerberatung prüfen.
Soll ich einen neuen Kredit zur Ablösung aufnehmen?
Eine Umschuldung lohnt sich nur, wenn sie die Gesamtkosten und die Rückzahlung tatsächlich verbessert. Vergleichen Sie Effektivzins, Gesamtbetrag, Laufzeit und Gebühren. Ein Angebot ohne ausreichende Prüfung oder mit Vorabkosten ist ein Warnsignal.