
Ein Kredit lohnt sich, wenn Sie eine notwendige oder langfristig sinnvolle Ausgabe nicht sofort aus Ihrem Einkommen und Ihren Rücklagen bezahlen können und die monatliche Rate dauerhaft zu Ihrem Budget passt. Er lohnt sich nicht, wenn Sie die Rate nur mit neuen Schulden, einem überzogenen Dispokredit oder auf Kosten von Miete, Energie, Lebensmitteln und anderen Grundausgaben zahlen können.
Ein Kredit ist geliehenes Geld, das Sie in Raten zurückzahlen. Dazu kommen Zinsen und häufig weitere Kosten. Vergleichen Sie Kredite deshalb anhand des effektive Jahreszins. Er zeigt die jährlichen Gesamtkosten und macht Angebote mit unterschiedlicher Laufzeit besser vergleichbar.
Die wichtigste Frage lautet daher nicht: „Bekomme ich den Kredit?“ Sie lautet: Bleibt nach der Rate genug Geld für Ihren Alltag, Rücklagen und unvorhergesehene Ausgaben übrig?
Wann ein Kredit sinnvoll sein kann
Ein Kredit passt vor allem zu notwendigen Ausgaben, Anschaffungen mit langem Nutzen und Reparaturen, die hohe Folgekosten verhindern. Beispiele sind eine dringende Heizungsmodernisierung, ein zuverlässiges Fahrzeug für den Arbeitsweg oder eine größere Reparatur an einer selbst genutzten Immobilie. Auch eine Umschuldung kann sinnvoll sein, wenn Sie damit mehrere teure Kredite ablösen und insgesamt weniger Zinsen zahlen. Der ADAC nennt solche Anlässe als typische Gründe für einen Kredit.
Die Laufzeit muss zum Zweck des Kredits passen. Finanzieren Sie einen Gegenstand, der schnell an Wert verliert, möglichst nicht über viele Jahre. Eine notwendige Modernisierung mit langem Nutzen lässt sich eher über eine längere Laufzeit finanzieren. Die Rate muss auch bei steigenden laufenden Kosten tragbar bleiben.
Beispiele für eine vertretbare Kreditentscheidung
Ein Auto für den Arbeitsweg: Wenn Sie ohne Fahrzeug Ihre Arbeitsstelle nicht erreichen und die Anschaffung nicht aus Rücklagen bezahlen können, kann ein Ratenkredit sinnvoll sein. Prüfen Sie neben der Rate aber auch Versicherung, Kraftstoff, Wartung, Steuer und Reparaturen. Diese laufenden Kosten gehören in das Budget.
Eine notwendige Reparatur: Bei einer defekten Heizung oder einem undichten Dach kann Warten Folgeschäden und zusätzliche Kosten verursachen. Holen Sie mehrere Angebote ein und finanzieren Sie nur den Betrag, der tatsächlich fehlt. Eine Reserve für unerwartete Mehrkosten sollte erhalten bleiben.
Eine Umschuldung: Mehrere teure Kredite lassen sich unter bestimmten Bedingungen durch einen günstigeren Kredit zusammenfassen. Vergleichen Sie dafür die Gesamtkosten einschließlich möglicher Ablöse- oder Vorfälligkeitskosten. Eine niedrigere Monatsrate allein beweist keinen Vorteil, wenn sich die Laufzeit stark verlängert.
Wann Sie besser warten oder verzichten sollten
Warten Sie mit einem Kredit, wenn Ihr Budget dauerhaft zu knapp ist. Das gilt besonders bei Mahnungen, einem überzogenen Girokonto, mehreren laufenden Raten oder häufigen Zahlungsaufschüben. Wachsende Schulden und ständige Ratenzahlungen weisen auf eine Überschuldung hin, also auf eine langfristig zu hohe finanzielle Belastung. Die Sparkasse beschreibt diese Warnzeichen.
Für Urlaub, Unterhaltungselektronik, Möbel ohne dringenden Bedarf und spontane Käufe spricht meist wenig für einen Kredit. Verschieben Sie den Kauf und sparen Sie den Betrag zuerst an. So sehen Sie, ob der Wunsch bleibt und ob Sie die geplante Rate regelmäßig zahlen können.
Besonders kritisch ist ein Kredit, wenn Ihr Einkommen unsicher ist, eine größere Ausgabe bevorsteht oder Sie keine Rücklage für Reparaturen und Einkommensausfälle haben. Auch eine kleine Rate kann problematisch werden, wenn sie viele Jahre läuft. Prüfen Sie außerdem, ob sich Ihre Lebenssituation bald ändert, etwa durch Elternzeit, einen Arbeitsplatzwechsel, einen Umzug oder das Ende eines befristeten Arbeitsvertrags.
Bei einem finanziellen Engpass haben Miete, Energiekosten, Lebensmittel und notwendige Medikamente Vorrang vor Kreditraten. Das gilt ebenso für Telefon und Internet sowie Unterhaltsleistungen. Die Verbraucherzentrale nennt diese Zahlungen als vorrangige Verpflichtungen. Wenn diese Ausgaben bereits schwerfallen, ist ein neuer Kredit meist keine Lösung. Sprechen Sie frühzeitig mit Ihren Gläubigern und wenden Sie sich an eine anerkannte Schuldnerberatung.
Die Kreditprüfung beginnt mit Ihrem Haushaltsbudget
Notieren Sie zuerst Ihr monatliches Nettoeinkommen. Ziehen Sie feste Ausgaben wie Miete, Energie, Versicherungen, Unterhalt, bestehende Raten und regelmäßige Beiträge ab. Rechnen Sie auch unregelmäßige Kosten für Kleidung, Reparaturen, Urlaub, Nachzahlungen und Gesundheit ein. Teilen Sie Jahreskosten durch zwölf, damit sie im Monatsbudget stehen.
Die verbleibende Summe ist nicht automatisch Ihre mögliche Kreditrate. Lassen Sie einen Teil als Reserve übrig. Die häufig genannte Grenze von 40 Prozent des Nettoeinkommens ist eine Bank-Faustregel und keine persönliche Sicherheitsgrenze. Sie berücksichtigt Ihre tatsächlichen Lebenshaltungskosten und die Stabilität Ihres Einkommens nicht ausreichend. Die Verbraucherzentrale rät, nur so viel aufzunehmen, wie Sie dauerhaft zahlen können.
Ein einfacher Praxistest ist das Vorspar-Experiment: Legen Sie drei Monate lang den geplanten Ratenbetrag auf ein separates Konto. Wenn Sie das Geld ohne Dispo, Zahlungsaufschub oder Verzicht auf notwendige Ausgaben zurücklegen, spricht das für eine tragfähige Rate. Die Verbraucherzentrale empfiehlt diesen Test.
Eine einfache Entscheidungsübersicht
| Ihre Situation | Kreditentscheidung |
|---|---|
| Notwendige Ausgabe, klarer Betrag, regelmäßiges Einkommen und ausreichender Monatsüberschuss | Kredit kann sinnvoll sein |
| Kauf ist wichtig, aber nicht dringend, und Sie können in absehbarer Zeit sparen | Warten und ansparen |
| Rate funktioniert nur mit Dispo oder auf Kosten von Grundausgaben | Keinen neuen Kredit aufnehmen |
| Mehrere Kredite mit hohen Kosten | Umschuldung rechnerisch prüfen |
| Unsicheres Einkommen und keine Rücklage | Erst Budget stabilisieren |
| Immobilie oder große Modernisierung | Eigenkapital, Folgekosten und Zinsbindung umfassend berechnen |
Kreditangebote richtig vergleichen
Vergleichen Sie Angebote immer bei gleicher Kreditsumme, Laufzeit und Tilgung. Der effektive Jahreszins ist dabei die zentrale Kennzahl. Achten Sie zusätzlich auf die Gesamtsumme aller Rückzahlungen und die Möglichkeit von Sondertilgungen. Prüfen Sie auch die Kosten für eine vorzeitige Ablösung und die Folgen verspäteter Zahlungen.
Eine niedrige Monatsrate kann auf einer langen Laufzeit beruhen. Dann läuft die Rückzahlung länger, und die Zinskosten fallen höher aus. Vergleichen Sie deshalb diese Werte:
- monatliche Rate,
- Gesamtrückzahlung,
- Laufzeit,
- effektiver Jahreszins,
- mögliche Zusatzkosten.
Ein Dispokredit eignet sich höchstens für kurzfristige Engpässe und ist häufig teuer. Beim Rahmenkredit steht ein fester Verfügungsrahmen bereit; Zinsen fallen in der Regel auf den abgerufenen Betrag an. Ein Ratenkredit passt eher zu einer geplanten Ausgabe mit festem Betrag und gleichbleibenden Raten. Der ADAC im Überblick zu Kreditarten beschreibt diese Unterschiede.
Seien Sie vorsichtig bei Angeboten, die hohe Summen ohne nachvollziehbare Bonitätsprüfung versprechen oder zuerst Gebühren und Versicherungen verlangen. Die Kreditwürdigkeit, auch Bonität genannt, zeigt, ob Sie den Kredit voraussichtlich zurückzahlen können. Banken müssen die Kreditwürdigkeit vor der Vergabe prüfen. Eine Zusage ohne Prüfung ist daher ein Warnsignal.
Eine freiwillige Restschuldversicherung verteuert den Kredit häufig deutlich. Sie ist außerdem nicht automatisch im effektiven Jahreszins enthalten. Besteht das Kreditinstitut auf einer solchen Versicherung, müssen die Kosten in den effektiven Jahreszins einfließen. Prüfen Sie daher, ob Sie den Kredit ohne Versicherung abschließen können und welche Leistungen der Vertrag tatsächlich abdeckt.
Immobilienkredite brauchen eine eigene Rechnung
Bei einer Baufinanzierung genügt die Monatsrate als alleiniger Maßstab nicht. Die Verbraucherzentrale empfiehlt grundsätzlich, [etwa 20 bis 30 Prozent des Kaufpreises zuzüglich der Kaufnebenkosten
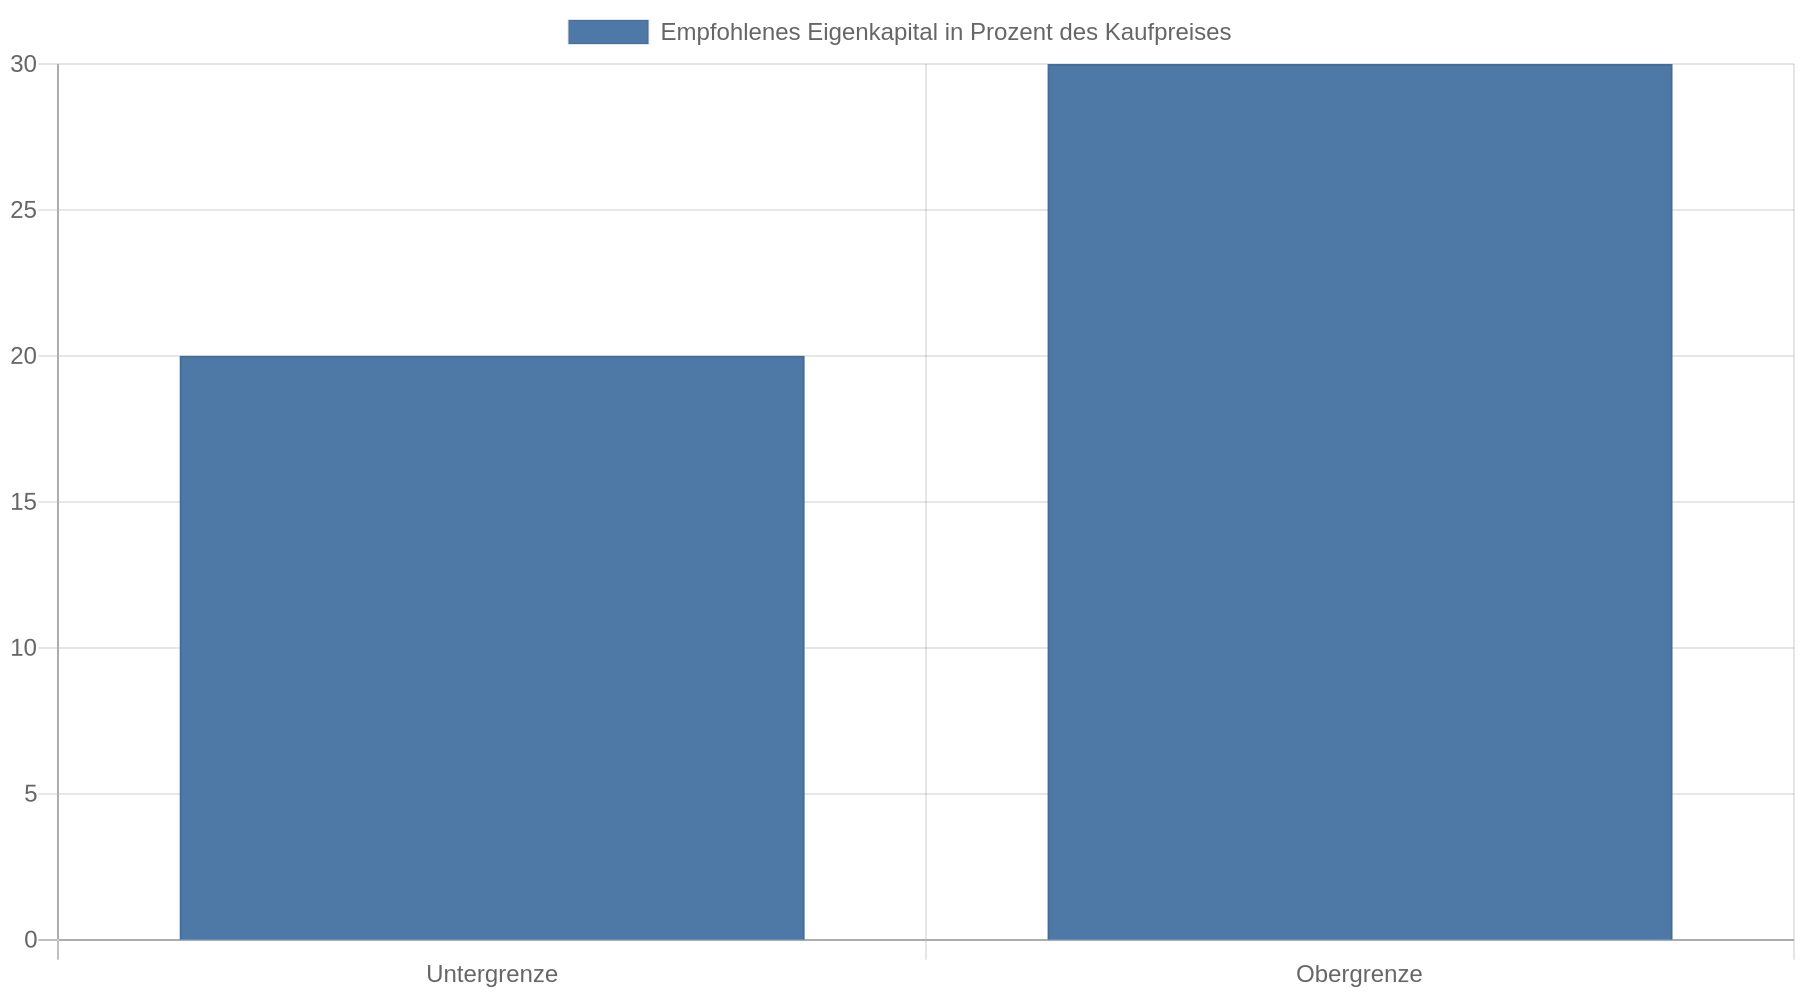 ](https://www.verbraucherzentrale.de/wissen/geld-versicherungen/bau-und-immobilienfinanzierung/immobilienfinanzierung-diese-modelle-gibt-es-und-das-sollten-sie-beachten-5801) aus Eigenkapital zu finanzieren. Wenig Eigenkapital führt häufig zu höheren Zinsen und erhöht das Risiko, dass bei einem vorzeitigen Verkauf Schulden übrig bleiben.
Planen Sie zusätzlich laufende Instandhaltung ein. Für den Werterhalt einer Immobilie werden rund 2 Prozent des Werts der Bausubstanz pro Jahr als Orientierung genannt. Hinzu kommen Grundsteuer, Versicherungen, Energie, Hausgeld oder Reparaturen.
Für selbst genutzte Immobilien gilt ein einfaches Annuitätendarlehen, bei dem Rate und Zinsbindung klar vereinbart sind, als leichter verständlich. Bei einem endfälligen Darlehen zahlen Sie während der Laufzeit die Zinsen und tilgen den Kredit erst am Ende. Das angesparte Geld reicht dann möglicherweise nicht aus. Die Verbraucherzentrale warnt vor diesem Risiko.
Prüfen Sie, wie lange Sie voraussichtlich in der Immobilie bleiben. Bei einem vorzeitigen Verkauf kann eine Vorfälligkeitsentschädigung anfallen. Eine Immobilie ist keine sichere Geldanlage: Ihr Wert kann sinken, während der Kredit unverändert weiterläuft.
Was passiert, wenn die Rate nicht mehr passt?
Wenn Sie eine Kreditrate nicht zahlen, entstehen zunächst Rückstände und Mahnungen. Danach können Inkassokosten hinzukommen. Bei einer Immobilienfinanzierung können längere Zahlungsrückstände zur Kündigung des Darlehens und später zu einer Zwangsversteigerung führen. Die Verbraucherzentrale erklärt mögliche Folgen und erste Schritte bei Zahlungsschwierigkeiten.
Warten Sie deshalb nicht auf die nächste Mahnung. Kontaktieren Sie das Kreditinstitut, sobald Sie absehen, dass die Rate ausfällt. Prüfen Sie gemeinsam, ob eine vorübergehende Anpassung möglich ist, und lassen Sie sich die Kosten schriftlich nennen. Nehmen Sie keinen weiteren Kredit auf, um eine bereits nicht tragbare Rate zu bedienen.
Verbraucherkredite können grundsätzlich innerhalb von 14 Tagen widerrufen werden. Ob das im Einzelfall gilt und welche Folgen der Widerruf hat, hängt vom Vertrag und der Belehrung ab. Prüfen Sie die Unterlagen deshalb vor Ablauf der Frist und holen Sie bei Unklarheiten Verbraucherberatung oder rechtlichen Rat ein.
Kernaussagen
- Prüfen Sie zuerst Ihr Budget: Eine Rate ist nur tragbar, wenn nach allen Lebenshaltungskosten, Rücklagen und bestehenden Verpflichtungen dauerhaft Geld übrig bleibt.
- Finanzieren Sie vor allem Notwendiges: Ein Kredit passt eher zu dringenden Reparaturen, einem erforderlichen Fahrzeug oder einer rechnerisch günstigeren Umschuldung als zu kurzfristigen Konsumwünschen.
- Vergleichen Sie die Gesamtkosten: Ausschlaggebend sind effektiver Jahreszins, Gesamtrückzahlung, Laufzeit und Zusatzkosten. Die kleinste Monatsrate allein reicht für den Vergleich nicht aus.
- Testen Sie die Rate drei Monate lang: Legen Sie den geplanten Betrag zurück. So zeigt sich, ob Sie dafür den Dispo nutzen oder notwendige Ausgaben verschieben müssten.
- Reagieren Sie bei Engpässen früh: Grundausgaben haben Vorrang vor Kreditraten; ein weiterer Kredit verschärft eine bereits nicht tragbare Belastung.
FAQ
Ist ein Kredit trotz Rücklagen sinnvoll?
Das hängt vom Zweck und von den Kreditkosten ab. Nutzen Sie nicht automatisch Ihre gesamte Rücklage, wenn Sie danach keine Reserve für Reparaturen oder Einkommensausfälle hätten. Vergleichen Sie die Zinskosten mit der Rendite Ihrer Rücklage und bewahren Sie einen angemessenen Notgroschen.
Wie hoch darf meine Kreditrate sein?
Eine feste Prozentgrenze passt nicht zu jedem Haushalt. Die oft genannte Grenze von 40 Prozent des Nettoeinkommens ist nur eine Bank-Faustregel. Entscheidend ist, was nach allen tatsächlichen Ausgaben, Rücklagen und bestehenden Raten regelmäßig frei bleibt.
Ist ein Dispokredit für eine größere Anschaffung geeignet?
Für eine größere, geplante Ausgabe passt ein Ratenkredit meist besser, weil Betrag, Laufzeit und Rate feststehen. Ein Dispokredit ist flexibel, aber häufig teuer und sollte nicht dauerhaft ein Haushaltsdefizit ausgleichen.
Was mache ich, wenn ich bereits mehrere Kredite habe?
Erstellen Sie zuerst eine Liste mit Restschuld, Zinssatz, Rate und Laufzeit jedes Kredits. Prüfen Sie dann, ob eine Umschuldung einschließlich aller Ablösekosten die Gesamtkosten tatsächlich senkt. Eine Schuldnerberatung hilft, wenn Sie Raten bereits nur verspätet oder mit neuen Schulden zahlen.
Kann ich einen Kredit vorzeitig zurückzahlen?
Das hängt von der Kreditart und dem Vertrag ab. Prüfen Sie, ob Sondertilgungen kostenlos möglich sind und ob bei einer vorzeitigen Ablösung Kosten entstehen. Bei einer Baufinanzierung kann eine Vorfälligkeitsentschädigung anfallen.
Was ist der nächste sinnvolle Schritt vor der Antragstellung?
Legen Sie drei Monate lang genau den Betrag zurück, den die geplante Rate ausmachen würde. Führen Sie parallel eine Haushaltsrechnung mit unregelmäßigen Ausgaben. Wenn das ohne neue Schulden gelingt, vergleichen Sie anschließend mindestens zwei Angebote anhand des effektiven Jahreszinses und der Gesamtrückzahlung.