
Dieser Artikel richtet sich an private Verbraucher in Deutschland, die einen Kreditvertrag abgeschlossen haben und jetzt merken, dass etwas nicht stimmt. Das kann eine fehlerhafte Widerrufsbelehrung sein, eine unzulässige Gebührenklausel oder eine zu hoch berechnete Vorfälligkeitsentschädigung bei vorzeitiger Ablösung einer Baufinanzierung. Nicht jeder Fehler bringt automatisch Nachteile. Manche Fehler geben Ihnen aber Rechte, die Sie selbst geltend machen müssen. Fast immer ist die wichtigste Frage: Welche Fristen müssen Sie einhalten, und welche Kosten entstehen Ihnen oder bleiben Ihnen erspart?
Ein Kreditvertrag ist rechtlich gesehen ein Darlehensvertrag. Fehler darin können verschiedene Formen haben. Die Bank kann etwa eine unwirksame Klausel verwendet haben. Denkbar ist auch eine fehlerhaft formulierte Widerrufsbelehrung oder eine falsch berechnete Entschädigung. Je nach Fehlerart gelten unterschiedliche Fristen und Kostenregeln. In den meisten Fällen lohnt es sich, den Vertrag genau zu prüfen, bevor Sie zahlen oder auf Ansprüche verzichten. Die Verbraucherzentralen unterstützen Sie dabei. Oft können Sie Geld zurückfordern oder unnötige Kosten vermeiden.
Vorfälligkeitsentschädigung: Wann die Bank sie verlangen darf und wann nicht
Wenn Sie eine Baufinanzierung vorzeitig ablösen möchten, verlangt die Bank in der Regel eine Vorfälligkeitsentschädigung. Das ist eine Ausgleichszahlung für den Schaden der Bank, weil sie die vereinbarten Zinsen nicht mehr bekommt. Nach § 502 Abs. 1 BGB darf die Bank eine angemessene Entschädigung für den unmittelbar mit der vorzeitigen Rückzahlung zusammenhängenden Schaden verlangen. Die von der Bank geforderte Summe ist nicht immer angemessen, und gerade in der Berechnung liegt ein häufiger Fehler.
Die Berechnung der Vorfälligkeitsentschädigung läuft nach komplexen Formeln ab. Sie hängen von der Restlaufzeit, dem vereinbarten Zinssatz und den aktuellen Marktzinsen ab. Wenn die Zinsen seit Vertragsabschluss gesunken sind, entsteht der Bank tatsächlich ein Schaden, weil sie das Geld nur zu niedrigeren Zinsen wieder anlegen kann. Ist der Schaden geringer als die geforderte Entschädigung, können Sie die Differenz zurückfordern. Die Verbraucherzentrale empfiehlt, die Berechnung unabhängig prüfen zu lassen, etwa von einer Verbraucherzentrale. Das kostet in der Regel eine Beratungsgebühr. Sie lohnt sich oft, wenn dadurch mehrere tausend Euro gespart werden.
Ein wichtiger Sonderfall: Hat die Bank selbst Fehler im Vertrag gemacht, etwa bei der Widerrufsbelehrung oder bei der Angabe des effektiven Jahreszinses, kann sie gar keine Vorfälligkeitsentschädigung verlangen. Das gilt vor allem dann, wenn Sie den Vertrag wegen des Fehlers widerrufen können. Dann läuft die Rückabwicklung anders: Sie zahlen nur die tatsächlich genutzte Kreditsumme zurück, und die Bank muss die bereits gezahlten Zinsen anteilig erstatten. Eine Vorfälligkeitsentschädigung fällt dann komplett weg.
Verwandt, aber nicht identisch ist die Nichtabnahmeentschädigung. Sie entsteht, wenn Sie den Kreditvertrag zwar unterschrieben haben, die Darlehenssumme aber nicht abnehmen, etwa weil das geplante Haus doch nicht gekauft wird. Auch hier kann die Bank eine Entschädigung verlangen, weil ihr durch die Nichtauszahlung ein Schaden entsteht. Die Höhe hängt von ähnlichen Kriterien ab wie bei der Vorfälligkeitsentschädigung. Auch hier gilt: Lassen Sie die geforderte Summe prüfen, bevor Sie zahlen.
Widerruf und Rückabwicklung: Fristen, Kosten und was Sie beachten müssen
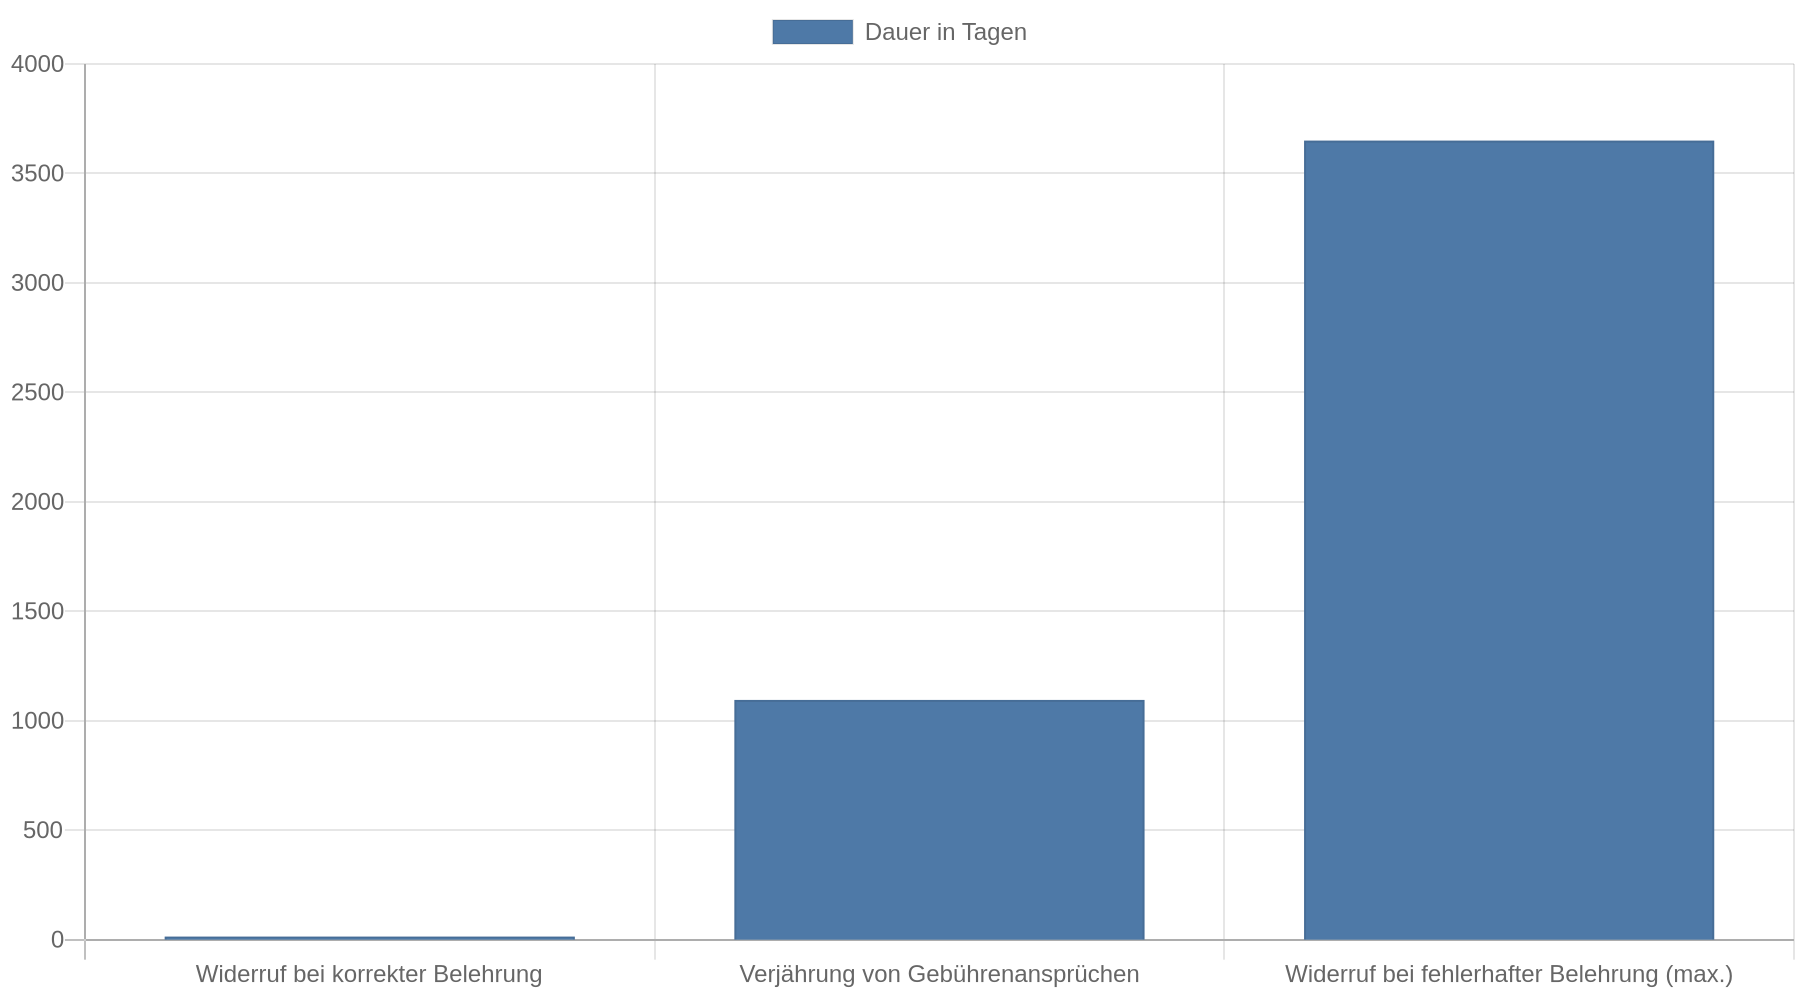
Der Widerruf ist das stärkste Mittel bei Fehlern im Kreditvertrag. Mit einem Widerruf machen Sie den gesamten Vertrag rückgängig. Die Bank muss Ihnen alle geleisteten Zahlungen zurückerstatten. Das Widerrufsrecht haben Sie bei den meisten Verbraucherdarlehensverträgen: Ratenkrediten, Autokrediten und Baufinanzierungen. Entscheidend ist die Frist. Bei korrekter Belehrung beträgt sie 14 Tage ab Vertragsabschluss. Ist die Widerrufsbelehrung fehlerhaft, kann die Frist deutlich länger sein oder gar nicht erst zu laufen beginnen.
Ein häufiger Fehler in der Praxis: Die Bank verwendet eine veraltete oder unvollständige Widerrufsbelehrung, etwa weil sie das Pflichtangaben-Muster nicht eingehalten hat. Dann können Sie den Vertrag unter Umständen noch Jahre nach Abschluss widerrufen. Der Bundesgerichtshof hat dazu in mehreren Urteilen entschieden, und die Rechtsprechung ist für Verbraucher günstig. Es gibt aber eine Grenze: Nach zehn Jahren ist der Widerruf immer ausgeschlossen, selbst bei fehlerhafter Belehrung. Diese Frist sollten Sie im Blick behalten, wenn Sie einen älteren Vertrag prüfen.
Die Rückabwicklung nach einem Widerruf hat konkrete Kostenfolgen. Sie müssen die erhaltene Darlehenssumme zurückzahlen, in der Regel in einer Summe. Die Bank muss Ihnen die gezahlten Zinsen und Gebühren erstatten. Für die Nutzung des Geldes zahlen Sie einen Nutzungsersatz, der sich am marktüblichen Zinssatz orientiert. In der Praxis heißt das: Sie bekommen die gezahlten Zinsen zurück, zahlen aber meist einen niedrigeren Nutzungsersatz. Die Differenz bleibt bei Ihnen. Zusätzlich kann die Bank eine Vorfälligkeitsentschädigung verlangen, wenn Sie das Darlehen vorzeitig zurückzahlen. Diese Entschädigung ist aber nur zulässig, wenn der Vertrag wirksam war. Bei erfolgreichem Widerruf entfällt sie.
Für den Widerruf brauchen Sie keine besondere Form, aber Sie müssen ihn eindeutig erklären und später nachweisen können. Ein Anruf genügt dafür nicht. Schreiben Sie einen Brief oder nutzen Sie das Musterformular der Verbraucherzentrale, und bewahren Sie den Nachweis auf, etwa das Einschreiben mit Rückschein oder den Einlieferungsbeleg. Die Frist ist gewahrt, wenn Sie Ihre Erklärung rechtzeitig absenden, nicht erst, wenn sie bei der Bank ankommt.
Gebühren zurückfordern: Was die BGH-Urteile für Sie bedeuten
Neben dem Widerruf gibt es eine zweite Möglichkeit, bei fehlerhaften Kreditverträgen Geld zurückzuholen: Sie können Gebühren zurückfordern, die auf unwirksamen Klauseln beruhen. Viele Banken haben in ihren Verträgen Gebührenklauseln verwendet, die der Bundesgerichtshof für unwirksam erklärt hat. Das betrifft etwa Kontoführungsgebühren bei Girokonten und Bearbeitungsgebühren bei Krediten. Ist eine solche Klausel unwirksam, haben Sie Anspruch auf Rückzahlung der gezahlten Beträge.
Der Bundesgerichtshof hat mit Urteilen vom 19. November 2024 und 3. Juni 2025 die Höhe der Erstattungsansprüche und die Verjährungsfristen konkretisiert. Banken können die Zustimmung ihrer Kunden zu Preiserhöhungen nicht einfach unterstellen. Haben Sie einer Gebührenerhöhung nicht zugestimmt, können Sie die zu viel gezahlten Beträge zurückfordern. Die Verjährung spielt dabei eine zentrale Rolle. Ansprüche verjähren in der Regel nach drei Jahren. Die Frist beginnt erst am Ende des Jahres, in dem Sie von dem Anspruch erfahren haben. Bei älteren Forderungen kann die Verjährung schon eingetreten sein. Warten Sie daher nicht zu lange.
Für Kreditverträge heißt das: Prüfen Sie Kontoauszüge und Vertragsunterlagen auf Gebühren, die Sie nicht ausdrücklich vereinbart haben. Dazu zählen etwa Kontoführungsgebühren, die nach Vertragsschluss einseitig erhöht wurden, oder Bearbeitungsgebühren aus der Kreditvergabe. Fordern Sie die Rückzahlung schriftlich und setzen Sie eine Frist von zwei bis vier Wochen. Lehnt die Bank ab, wenden Sie sich an die Verbraucherzentrale oder die Schlichtungsstelle. Für die rechtliche Durchsetzung können Sie auch einen Anwalt einschalten. Im Erfolgsfall trägt die Bank die Kosten.
Kernaussagen
- Prüfen Sie die Vorfälligkeitsentschädigung immer unabhängig: Die Bank rechnet sie nach eigenen Formeln aus, und die geforderte Summe ist häufig zu hoch. Eine Prüfung durch die Verbraucherzentrale kostet wenig und kann mehrere tausend Euro sparen.
- Fehlerhafte Widerrufsbelehrungen verlängern Ihre Frist: Entspricht die Belehrung nicht dem gesetzlichen Muster, können Sie den Kreditvertrag unter Umständen noch Jahre später widerrufen, höchstens zehn Jahre.
- Bei erfolgreichem Widerruf entfällt die Vorfälligkeitsentschädigung: Sie zahlen nur die Darlehenssumme zurück und bekommen die gezahlten Zinsen abzüglich eines Nutzungsersatzes erstattet.
- Gebühren aus unwirksamen Klauseln können Sie zurückfordern: Die BGH-Urteile von 2024 und 2025 stärken Ihre Position. Beachten Sie aber die dreijährige Verjährungsfrist.
- Dokumentieren Sie jeden Schritt schriftlich: Widerruf und Gebührenrückforderung brauchen einen Nachweis. Bewahren Sie Einschreibenbelege und Kopien aller Schreiben auf.
FAQ
Wie erkenne ich, ob meine Widerrufsbelehrung fehlerhaft ist?
Eine Widerrufsbelehrung ist fehlerhaft, wenn sie nicht alle gesetzlich vorgeschriebenen Angaben enthält oder das amtliche Muster nicht korrekt verwendet. Dazu gehören etwa die genaue Bezeichnung des Widerrufsrechts und die Frist. Auch die Kontaktdaten der Bank müssen in der Belehrung stehen. Wenn Sie unsicher sind, lassen Sie die Belehrung bei einer Verbraucherzentrale prüfen. Die Beratung kostet in der Regel eine Gebühr, gibt Ihnen aber Sicherheit.
Was passiert, wenn ich den Kreditvertrag widerrufe, aber das Geld schon ausgegeben habe?
Sie müssen die Darlehenssumme trotzdem zurückzahlen, auch wenn Sie das Geld bereits für andere Zwecke ausgegeben haben. Die Bank bekommt den vollen Nennbetrag zurück. Für die Zeit, in der Sie das Geld genutzt haben, zahlen Sie einen Nutzungsersatz. Die Restschuld müssen Sie dann aus eigenen Mitteln oder über eine Anschlussfinanzierung begleichen.
Kann ich Gebühren zurückfordern, die vor mehr als drei Jahren gezahlt wurden?
Das hängt vom Einzelfall ab. Die regelmäßige Verjährungsfrist beträgt drei Jahre. Sie beginnt am Ende des Jahres, in dem Sie von dem Anspruch erfahren haben. Bei älteren Forderungen kann die Verjährung bereits eingetreten sein. Die BGH-Urteile von 2024 und 2025 haben die Berechnung der Fristen aber präzisiert. Lassen Sie Ihre Ansprüche von einem Fachmann prüfen, bevor Sie aufgeben.
Was kostet die Beratung bei der Verbraucherzentrale?
Die Gebühren für die Beratung variieren je nach Bundesland und Thema. Für die Prüfung eines Kreditvertrags oder einer Vorfälligkeitsentschädigung fallen in der Regel Gebühren an. Diese Kosten sind gut investiert, wenn Sie dadurch deutlich höhere Rückzahlungen bekommen oder Geld sparen. Bei geringem Einkommen gibt es oft ermäßigte Sätze.
Muss ich einen Anwalt einschalten, um meine Rechte durchzusetzen?
In klaren Fällen, etwa bei einer offensichtlich unwirksamen Klausel, können Sie die Rückforderung selbst schriftlich stellen, auch ohne Anwalt. Lehnt die Bank ab, gehen Sie zur Verbraucherzentrale oder zur Schlichtungsstelle. Einen Anwalt brauchen Sie vor allem, wenn die Bank hartnäckig bleibt oder wenn es um hohe Summen geht. Im Erfolgsfall trägt die Gegenseite die Kosten.