
Wenn Sie als privater Verbraucher einen Kredit, einen Mobilfunkvertrag, eine Wohnung oder einen Ratenkauf beantragen und die Bonitätsprüfung scheitert, sind zuerst drei Dinge wichtig: welche Daten über Sie gespeichert sind, was die Aufklärung kostet und welche Fristen gelten. Banken, Mobilfunkanbieter, Onlinehändler und Vermieter fragen bei einer Bonitätsprüfung bei Auskunfteien wie der Schufa an, wie wahrscheinlich Sie Ihre Rechnungen bezahlen. Aus den gespeicherten Daten berechnet die Auskunftei einen Score-Wert, eine Zahl, die Ihr Zahlungsrisiko abbilden soll. Fällt dieser Wert zu niedrig aus, lehnt der Anbieter den Vertrag ab, verlangt Vorkasse oder bietet nur höhere Zinsen an. Verschwindet im Online-Shop nach Eingabe Ihrer Daten plötzlich die gewünschte Zahlungsart, ist in vielen Fällen der Score-Wert der Grund für den Wechsel im Bezahlsystem.
Die ersten Schritte sind kostenlos. Sie haben das Recht, kostenlos zu erfahren, welche Daten über Sie gespeichert sind, und bei einer Ablehnung eine Erklärung zu verlangen, wie Ihr Score zustande kommt. Kosten entstehen vor allem dann, wenn Sie kostenpflichtige Dienste nutzen, die diese Auskünfte verkaufen, oder wenn Sie anwaltliche Hilfe brauchen. Auskunfteien dürfen nicht alles und nicht auf Dauer speichern. Seit Ende 2025 entscheidet bei erledigten Zahlungsstörungen oft eine Einzelfallabwägung über die Löschung.
Warum die Prüfung scheitert und welche Daten Sie sofort prüfen sollten
Scoring ist ein mathematisches Verfahren, mit dem Auskunfteien vorhersagen, wie wahrscheinlich Sie Ihre Rechnungen bezahlen. Jeder Mensch hat einen solchen Score, auch ohne sich jemals angemeldet zu haben, weil die Auskunfteien Daten sammeln. Schon mit der Eröffnung eines Girokontos speichern Auskunfteien wie die Schufa Daten über Sie. Ihr Zweck ist, Auskunft zu geben, wenn jemand Kredite, Ratenkäufe oder Rechnungen nicht bezahlt. Ein negativer Eintrag kann alltägliche Geschäfte erschweren, von der Wohnungssuche bis zum Ratenkauf.
Wenn die Bonitätsprüfung scheitert, prüfen Sie zuerst Ihre gespeicherten Daten. Sie haben das Recht, einmal im Jahr kostenlos eine Datenauskunft bei der Schufa und weiteren Auskunfteien zu verlangen. In Ihrem Scoring-Profil können falsche, unzulässige oder veraltete Informationen stehen. Prüfen Sie jeden Eintrag darauf, ob er zu Ihnen gehört, ob er stimmt und ob er noch aktuell ist. Veraltete oder fehlerhafte Einträge können Sie löschen lassen. Dazu schreiben Sie der Auskunftei, benennen den Eintrag und legen Nachweise bei, etwa Kontoauszüge, Zahlungsbelege oder eine Bestätigung des Gläubigers, dass die Forderung beglichen ist.
War der Score der Grund für die Ablehnung, müssen Auskunfteien auf Verlangen erklären, wie der Score zustande gekommen ist. Nach zwei Urteilen des Europäischen Gerichtshofs müssen sie besser erklären, welche Daten den Score beeinflussen, und Sie haben mehr Rechte zu erfahren, wie der Wert entsteht. Fordern Sie diese Erklärung schriftlich an, wenn ein Anbieter Ihnen die Ablehnung mit Ihrer Bonität begründet hat.
Sammeln Sie für alle weiteren Schritte die relevanten Unterlagen: den Ablehnungsbescheid oder die E-Mail des Anbieters, die Datenauskunft, Ihre Verträge und Zahlungsbelege. Diese Unterlagen brauchen Sie, wenn Sie einen Eintrag korrigieren lassen wollen oder wenn Sie eine anwaltliche Einschätzung einholen.
Was kostenfrei ist und wo Kosten entstehen
Die Datenauskunft ist kostenfrei. Dasselbe gilt für die Erklärung des Score-Werts und für die Korrektur falscher Einträge direkt bei der Auskunftei. Für diese Leistungen sollten Sie kein Geld ausgeben. Die Verbraucherzentrale warnt davor, für eine Auskunft bei Schufa und Co. ein kostenpflichtiges Angebot zu nutzen: Sie zahlen dann für etwas, das es kostenfrei gibt.
Kosten entstehen erst dort, wo echte Arbeit nötig wird. Weigert sich eine Auskunftei, einen nachweislich falschen oder veralteten Eintrag zu löschen, hilft in der Regel nur noch rechtlicher Druck. Manche Anwaltsplattformen bieten eine kostenlose Ersteinschätzung an und nennen danach einen transparenten Festpreis, bevor Sie einen Auftrag erteilen. Beauftragen Sie einen Anwalt erst, wenn Sie Chancen und Kosten kennen. Im Rahmen einer Online-Fallschilderung können Sie die relevanten Unterlagen hochladen.
Wenn Ihre Zahlungsprobleme über einen einzelnen Eintrag hinausgehen, ist eine Schuldnerberatung die richtige Anlaufstelle. Sie hilft dabei, Verbindlichkeiten zu ordnen, und prüft, ob ein Eintrag zu Recht besteht. Die Kosten richten sich nach dem Träger der Beratungsstelle; viele kommunale und kirchliche Angebote arbeiten kostenfrei oder mit einem geringen Eigenanteil.
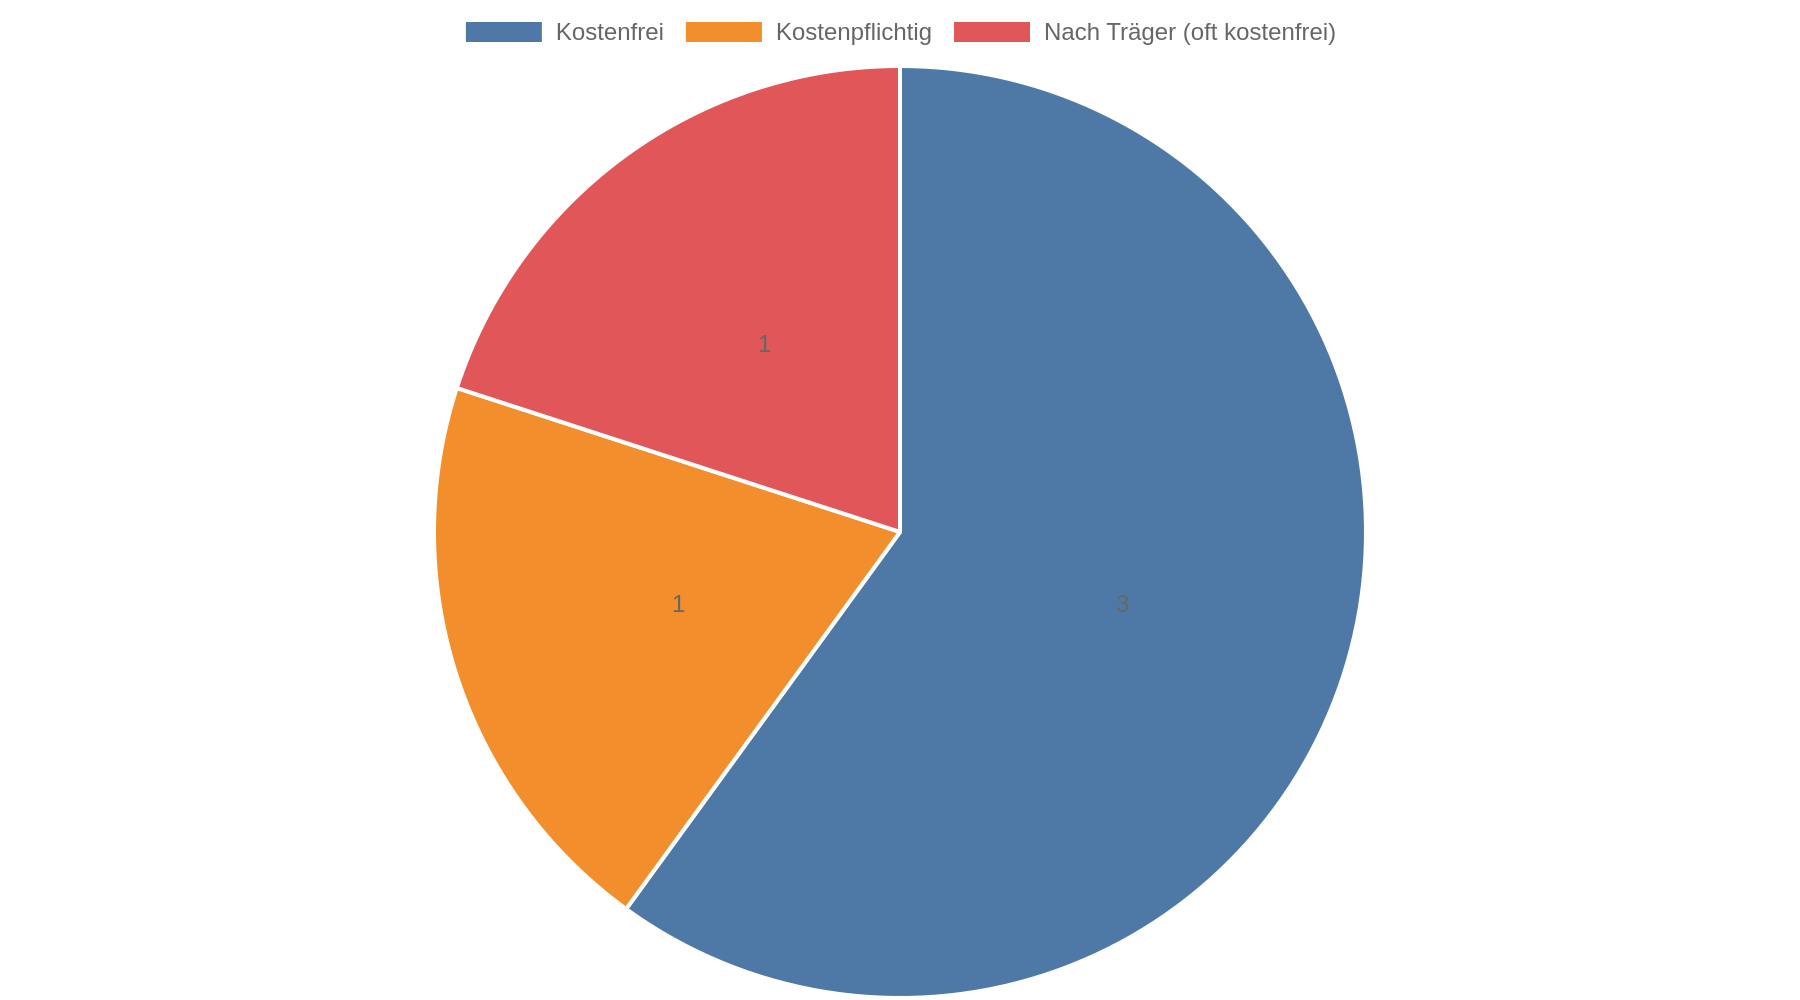
Die folgende Übersicht zeigt, welche Schritte nach einer gescheiterten Bonitätsprüfung kostenfrei sind, wo Kosten entstehen können und worauf Sie bei Fristen achten sollten.
| Schritt | Kosten | Frist | Worauf es ankommt |
|---|---|---|---|
| Datenauskunft bei der Schufa und weiteren Auskunfteien | kostenfrei, einmal jährlich | jederzeit möglich | Schriftlich anfordern, kostenpflichtige Angebote meiden |
| Erklärung des Score-Werts nach Ablehnung | kostenfrei | zeitnah nach der Ablehnung | Nur bei Ablehnung wegen Bonität verlangen |
| Korrektur oder Löschung falscher Einträge | kostenfrei bei direkter Meldung | Speicherfristen je nach Eintragsart | Nachweise über Erledigung beifügen |
| Anwaltliche Prüfung bei verweigerter Korrektur | kostenpflichtig, Festpreis nach kostenloser Ersteinschätzung | Einzelfallabwägung seit Ende 2025 | Erst Einschätzung einholen, dann beauftragen |
| Schuldnerberatung bei Zahlungsschwierigkeiten | nach Träger, oft kostenfrei | frühzeitig beginnen | Verbindlichkeiten und Einträge gemeinsam prüfen |
Fristen, Speicherung und wann Sie handeln müssen
Auskunfteien dürfen nicht alles speichern und nicht auf Dauer. Es gelten Speicherfristen, die sich nach der Art des Eintrags richten. Ein negativer Eintrag wegen einer unbezahlten Rechnung unterliegt anderen Fristen als ein erledigter Kredit. Pauschale Angaben zur Speicherdauer führen daher in die Irre.
Erledigte und offene Forderungen werden unterschiedlich behandelt. Nicht jede erledigte Forderung verschwindet sofort aus Ihrer Akte. Seit Ende 2025 entscheidet bei erledigten Zahlungsstörungen oft eine Einzelfallabwägung, ob ein Eintrag gelöscht wird: Das hängt von den Umständen Ihres Falls ab. Pauschale Aussagen zur Löschung führen Sie deshalb in die Irre.
Handeln Sie zeitnah, wenn Sie einen falschen Eintrag entdecken. Je länger ein falscher Eintrag in Ihrer Akte steht, desto mehr Anträge kann er blockieren. Die Auskunftei muss Ihren Widerspruch bearbeiten und prüfen, ob der Eintrag zu Recht besteht. Legen Sie Ihre Nachweise gleich mit, damit die Prüfung nicht ins Leere läuft.
Anwaltliche Hilfe ist sinnvoll, wenn die Auskunftei eine Korrektur verweigert, obwohl Sie die Erledigung belegen können, oder wenn Ihnen durch die Ablehnung ein konkreter Schaden entsteht, etwa wenn eine Finanzierung für eine Wohnung oder ein Auto platzt. Eine kostenlose Ersteinschätzung zeigt Ihnen, ob ein Widerspruch Aussicht auf Erfolg hat, bevor Sie Geld für einen Anwalt ausgeben. Bei laufenden Zahlungsschwierigkeiten oder einer drohenden Insolvenz wenden Sie sich zuerst an eine Schuldnerberatung; anwaltliche Hilfe ist dann der zweite Schritt.
Kernaussagen
- Kostenlose Auskunft zuerst: Fordern Sie einmal jährlich die Datenauskunft bei der Schufa und weiteren Auskunfteien an. Die Auskunft ist kostenfrei, kostenpflichtige Angebote dafür sind überflüssig.
- Score-Erklärung verlangen: War der Score der Grund für die Ablehnung, müssen Auskunfteien erklären, wie der Wert zustande kommt.
- Einträge aktiv prüfen: Falsche, unzulässige oder veraltete Informationen können die Ablehnung auslösen. Lassen Sie sie mit Nachweisen korrigieren oder löschen.
- Fristen realistisch einschätzen: Erledigte Forderungen verschwinden nicht sofort. Seit Ende 2025 entscheidet oft eine Einzelfallabwägung über die Löschung.
- Erst Einschätzung, dann Auftrag: Bei verweigerter Korrektur hilft eine kostenlose anwaltliche Ersteinschätzung, bevor Sie ein kostenpflichtiges Mandat erteilen.
FAQ
Was kostet die Auskunft bei der Schufa?
Die Datenauskunft ist einmal im Jahr kostenfrei. Dasselbe gilt für weitere Auskunfteien. Kostenpflichtige Angebote, die Ihnen diese Auskunft verkaufen, brauchen Sie nicht.
Warum verschwindet im Online-Shop plötzlich die Zahlungsart?
In vielen Fällen hat der Score-Wert den Wechsel im Bezahlsystem ausgelöst, nicht ein technischer Defekt. Der Händler fragt bei der Auskunftei an und bietet Ihnen aufgrund des Scores nur noch bestimmte Zahlungsarten an, etwa Vorkasse.
Wie lange bleibt ein negativer Eintrag gespeichert?
Die Speicherfrist hängt von der Art des Eintrags ab. Auskunfteien dürfen nicht auf Dauer speichern. Bei erledigten Zahlungsstörungen entscheidet seit Ende 2025 oft eine Einzelfallabwägung, sodass pauschale Fristangaben nicht verlässlich sind.
Was kann ich tun, wenn die Auskunftei einen falschen Eintrag nicht löscht?
Widersprechen Sie schriftlich und legen Sie Nachweise bei, etwa Zahlungsbelege oder eine Bestätigung des Gläubigers. Verweigert die Auskunftei die Korrektur, hilft eine anwaltliche Ersteinschätzung; manche Plattformen bieten sie kostenfrei an.
Welche Unterlagen brauche ich für die Korrektur eines Eintrags?
Den Ablehnungsbescheid des Anbieters, Ihre Datenauskunft, den betreffenden Vertrag und Nachweise über die Erledigung der Forderung. Diese Unterlagen reichen Sie bei der Auskunftei ein oder laden sie bei einer Online-Fallschilderung hoch.
Wann ist eine Schuldnerberatung sinnvoll?
Eine Schuldnerberatung ist sinnvoll, wenn Ihre Zahlungsprobleme über einen einzelnen Eintrag hinausgehen oder eine Insolvenz droht. Die Beratung ordnet Ihre Verbindlichkeiten und prüft, ob Einträge zu Recht bestehen. Die Kosten richten sich nach dem Träger der Beratungsstelle.