
Haben Sie in Deutschland eine Schuld bezahlt und trotzdem noch einen negativen Eintrag bei einer Auskunftei? Dann geht es Ihnen wie vielen Verbraucherinnen und Verbrauchern. Eine Auskunftei wie die SCHUFA sammelt Informationen über Ihre Kreditwürdigkeit und gibt sie an Banken, Mobilfunkanbieter, Versandhändler oder Vermieter weiter. Ein negativer Eintrag ist eine Notiz in dieser Kreditakte, die besagt, dass Sie eine Rechnung nicht oder zu spät bezahlt haben. Solange sie dort steht, sinkt Ihr Bonitätsscore, und Anträge auf Kredit, Handyvertrag oder Mietwohnung werden häufiger abgelehnt.
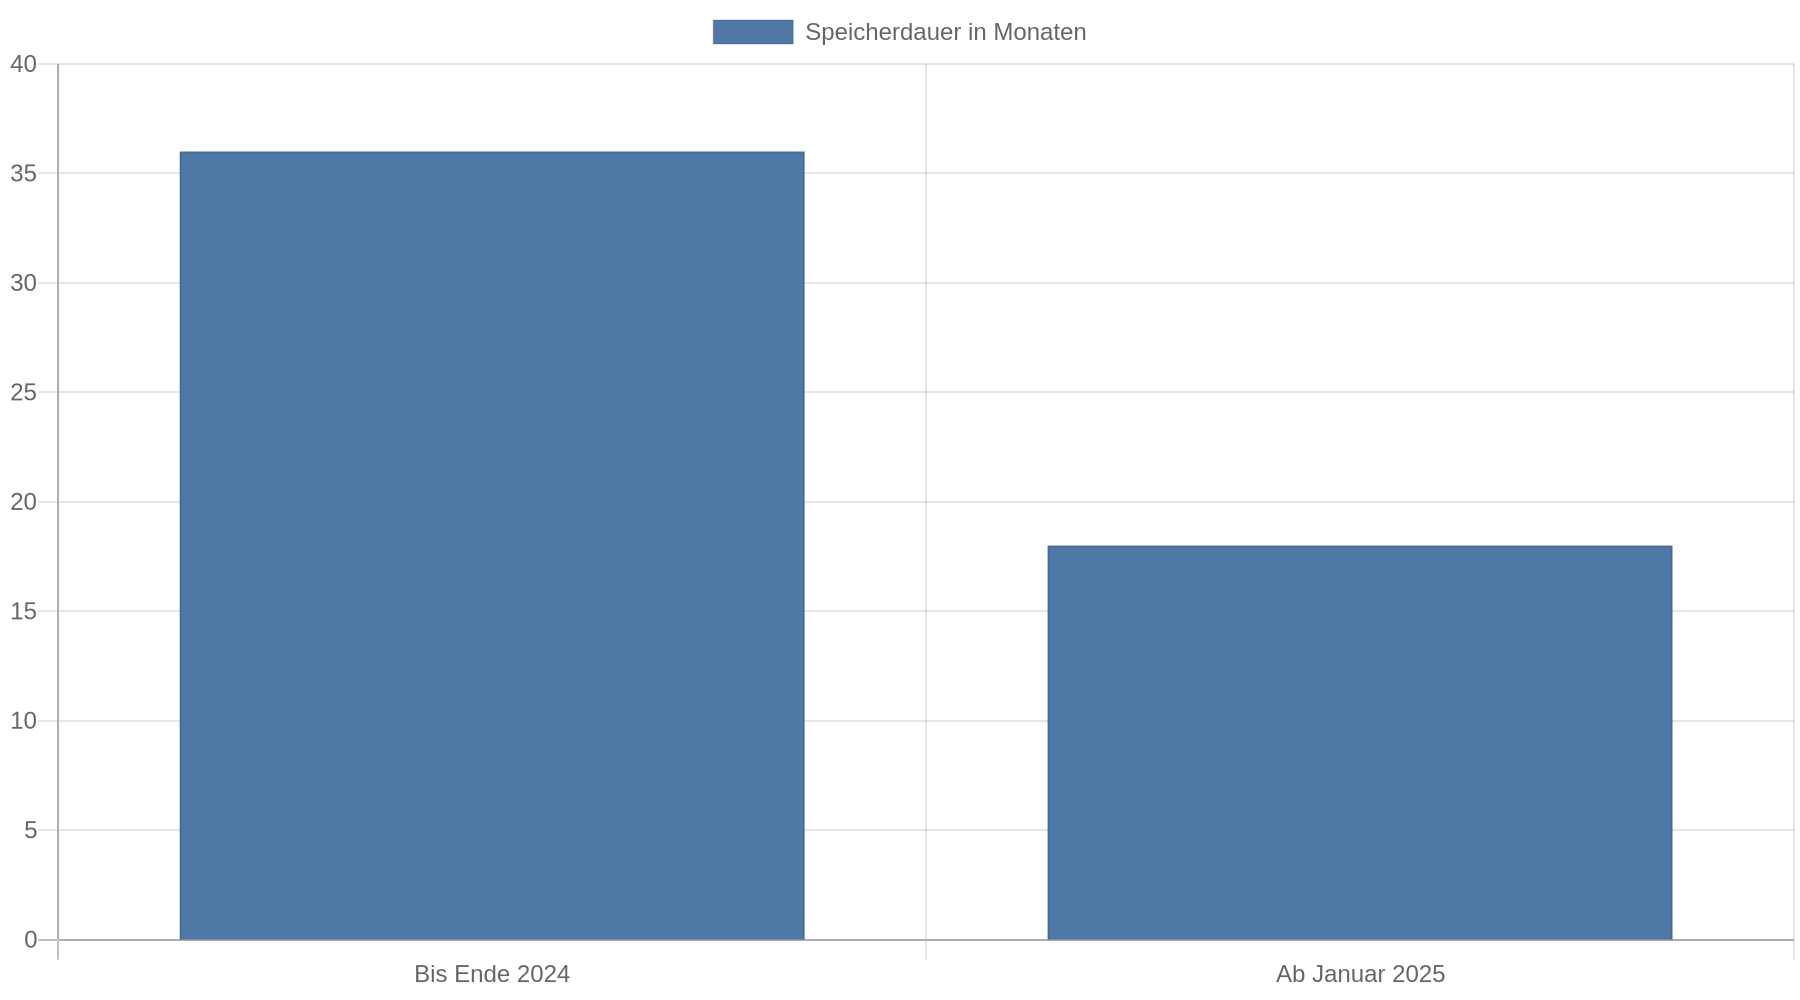
Ist die Forderung bezahlt, muss der Eintrag nicht dauerhaft bestehen bleiben. Seit dem 1. Januar 2025 löscht die SCHUFA negative Einträge bei einmaligem Zahlungsverzug automatisch nach 18 Monaten statt nach 36 Monaten. Voraussetzung ist, dass Sie die offene Rechnung innerhalb von 100 Tagen nach einer gemeldeten Mahnung bezahlt haben.
 Zusätzlich hat das Oberlandesgericht Köln im April 2025 (Az. 15 U 249/24) entschieden, dass erledigte Forderungen nicht jahrelang gespeichert werden dürfen. Wer vollständig bezahlt hat, kann die sofortige Löschung verlangen. Sie müssen die Schritte in der richtigen Reihenfolge gehen, alle Unterlagen bereithalten und die Fristen kennen.
Was sich seit Januar 2025 geändert hat
Der wichtigste Unterschied zur alten Rechtslage: Sie müssen einen bezahlten Eintrag nicht einfach aussitzen. Es gibt zwei Wege, die nebeneinander bestehen.
Der erste Weg ist die automatische Löschung nach 18 Monaten. Sie greift bei einem einmaligen Zahlungsverzug, also wenn Sie eine einzelne Rechnung zu spät bezahlt haben und die Auskunftei darüber informiert wurde. Voraussetzung ist, dass Sie den offenen Betrag innerhalb von 100 Tagen nach der gemeldeten Mahnung bezahlt haben. Dann wird der Eintrag nach 18 Monaten gelöscht. Zahlen Sie später oder gar nicht, bleibt es bei der alten Speicherdauer von 36 Monaten.
Der zweite Weg ist die sofortige Löschung nach vollständiger Zahlung. Das Oberlandesgericht Köln hat im April 2025 entschieden, dass bereits die vollständige Zahlung ausreicht, um die sofortige Löschung zu verlangen. Das gilt unabhängig davon, ob der Eintrag ursprünglich ins öffentliche Schuldnerverzeichnis hätte aufgenommen werden können. Auch das Landgericht Aachen hat in einem vergleichbaren Fall bestätigt, dass bezahlte Einträge sofort gelöscht werden müssen. Finden Sie einen erledigten Eintrag noch in Ihrer Akte, können Sie sich auf diese Urteile berufen.
Die folgende Übersicht zeigt, welche Speicherdauer in welcher Situation gilt:
| Situation | Speicherdauer | Was Sie tun können |
|---|---|---|
| Einmaliger Zahlungsverzug, Rechnung innerhalb von 100 Tagen nach gemeldeter Mahnung bezahlt |
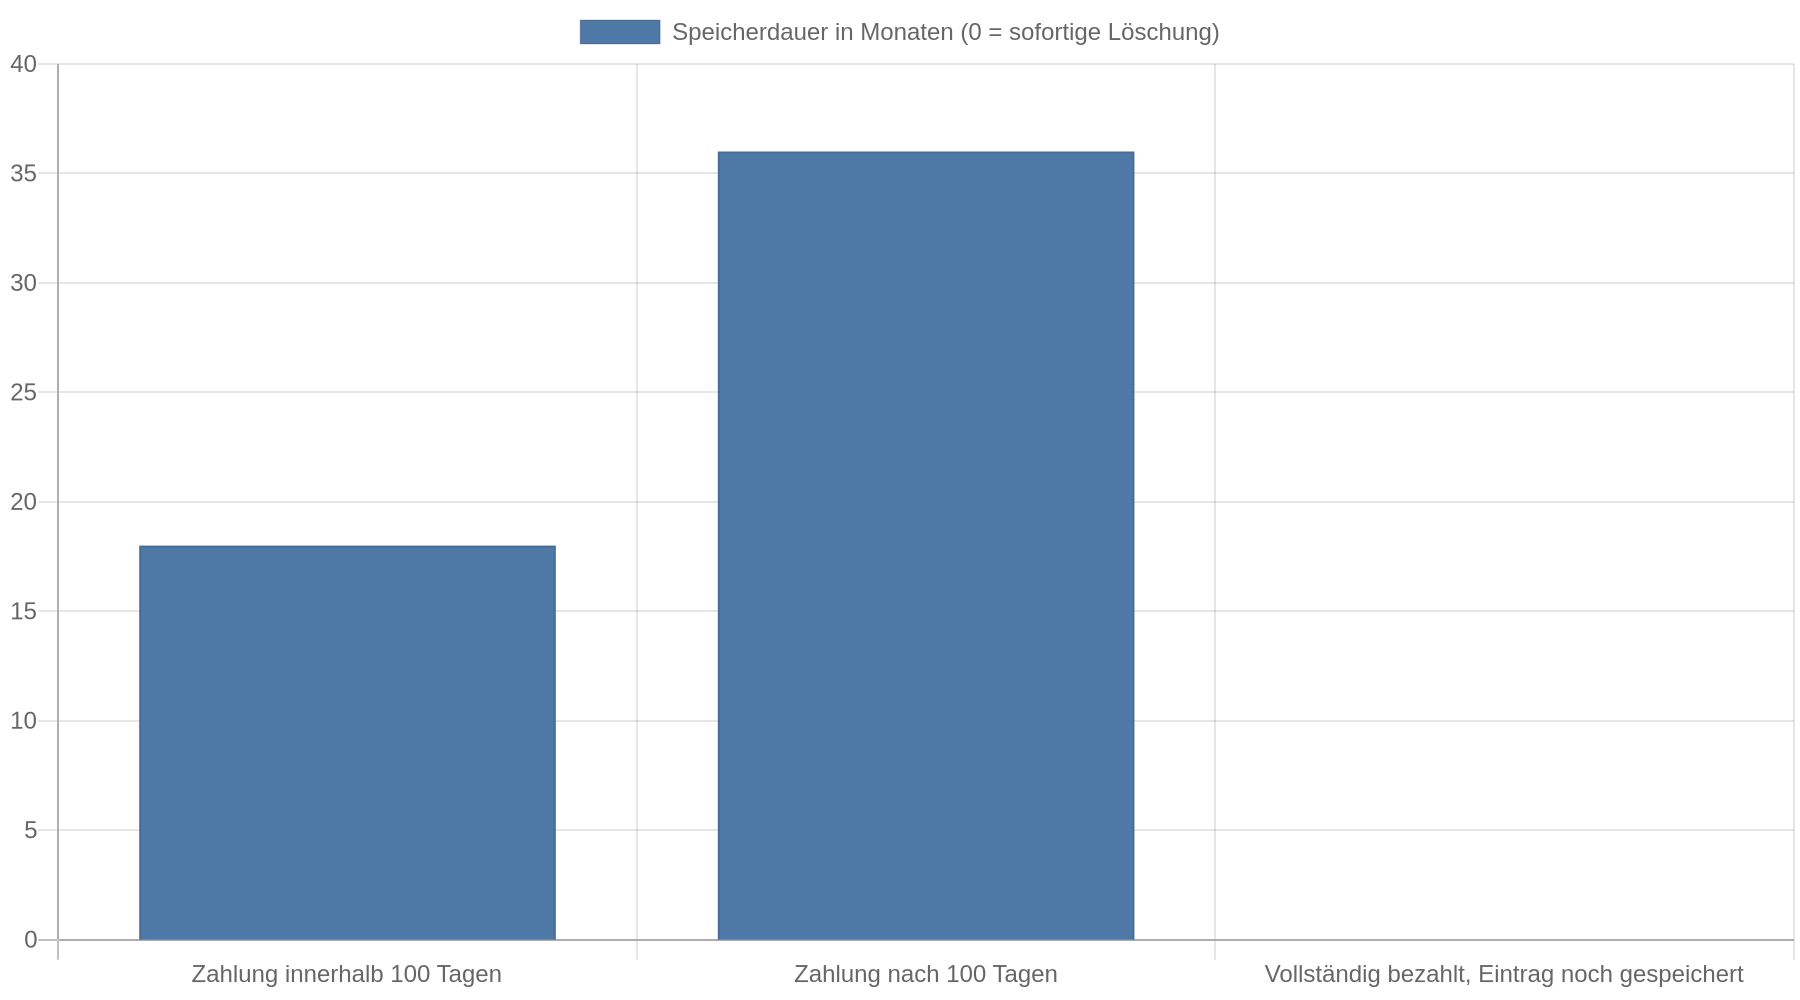 | Automatische Löschung nach 18 Monaten | Löschung abwarten oder sofortige Löschung verlangen |
| Einmaliger Zahlungsverzug, Zahlung später als 100 Tage nach der Mahnung | Löschung nach 36 Monaten | Nach Zahlung Löschung beantragen, bei Weigerung rechtlich vorgehen |
| Forderung vollständig bezahlt, Eintrag noch gespeichert | Sofortige Löschung auf Antrag | Zahlungsnachweis an die Auskunftei senden und Löschung verlangen |
Wichtig ist: Die automatische Frist ersetzt nicht Ihr Recht auf sofortige Löschung. Wer bezahlt hat, muss nicht 18 Monate warten. Sie können sofort aktiv werden. Die Auskunftei muss nach der Datenschutz-Grundverordnung innerhalb eines Monats auf Ihren Antrag reagieren.
Die Schritte in der richtigen Reihenfolge
Wenn Sie einen erledigten Eintrag loswerden wollen, gehen Sie am besten in vier Schritten vor.
Zuerst prüfen, was gespeichert ist. Fordern Sie einmal pro Jahr eine kostenlose Datenkopie bei der SCHUFA an. Dazu haben Sie nach Artikel 15 der Datenschutz-Grundverordnung ein Recht, die Auskunft ist kostenlos. Prüfen Sie außerdem, ob auch andere Auskunfteien wie Creditreform, Bürgel oder infoscore Daten über Sie gespeichert haben. Die SCHUFA führt nach eigenen Angaben Daten zur Kreditwürdigkeit von rund 68 Millionen Personen in Deutschland, aber auch die anderen Auskunfteien beliefern Banken und Händler. Nur wer alle Akten kennt, weiß, wo ein Eintrag stört.
Dann die Zahlung belegen. Sammeln Sie alle Unterlagen, die die vollständige Zahlung nachweisen: Kontoauszüge, Überweisungsbelege, Quittungen oder eine Bestätigung des Gläubigers. Dieser Nachweis ist die Grundlage für jeden Löschungsantrag. Ist der Eintrag noch als unbezahlt markiert, wenden Sie sich zuerst an den Gläubiger, also das Unternehmen, dem Sie die Schuld hatten. Der Gläubiger hat den Eintrag gemeldet und muss die Auskunftei über die Zahlung informieren. Bitten Sie ihn schriftlich darum und lassen Sie sich die Meldung bestätigen.
Danach die Löschung beantragen. Schreiben Sie an die Auskunftei, verweisen Sie auf das Urteil des Oberlandesgerichts Köln vom April 2025 und fügen Sie den Zahlungsnachweis bei. Verlangen Sie die Löschung des Eintrags und eine schriftliche Bestätigung. Bewahren Sie eine Kopie Ihres Schreibens auf. Die Löschung selbst kostet nichts; die Auskunftei darf für die Erfüllung Ihrer Rechte keine Gebühr verlangen.
Bei Weigerung Hilfe holen. Antwortet die Auskunftei nicht oder lehnt sie die Löschung ab, wenden Sie sich an die Verbraucherzentrale. Deren Beratung zu Bonitäts- und Datenschutzfragen ist kostenpflichtig, aber in der Regel deutlich günstiger als ein Anwalt. Reicht das nicht, beauftragen Sie eine Anwältin oder einen Anwalt, die auf Datenschutz- oder Kreditrecht spezialisiert sind. Gerichte haben in solchen Fällen die Löschung angeordnet und Verbrauchern Schadensersatz zugesprochen, wenn ein bezahlter Eintrag zu lange gespeichert blieb.
Was nach der Löschung für Ihre Bonität zählt
Ist der Eintrag gelöscht, verschwindet er aus Ihrer Kreditakte und fließt nicht mehr in die Berechnung Ihres Scores ein. Ihr Bonitätsscore steigt aber nicht automatisch auf einen Höchstwert, denn die Auskunftei berechnet ihn neu auf Basis der verbliebenen Daten. Wie schnell sich der Score verbessert, hängt von Ihrem gesamten Zahlungsverhalten ab.
Was Ihre Bonität nachhaltig stärkt: Bezahlen Sie Rechnungen pünktlich und halten Sie bestehende Konten und Verträge in Ordnung. Vermeiden Sie es, innerhalb kurzer Zeit viele Kreditanfragen zu stellen, denn jede Anfrage wird in der Akte vermerkt. Auch ein bestehendes Girokonto, das Sie seit Jahren ohne Überziehung führen, wirkt sich positiv aus.
Wenn Ihnen die Löschung zusteht, erreichen Sie sie selbst mit einem formlosen Antrag und dem Zahlungsnachweis. Kostenpflichtige Dienste, die gegen Gebühr die Löschung anbieten, brauchen Sie dafür nicht. Ein solcher Dienst kann die gesetzlichen Fristen nicht verkürzen und hat keinen Zugang zu Ihrer Akte, den Sie nicht auch hätten.
Denken Sie außerdem daran, dass die verkürzte 18-Monats-Frist nur für Einträge gilt, die unter die neue Regelung fallen. Wer eine Rechnung erst nach Ablauf der 100-Tage-Frist bezahlt hat, muss mit der längeren Speicherung rechnen. Auch dann lohnt sich der Löschungsantrag, denn nach vollständiger Zahlung greift das Urteil des Oberlandesgerichts Köln unabhängig von der automatischen Frist.
FAQ
Ich habe meine Schulden bezahlt, aber der Eintrag steht noch in meiner SCHUFA-Akte. Was soll ich zuerst tun?
Fordern Sie zuerst eine kostenlose Datenkopie an, um zu sehen, was genau gespeichert ist. Sammeln Sie dann den Zahlungsnachweis und schreiben Sie an die Auskunftei mit der Bitte um sofortige Löschung. Verweisen Sie auf das Urteil des Oberlandesgerichts Köln vom April 2025.
Was kostet die Löschung eines erledigten Eintrags?
Die Löschung selbst ist kostenlos, ebenso die einmal jährliche Datenkopie. Kosten entstehen erst, wenn Sie Beratung oder rechtliche Vertretung brauchen. Die Verbraucherzentrale verlangt für ihre Beratung eine Gebühr, die je nach Bundesland unterschiedlich hoch ist, aber deutlich unter den Kosten eines Anwalts liegt.
Gilt die 18-Monats-Frist für jeden negativen Eintrag?
Nein. Die verkürzte Frist gilt nur für einmaligen Zahlungsverzug, wenn Sie die offene Rechnung innerhalb von 100 Tagen nach der gemeldeten Mahnung bezahlt haben. In allen anderen Fällen bleibt es bei der Speicherdauer von 36 Monaten.
Soll ich zuerst die SCHUFA oder den Gläubiger kontaktieren?
Zuerst den Gläubiger, wenn der Eintrag noch als unbezahlt markiert ist. Der Gläubiger hat den Eintrag gemeldet und muss die Zahlung an die Auskunftei weitergeben. Erst danach wenden Sie sich mit dem Zahlungsnachweis an die Auskunftei und verlangen die Löschung.
Wie lange dauert es, bis sich meine Bonität nach der Löschung verbessert?
Der gelöschte Eintrag fließt ab dem Löschzeitpunkt nicht mehr in die Score-Berechnung ein. Wie stark und wie schnell sich Ihr Score verbessert, hängt von Ihren übrigen Daten ab. Pünktliche Zahlungen und wenige Kreditanfragen wirken sich dabei am schnellsten aus.
Kernaussagen
- Prüfen Sie zuerst Ihre Akten: Fordern Sie einmal pro Jahr die kostenlose Datenkopie von der SCHUFA und weiteren Auskunfteien wie Creditreform oder Bürgel an.
- Belegen Sie die Zahlung: Kontoauszüge, Überweisungsbelege oder eine Bestätigung des Gläubigers sind die Grundlage für jeden Löschungsantrag.
- Verlangen Sie die Löschung schriftlich: Seit dem Urteil des Oberlandesgerichts Köln vom April 2025 reicht die vollständige Zahlung, um die sofortige Löschung zu fordern.
- Nutzen Sie die neue 18-Monats-Frist: Wer innerhalb von 100 Tagen nach gemeldeter Mahnung zahlt, dessen Eintrag wird automatisch nach 18 statt nach 36 Monaten gelöscht.
- Holen Sie sich bei Weigerung Unterstützung: Verbraucherzentrale oder spezialisierte Anwältin, notfalls das Gericht; die Löschung selbst ist kostenlos.