
Wenn Sie in Deutschland einen Ratenkredit, eine Autofinanzierung oder eine Baufinanzierung beantragen, prüft die Bank, ob Sie die Raten voraussichtlich vollständig und pünktlich zahlen können. Diese Prüfung heißt Kreditwürdigkeitsprüfung. Dafür betrachtet die Bank Ihre finanzielle Situation und Daten von Auskunfteien wie der SCHUFA.
Für Verbraucherkredite schreibt § 505a des Bürgerlichen Gesetzbuchs eine Kreditwürdigkeitsprüfung vor. Das Ergebnis beeinflusst, ob die Bank Ihnen den Kredit anbietet, wie hoch die Kreditsumme ist und welche Zinsen, Laufzeit und Sicherheiten gelten. Die SCHUFA beschreibt ihre Rolle bei der Kreditvergabe als eine Informationsgrundlage unter mehreren.
Entscheidend ist deshalb nicht nur ein einzelner SCHUFA-Score. Die Bank prüft vor allem, ob nach Ihren regelmäßigen Ausgaben genug Geld für die neue Rate übrig bleibt und ob Ihre bisherigen Zahlungsverpflichtungen zuverlässig erfüllt wurden.
Diese Angaben prüft die Bank
Die Bank fordert im Kreditantrag typischerweise Angaben zu Einkommen, Beschäftigung, Wohnsituation und laufenden finanziellen Verpflichtungen. Je nach Kreditart verlangt sie zusätzlich Nachweise wie Gehaltsabrechnungen, Kontoauszüge, Steuerunterlagen oder Unterlagen zur Immobilie.
| Prüfbereich | Worauf die Bank achtet | Was Sie daraus ableiten können |
|---|---|---|
| Einkommen | Höhe, Regelmäßigkeit und Nachweisbarkeit des Nettoeinkommens | Reichen Sie aktuelle und vollständige Nachweise ein |
| Berufliche Situation | Arbeitgeber, Beschäftigungsdauer, Probezeit oder Befristung | Erklären Sie Veränderungen bei Job oder Einkommen offen |
| Haushaltsrechnung | Einnahmen abzüglich Lebenshaltungskosten und bestehender Raten | Berechnen Sie die Rate mit realistischen Ausgaben |
| Bestehende Verpflichtungen | Kredite, Leasing, Unterhalt, Dispositionssaldo und weitere regelmäßige Zahlungen | Geben Sie alle laufenden Belastungen vollständig an |
| Zahlungsverhalten | Erledigte oder offene Zahlungsstörungen und bisherige Vertragserfüllung | Prüfen Sie Ihre Daten bei den Auskunfteien vor dem Antrag |
| Sicherheiten | Zum Beispiel Eigenkapital, Bürgschaft oder die finanzierte Immobilie | Klären Sie, welche Sicherheit die konkrete Kreditart verlangt |
Ein regelmäßiges und langfristig gesichertes Einkommen macht die Haushaltsrechnung stabiler. Eine Probezeit, ein befristeter Vertrag oder stark schwankende Einnahmen erschweren die Prüfung. Das führt nicht automatisch zur Ablehnung, kann aber die Kreditsumme oder die Bedingungen verändern.
Das Einkommen allein reicht nicht aus. Die Bank zieht laufende Kosten und bestehende Raten davon ab. Für die Lebenshaltungskosten setzt sie häufig eigene Pauschalen an. Ihre tatsächlichen Ausgaben bleiben trotzdem wichtig: Eine Rate, die rechnerisch passt, kann Ihr Haushaltsbudget im Alltag überfordern.
Die Haushaltsrechnung entscheidet über die tragbare Rate
Die zentrale praktische Frage lautet: Wie viel Geld bleibt nach allen regelmäßigen Ausgaben für die neue Kreditrate übrig?
Eine einfache eigene Rechnung sieht so aus:
Nettoeinkommen – feste Ausgaben – Lebenshaltungskosten – bestehende Kreditraten = frei verfügbares Einkommen
Zu den festen Ausgaben gehören beispielsweise Miete, Energie, Versicherungen, Unterhalt, Beiträge und regelmäßige Zahlungen für Leasing oder andere Kredite. Planen Sie außerdem einen Puffer für unregelmäßige Ausgaben ein, etwa Reparaturen, Nachzahlungen oder medizinische Kosten. Die Bank rechnet mit eigenen Annahmen, Sie sollten für Ihre persönliche Entscheidung aber Ihre tatsächlichen Ausgaben verwenden.
Eine monatliche Rate von 30 bis 40 Prozent des Nettoeinkommens wird teilweise als Orientierung genannt. Diese Spanne stammt aus einer Information von easyCredit und ist keine gesetzliche Grenze und keine allgemeingültige Bankregel. Maßgeblich bleiben Ihre gesamte Haushaltsrechnung, die Laufzeit und die übrigen Verpflichtungen.
Ein längerer Kreditzeitraum senkt die monatliche Rate, erhöht aber die Gesamtkosten durch länger anfallende Zinsen. Eine kürzere Laufzeit führt zu höheren Monatsraten und kann das Budget stärker belasten. Vergleichen Sie deshalb immer beide Werte: die monatliche Rate und den gesamten Rückzahlungsbetrag.
Beispiel für die eigene Vorprüfung
Angenommen, Sie verdienen regelmäßig und zahlen bereits Miete, Versicherungen, Unterhalt und eine bestehende Kreditrate. Dann sollten Sie zunächst den Betrag ermitteln, der nach diesen Zahlungen und Ihren realistischen Lebenshaltungskosten übrig bleibt. Die neue Rate sollte deutlich darunter liegen, damit unerwartete Ausgaben nicht sofort zu Zahlungsschwierigkeiten führen.
Eine Bank kann trotz ausreichender rechnerischer Rate ablehnen, wenn weitere Risiken hinzukommen, etwa offene Zahlungsstörungen, sehr hohe bestehende Verpflichtungen oder ein unsicheres Einkommen. Eine positive Haushaltsrechnung garantiert daher keine Kreditzusage.
Welche Rolle SCHUFA und andere Auskunfteien spielen
Eine Auskunftei sammelt Informationen über finanzielle Verträge und berechnet daraus einen Score. Der Score ist eine statistische Kennzahl. Er soll zeigen, wie hoch das Risiko einer nicht vertragsgemäßen Zahlung ist. Ein höherer Wert verbessert in der Regel die Chancen auf einen Vertragsabschluss. Über den Kreditantrag entscheidet er aber nicht allein.
Die SCHUFA kann unter anderem Informationen zu laufenden und erledigten Kreditverträgen, Zahlungsausfällen und weiteren Vertragsbeziehungen speichern. Die Bank erhält je nach Anfrage und Vertrag ein Ergebnis, das sie mit Ihren eigenen Angaben und Nachweisen kombiniert. Andere Auskunfteien verwenden eigene Datenbestände und Berechnungen. Ein guter Wert bei einer Auskunftei bedeutet daher nicht automatisch, dass alle anderen Auskunfteien denselben Wert ausweisen.
Offene Zahlungsstörungen wiegen besonders schwer. Auch erledigte Forderungen verschwinden nicht immer sofort aus der Auskunft. Zuerst muss die Forderung als vollständig bezahlt gemeldet werden. Danach gelten je nach Voraussetzungen und Einzelfall unterschiedliche Speicherfristen. Seit dem 1. Januar 2025 kann unter bestimmten Bedingungen eine verkürzte Speicherfrist von 18 Monaten greifen, wenn die Forderung innerhalb von 100 Tagen nach der Meldung vollständig bezahlt wurde und keine weiteren Negativmerkmale hinzukamen. Eine pauschale sofortige Löschung erledigter Forderungen ist dagegen kein gesicherter allgemeiner Anspruch.
Für den Antrag bedeutet das: Prüfen Sie die Daten, bevor Sie einen Kredit beantragen. Ein falscher oder veralteter Eintrag kann die Entscheidung beeinträchtigen, obwohl Sie Ihre Rechnungen tatsächlich bezahlt haben.
So prüfen Sie Ihre eigenen Daten
Nach Artikel 15 der Datenschutz-Grundverordnung können Sie eine kostenlose Datenkopie bei einer Auskunftei anfordern. Sie müssen dafür keinen besonderen Grund nennen. Die Verbraucherzentrale empfiehlt, die gespeicherten Informationen mindestens einmal jährlich zu prüfen und bei konkretem Anlass erneut eine Auskunft einzuholen. Einzelheiten zur Auskunft bei SCHUFA und anderen Auskunfteien erläutert die Verbraucherzentrale.
Gehen Sie dabei in dieser Reihenfolge vor:
- Fordern Sie die kostenlose Datenkopie beim jeweiligen Anbieter an. Nutzen Sie nur die Pflichtfelder und prüfen Sie, ob wirklich eine kostenlose Auskunft angeboten wird.
- Vergleichen Sie die Angaben zu Namen, Anschrift, Geburtsdaten, Verträgen, Forderungshöhe und Erledigungsstatus mit Ihren Unterlagen.
- Beanstanden Sie falsche oder unzulässige Angaben schriftlich und legen Sie geeignete Nachweise bei, etwa eine Zahlungsbestätigung.
- Lassen Sie sich bestätigen, wann der Eintrag korrigiert oder der Status aktualisiert wurde.
Für die Auskunft brauchen Sie grundsätzlich keine Kopie des Personalausweises, sofern Ihre Identität eindeutig festgestellt werden kann. Schützen Sie sensible Daten und senden Sie nur Unterlagen, die für die Identitätsprüfung oder die Korrektur tatsächlich nötig sind.
Wenn eine Bank Ihren Kreditantrag ablehnt, fragen Sie zunächst, ob ein Scoring verwendet wurde und welcher Wert oder welche Auskunftei maßgeblich war. Mit dieser Information können Sie gezielter bei der betreffenden Auskunftei nachfragen. Die Bank muss Ihnen nicht jede interne Gewichtung ihrer Kreditentscheidung offenlegen, aber Sie sollten den konkreten Grund der Ablehnung und mögliche korrigierbare Datenfehler klären.
Was Banken bei verschiedenen Kreditarten zusätzlich prüfen
Bei einem klassischen Ratenkredit stehen Einkommen, Haushaltsrechnung, Zahlungsverhalten und bestehende Schulden im Mittelpunkt. Bei einem Autokredit kommt die finanzierte Sache als weiterer Bezugspunkt hinzu. Je nach Vertrag kann das Fahrzeug als Sicherheit dienen.
Bei einer Baufinanzierung prüft die Bank zusätzlich den Wert der Immobilie, die monatliche Belastung über eine lange Laufzeit und Ihr Eigenkapital. Mehr Eigenkapital verringert den Finanzierungsbedarf und führt häufig zu besseren Konditionen. Es ersetzt aber keine tragfähige Haushaltsrechnung.
Beim Dispositionskredit prüft die Bank ebenfalls Ihre Kontoführung und finanzielle Situation. Die Bundesanstalt für Finanzdienstleistungsaufsicht weist darauf hin, dass der Dispositionskredit die teuerste Möglichkeit ist, kurzfristig Geld zu leihen. Nutzen Sie ihn nur für einen vorübergehenden Engpass. Für eine größere Ausgabe, die Sie nicht schnell ausgleichen können, ist ein passend berechneter Ratenkredit häufig die besser planbare Lösung.
Was Sie vor dem Kreditantrag konkret vorbereiten
Ordnen Sie vor dem Antrag Ihre Finanzen. Stellen Sie die letzten Einkommensnachweise, eine Liste aller regelmäßigen Ausgaben, bestehende Kredit- und Leasingverträge sowie Nachweise über Unterhaltszahlungen zusammen. Prüfen Sie außerdem, ob Ihr Arbeitsvertrag befristet ist oder Sie sich noch in der Probezeit befinden.
Vermeiden Sie widersprüchliche Angaben. Wenn die Bank ein anderes Einkommen oder höhere laufende Verpflichtungen feststellt als im Antrag angegeben, leidet die Nachvollziehbarkeit Ihrer Angaben. Verschweigen Sie keine bestehenden Kredite oder Unterhaltslasten.
Beantragen Sie nur eine Kreditsumme, die zu Ihrem freien monatlichen Budget passt. Eine niedrigere Kreditsumme oder eine längere Laufzeit kann die Rate senken, erhöht bei längerer Laufzeit aber die Gesamtkosten. Lassen Sie sich vor der Unterschrift den effektiven Jahreszins, die Gesamtkosten, die Laufzeit und mögliche Sondertilgungen nennen.
Bei einer Ablehnung sollten Sie nicht sofort mehrere weitere Kreditanträge stellen. Klären Sie zuerst, ob die Haushaltsrechnung, ein SCHUFA-Eintrag, ein fehlender Nachweis oder die Kreditart ausschlaggebend war. Wenn die finanzielle Belastung bereits zu hoch ist, wenden Sie sich an eine anerkannte Schuldnerberatung, statt neue Schulden zur Rückzahlung alter Schulden aufzunehmen.
Änderungen bei Verbraucherkrediten ab 2026
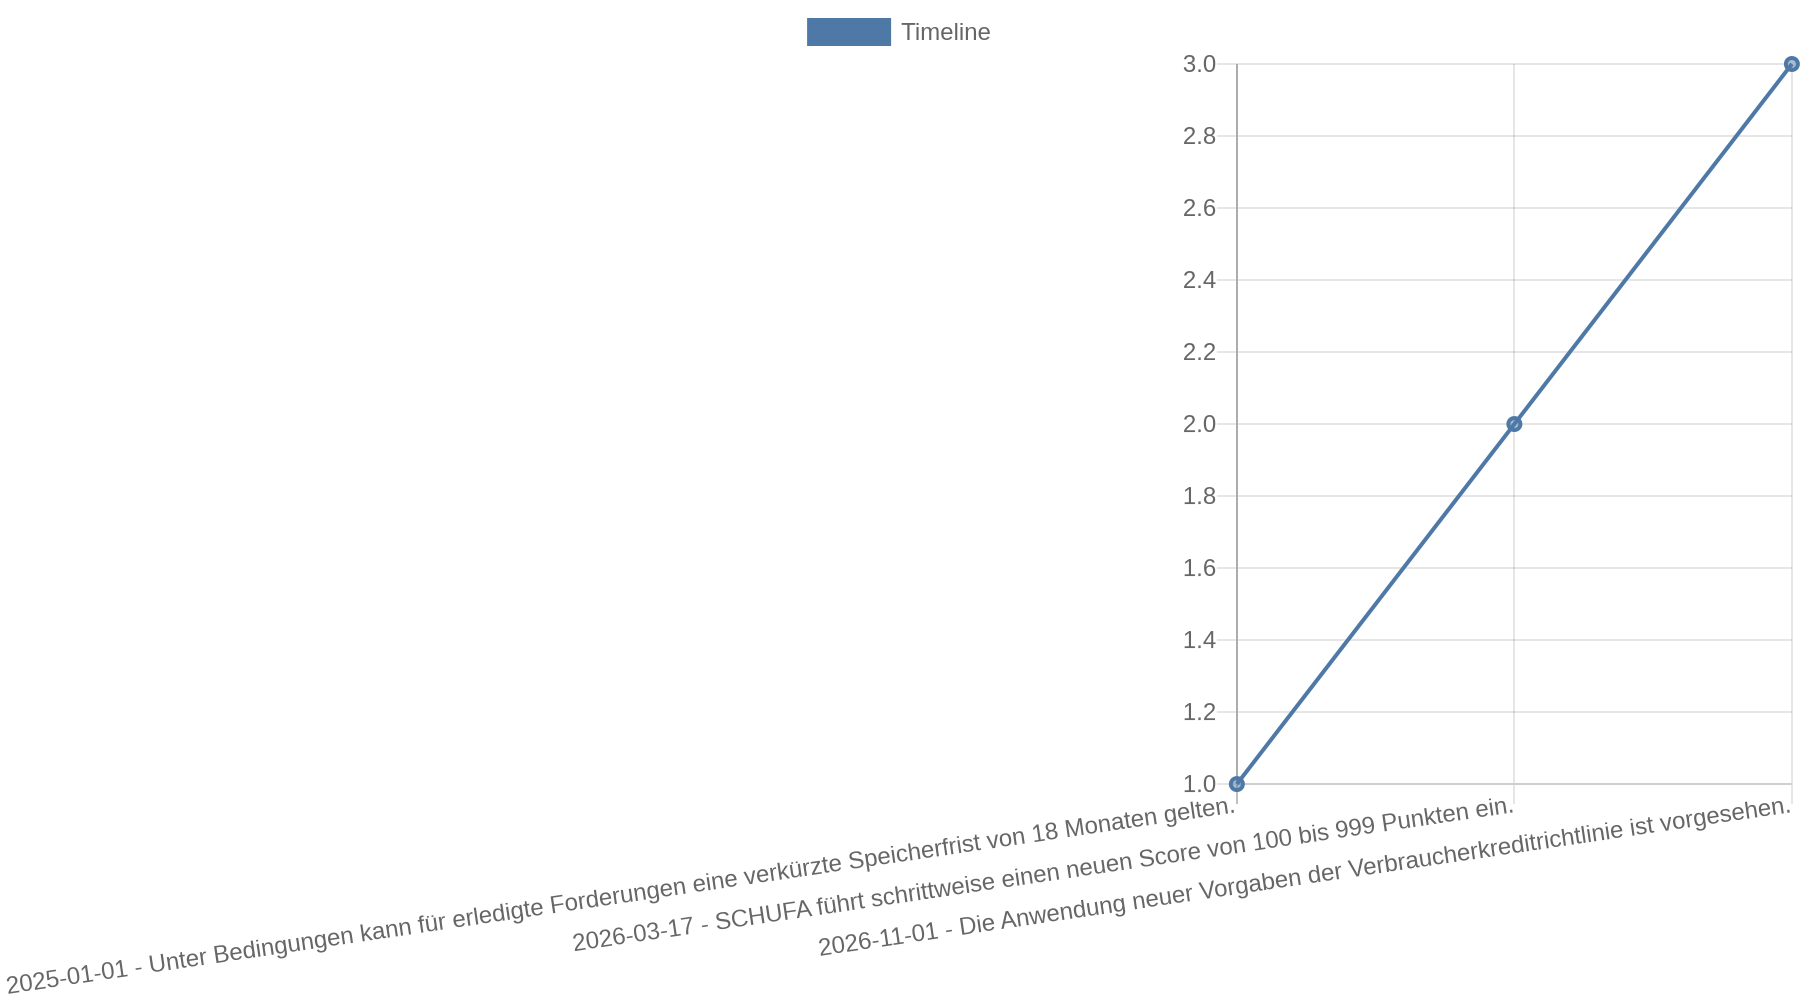
Die neue europäische Verbraucherkreditrichtlinie erweitert den Anwendungsbereich unter anderem auf bestimmte Kleinkredite, zinsfreie Darlehen und kurzfristige Kredite. Dazu gehören auch Kaufmodelle mit späterer Zahlung, Überziehungskredite und Debitkarten mit Zahlungsaufschub. Die Anwendung der neuen Vorgaben ist ab November 2026 vorgesehen. Bis dahin gelten die bisherigen Regeln.
Die künftigen Vorgaben verlangen unter anderem strengere Anforderungen an die Kreditwürdigkeitsprüfung, eine angemessene Prüfung bei kleinen Krediten und zusätzliche Informationen bei automatisierten Entscheidungen. Bei einer automatisierten Ablehnung sollten Sie sich erklären lassen, welche Daten oder Score-Informationen berücksichtigt wurden, und diese auf Fehler prüfen.
Auch beim SCHUFA-Score steht eine Umstellung an. Nach Angaben der Verbraucherzentrale führt die SCHUFA ab dem 17. März 2026 schrittweise einen neuen Score zwischen 100 und 999 Punkten ein. Die Einführung gilt zunächst nicht flächendeckend. Deshalb kann eine Kreditentscheidung weiterhin auf einem anderen Score-Modell beruhen. Verlassen Sie sich bei der Vorbereitung nicht auf eine einzelne Zahl, sondern prüfen Sie Ihre vollständigen Daten und Ihre Haushaltsrechnung.
Kernaussagen
- Prüfen Sie Ihr frei verfügbares Einkommen: Entscheidend ist, was nach Lebenshaltungskosten, bestehenden Raten und festen Verpflichtungen für die neue Rate übrig bleibt.
- Kontrollieren Sie Ihre Auskunftei-Daten vor dem Antrag: Falsche Anschriften, offene statt erledigte Forderungen oder veraltete Angaben sollten Sie mit Nachweisen korrigieren lassen.
- Bewerten Sie den SCHUFA-Score richtig: Der SCHUFA-Score ist eine statistische Einschätzung und bildet nicht die gesamte Kreditentscheidung ab. Andere Auskunfteien nutzen eigene Daten und Modelle.
- Vergleichen Sie Rate und Gesamtkosten: Mit einer längeren Laufzeit sinkt die Monatsrate, während die Zinskosten über die gesamte Vertragsdauer regelmäßig steigen.
- Klären Sie eine Ablehnung zuerst: Fragen Sie nach dem verwendeten Scoring und dem konkreten Grund, bevor Sie weitere Kreditanträge stellen.
FAQ
Welche Unterlagen verlangt die Bank für einen Kredit?
Typisch sind Einkommensnachweise, Angaben zu Beschäftigung und Wohnkosten sowie Informationen über bestehende Kredite und regelmäßige Verpflichtungen. Bei einer Baufinanzierung kommen Unterlagen zur Immobilie und zum Eigenkapital hinzu. Welche Nachweise erforderlich sind, hängt von Bank, Kreditart und Ihrer persönlichen Situation ab.
Wie viel Einkommen muss ich für einen Kredit haben?
Eine einheitliche gesetzliche Mindesteinkommensgrenze für jeden Kredit gibt es nicht. Die Bank entscheidet anhand Ihrer Haushaltsrechnung, der Kreditsumme, der Laufzeit und Ihrer übrigen Verpflichtungen. Die Pfändungsfreigrenze ist kein allgemeiner Anspruch auf einen Kredit und ersetzt die individuelle Prüfung.
Wird ein Kredit trotz gutem SCHUFA-Score abgelehnt?
Ja. Die Bank berücksichtigt zusätzlich Einkommen, Beschäftigungsstatus, Ausgaben, bestehende Kredite und die gewünschte Rate. Ein guter Score beseitigt keine finanzielle Überlastung und garantiert keine Kreditzusage.
Wie bekomme ich eine kostenlose SCHUFA-Auskunft?
Sie können eine Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung bei der SCHUFA anfordern. Prüfen Sie auf der Anbieter-Seite, dass Sie die kostenlose Datenkopie und kein kostenpflichtiges Zusatzprodukt auswählen. Die Verbraucherzentrale erklärt, welche Angaben erforderlich sind und worauf Sie beim Antrag achten sollten.
Kann ich einen erledigten negativen Eintrag sofort löschen lassen?
Eine sofortige Löschung ist nicht allgemein garantiert. Lassen Sie zunächst den Status auf „erledigt“ korrigieren und prüfen Sie, welche Speicherfrist im konkreten Fall gilt. Wenn der Eintrag falsch ist oder die Voraussetzungen für eine verkürzte Speicherfrist erfüllt sind, sollten Sie die Korrektur mit Zahlungsnachweisen verlangen.
Was kann ich tun, wenn die Bank den Kreditantrag ablehnt?
Fragen Sie nach dem konkreten Ablehnungsgrund und danach, ob ein Scoring verwendet wurde. Prüfen Sie anschließend die betreffende Datenkopie und Ihre Haushaltsrechnung. Wenn die Ablehnung auf einer zu hohen Belastung beruht, verzichten Sie auf weitere Kredite und nutzen Sie bei Bedarf eine Schuldnerberatung.