Ich brauche ein Zahnimplantat für einen Backenzahn. Die Zahnärztin hat mir einen Heil- und Kostenplan gegeben, die gesamte Behandlung kostet rund 6.000 Euro. Die Krankenkasse zahlt nur einen Festzuschuss, danach bleibe ich bei etwa 4.500 Euro selbst hängen. Ich habe 2.000 Euro auf der Seite, aber den Rest kann ich nicht sofort zahlen.
Soll ich die Differenz über eine Ratenzahlung bei der Praxis finanzieren oder ist ein Ratenkredit günstiger? Und worauf sollte ich achten, damit die monatliche Belastung in mein Budget passt?
 Redaktion KreditzentraleAntwort der RedaktionStand 21.10.2026
Wenn die Zahnarztpraxis ein Implantat empfiehlt, bleibt nach dem Zuschuss der gesetzlichen Krankenkasse oft ein hoher Eigenanteil. Sie können ihn aus Ersparnissen, über eine Ratenzahlung bei der Praxis oder mit einem Kredit finanzieren. Entscheidend ist zuerst, wie hoch der Zuschuss tatsächlich ausfällt und welche Monatsrate langfristig in Ihr Budget passt.
Zuerst erfahren Sie, wie der Festzuschuss Ihren Eigenanteil senkt. Danach sehen Sie, welche Finanzierungsmöglichkeiten Sie vergleichen können.
Kurze Antwort
Zahnimplantate finanzieren Sie meist aus eigenen Rücklagen, über eine Ratenzahlung bei der Zahnarztpraxis oder mit einem Ratenkredit. Die gesetzliche Krankenkasse bezahlt das Implantat in der Regel nicht direkt. Sie gewährt aber einen festen Zuschuss, den Festzuschuss, für die Regelversorgung. Das ist die Standardbehandlung für Ihren Zahnbefund. Dieser Zuschuss wird nicht als Prozentsatz der gesamten Implantatrechnung berechnet.
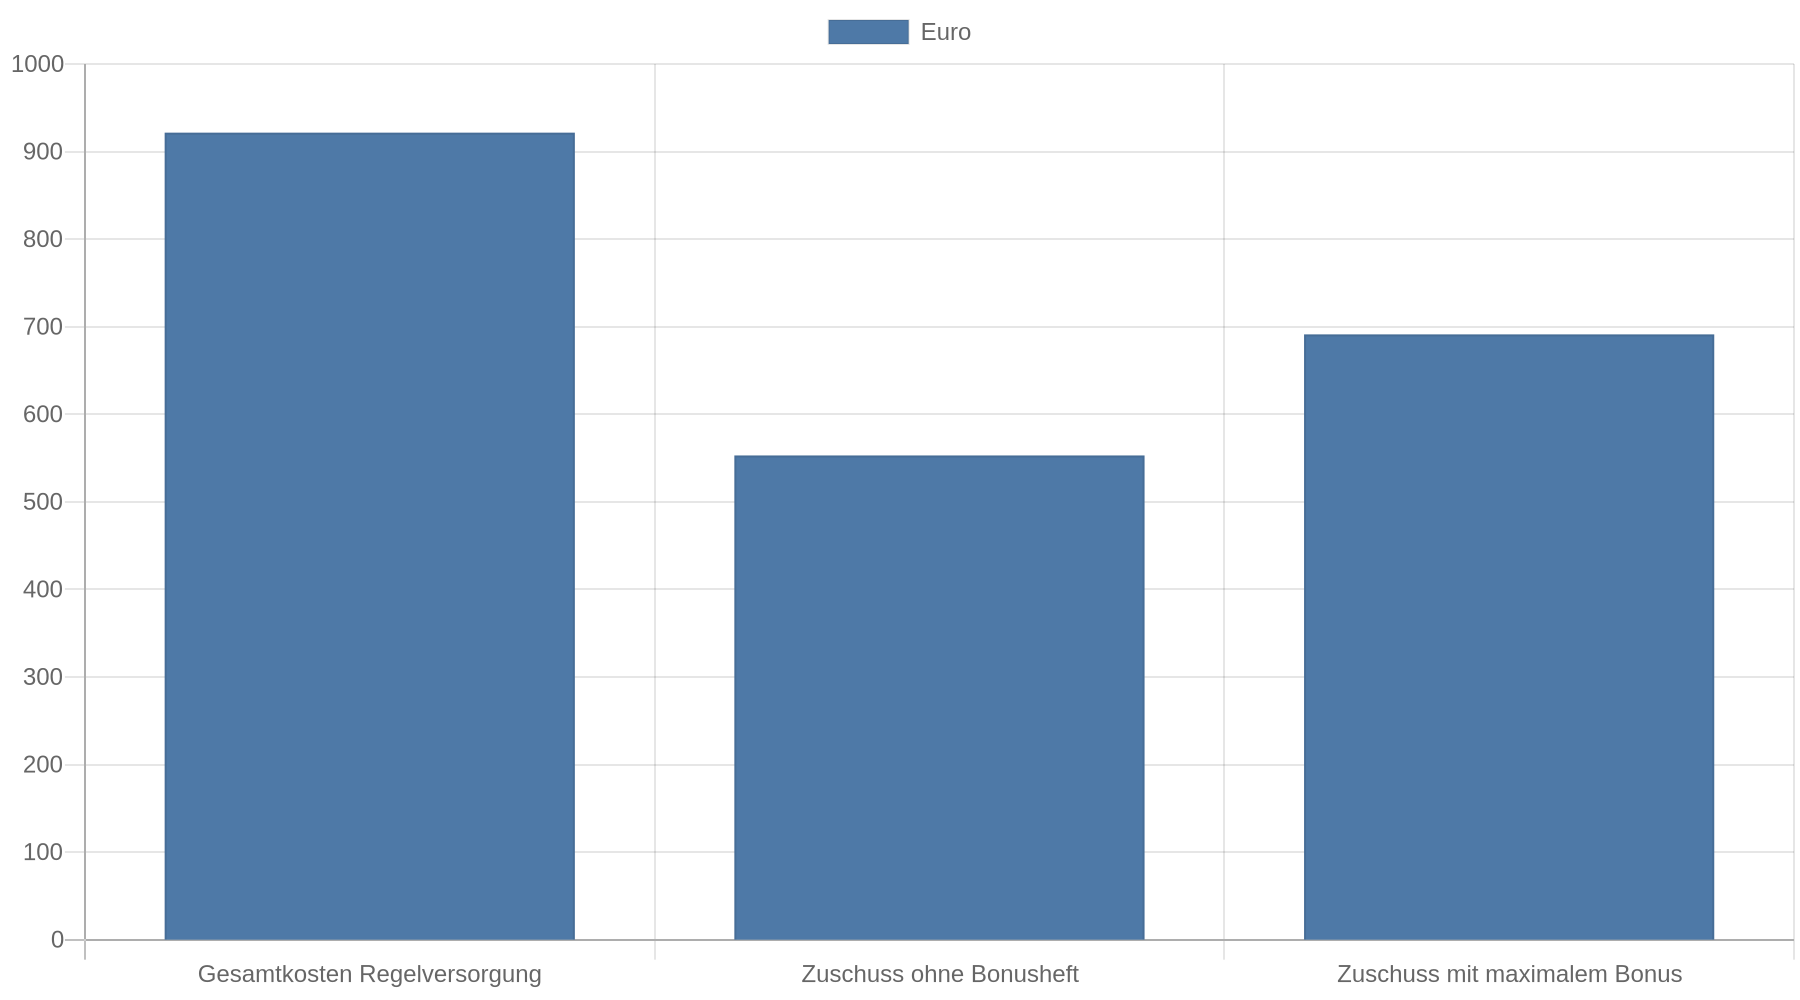
Lassen Sie sich deshalb zuerst einen Heil- und Kostenplan geben und ziehen Sie den bewilligten Zuschuss von den Behandlungskosten ab.
Bevor Sie sich entscheiden, holen Sie mehrere Angebote ein: Lassen Sie sich von der Praxis einen Ratenzahlungsplan geben und vergleichen Sie ihn mit einem Ratenkredit. Über den Kreditvergleich von smava sehen Sie mit einer Schufa-neutralen Anfrage, welche Banken Ihnen den fehlenden Betrag zu welchen Zinsen anbieten.
Welche Kosten die Krankenkasse übernimmt
Die Krankenkasse berechnet den Festzuschuss nach dem Zahnbefund und den Kosten der Regelversorgung. Ohne Bonusheft übernimmt die Krankenkasse 2026 grundsätzlich 60 Prozent der durchschnittlichen Kosten dieser Standardversorgung. Mit regelmäßigen Vorsorgeeinträgen im Bonusheft steigt der Anteil nach fünf Jahren auf 70 Prozent und nach zehn Jahren auf 75 Prozent. Die Sätze beziehen sich auf die Regelversorgung, nicht auf den Preis des Implantats.
Hier geht es zum passenden Kredit

Ein Implantat statt einer Brücke gilt als andersartige Versorgung. Die Praxis rechnet die Behandlung dann privat nach der Gebührenordnung für Zahnärzte ab. Der Festzuschuss für die passende Regelversorgung bleibt bestehen, doch die Differenz zwischen Zuschuss und Implantatrechnung tragen Sie selbst. Die Verbraucherzentrale erklärt die Berechnung des Festzuschusses.
Lassen Sie den Heil- und Kostenplan vor Behandlungsbeginn von Ihrer Krankenkasse prüfen und bewilligen. Der Plan sollte die geplante Behandlung, die voraussichtlichen Kosten und den Anteil der Krankenkasse nennen. Bei geringem Einkommen lohnt sich außerdem eine Anfrage zur Härtefallregelung: Sie kann die Kosten der Regelversorgung vollständig abdecken. Mehrkosten für ein Implantat sind damit nicht automatisch bezahlt.
Welche Finanzierung passt zu Ihrem Eigenanteil?
Vergleichen Sie die Finanzierung erst, wenn Sie den bewilligten Zuschuss und den verbleibenden Eigenanteil kennen. Fragen Sie die Zahnarztpraxis, ob sie eine Ratenzahlung anbietet, und lassen Sie sich schriftlich bestätigen, ob Zinsen oder Gebühren anfallen. Ein Bankkredit kann sinnvoll sein, wenn die Praxis keine passende Zahlungsvereinbarung anbietet oder ein Vergleich günstigere Gesamtkosten ergibt.
| Möglichkeit | Vor der Entscheidung prüfen |
|---|---|
| Ersparnisse | Bleibt nach der Zahlung genug Geld für laufende Ausgaben und unerwartete Kosten? |
| Ratenzahlung bei der Praxis | Wie hoch sind Monatsrate und Gesamtkosten? Fallen Zinsen oder Gebühren an? |
| Ratenkredit bei einer Bank | Wie hoch sind effektiver Jahreszins, Gesamtbetrag und Laufzeit? |
| Zahnzusatzversicherung | Ist die Behandlung bereits angeraten oder begonnen, und gelten Wartezeiten oder Erstattungsgrenzen? |
Eine Zahnzusatzversicherung hilft bei einer bereits empfohlenen Behandlung meist nicht mehr: Viele Verträge schließen Behandlungen aus, die vor Vertragsabschluss schon angeraten oder notwendig waren. Bei bestehenden Verträgen sollten Sie Erstattung, Wartezeit und mögliche Höchstbeträge prüfen. Fragen Sie vor Behandlungsbeginn beim Versicherer nach dem Umfang des Versicherungsschutzes. Die Verbraucherzentrale nennt die wichtigen Vertragsbedingungen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Worauf Banken bei einem Kredit achten
Eine Bank prüft, ob Sie die Rate voraussichtlich tragen können. Dafür prüft sie unter anderem Ihr Einkommen, Ihre regelmäßigen Ausgaben, laufende Kredite und Auskünfte von Auskunfteien. Eine gute Schufa-Auskunft allein sichert keine Kreditzusage, denn jede Bank legt ihre eigenen Prüfmaßstäbe fest.
Vergleichen Sie Angebote anhand des effektiven Jahreszinses und des Gesamtbetrags, den Sie zurückzahlen müssen. Der Sollzins allein reicht nicht, um die Gesamtkosten zu beurteilen. Vor Vertragsschluss muss die Bank über zentrale Kreditbedingungen wie Laufzeit, Raten und Gesamtbetrag informieren. Einen Verbraucherkredit können Sie grundsätzlich innerhalb von 14 Tagen widerrufen. Die Regeln für Verbraucherkredite und den Widerruf sollten Sie vor der Unterschrift kennen.
Ein Kreditvergleich über ein Portal wie smava kann mehrere Angebote gegenüberstellen. Achten Sie darauf, dass eine erste Prüfung ausdrücklich als schufaneutrale Konditionsanfrage erfolgt. Eine solche Anfrage dokumentiert laut den Erläuterungen zu Schufa-Anfragen die Kreditkonditionen und beeinflusst den Schufa-Score nicht. Prüfen Sie im Portal, welche Anfrageart tatsächlich übermittelt wird. Erst wenn Sie ein Angebot auswählen und einen Kreditantrag stellen, folgt die konkrete Kreditprüfung.
Finanzierungsbetrag berechnen
Planen Sie mit Ihrem verbleibenden Eigenanteil, der Laufzeit sowie möglichen Zinsen und Gebühren. Zinsen und Gebühren erhöhen die Monatsrate oder den Gesamtbetrag. Vergleichen Sie deshalb immer die Summe aller Raten mit dem Auszahlungsbetrag.
Kredit kostenlos und Schufa-neutral anfragen
Die tatsächliche Finanzierung rechnen Sie so: Behandlungskosten minus bewilligter Festzuschuss minus eigener Einmalbetrag = benötigter Finanzierungsbetrag. Den Zuschuss entnehmen Sie dem bewilligten Heil- und Kostenplan; Kreditrate und Gesamtbetrag stehen im Angebot oder Vertrag.
Typische Fehler bei der Finanzierung
Ein häufiger Fehler: Sie ziehen einen festen Prozentsatz von der gesamten Implantatrechnung ab. Die Quote bezieht sich auf die Regelversorgung. Lassen Sie sich deshalb den konkreten Zuschuss von der Krankenkasse bestätigen, statt ihn anhand des Implantatpreises zu schätzen.
Unterschreiben Sie auch keine Finanzierung, bevor Sie die Gesamtkosten und den Zahlungsplan kennen. Eine lange Laufzeit kann den Kredit trotz niedriger Monatsrate teuer machen. Fragen Sie bei der Praxis und bei der Bank nach Zinsen, Gebühren, Sondertilgungen und möglichen Kosten bei vorzeitiger Rückzahlung.
Eine neue Zahnzusatzversicherung löst die Finanzierung einer bereits angeratenen Behandlung in der Regel nicht. Beantworten Sie Gesundheitsfragen vollständig und klären Sie vor Vertragsabschluss, ob die geplante Behandlung überhaupt versichert wäre.
Was tun, wenn die Finanzierung nicht klappt?
Bitten Sie zuerst um eine verständliche Aufschlüsselung der Behandlungskosten und fragen Sie nach einer medizinisch geeigneten Alternative. Die Regelversorgung gilt als geprüfte Standardbehandlung. Ein zweiter Kostenvoranschlag kann helfen, Leistungen und Preise besser einzuordnen. Klären Sie jede Änderung mit der Krankenkasse, bevor die Behandlung beginnt.
Wenn Ihr Einkommen gering ist, fragen Sie Ihre Krankenkasse nach der Härtefallregelung oder einer gleitenden Härtefallregelung. Reicht die Finanzierung weiterhin nicht aus, sprechen Sie mit der Praxis über einen späteren Behandlungsbeginn oder einen schriftlichen Zahlungsplan. Bei einem Bankkredit sollten Sie keine Rate vereinbaren, die Ihr monatliches Budget überfordert.
Kernaussagen
- Lassen Sie den Zuschuss bestätigen: Der Festzuschuss richtet sich nach der Regelversorgung und nicht nach dem Gesamtpreis des Implantats.
- Berechnen Sie den tatsächlichen Eigenanteil: Ziehen Sie den bewilligten Zuschuss und eine mögliche Eigenzahlung von den Behandlungskosten ab.
- Vergleichen Sie Gesamtkosten: Prüfen Sie bei Ratenzahlung und Kredit Zinsen, Gebühren, Laufzeit und zurückzuzahlenden Gesamtbetrag.
- Klären Sie Härtefall und Versicherung: Bei geringem Einkommen kann die Regelversorgung stärker bezuschusst werden; eine neue Zusatzversicherung übernimmt eine bereits angeratene Behandlung meist nicht.
FAQ
Bezahlt die Krankenkasse einen Teil des Implantats?
Die gesetzliche Krankenkasse gewährt in der Regel einen Festzuschuss für die Regelversorgung des jeweiligen Zahnbefunds. Bei einem Implantat erhalten Sie diesen Zuschuss weiterhin, tragen aber die darüber hinausgehenden Kosten selbst.
Kann ich eine Zahnzusatzversicherung noch für ein bereits empfohlenes Implantat abschließen?
Eine bereits angeratene oder notwendige Behandlung ist bei vielen Tarifen ausgeschlossen. Prüfen Sie die Vertragsbedingungen, bevor Sie eine Versicherung abschließen, und machen Sie vollständige Angaben zu Ihrem Zahnstatus.
Wie finde ich heraus, ob eine Kreditanfrage schufaneutral ist?
Fragen Sie das Vergleichsportal oder die Bank, ob die erste Anfrage als „Anfrage Kreditkonditionen“ an die Schufa übermittelt wird. Prüfen Sie die Bezeichnung vor dem Absenden und unterscheiden Sie sie vom verbindlichen Kreditantrag.
Was kann ich tun, wenn mein Einkommen gering ist?
Fragen Sie Ihre Krankenkasse, ob Sie Anspruch auf die Härtefallregelung oder eine gleitende Härtefallregelung haben. Diese betrifft die Regelversorgung; zusätzliche Implantatkosten sind dadurch nicht automatisch abgedeckt.