
Wenn Ihre Zahnarztpraxis einen Eigenanteil für Zahnersatz berechnet, stehen meist zwei Wege zur Wahl: Sie vereinbaren Raten direkt mit der Praxis oder deren Abrechnungsstelle, oder Sie nehmen einen Ratenkredit bei einer Bank auf. Ein „Kredit trotz Schufa“ ist ein Kredit, bei dem ein negativer Eintrag bei der SCHUFA nicht automatisch zur Ablehnung führt. Der Anbieter prüft trotzdem, ob Ihr Einkommen nach Abzug Ihrer laufenden Verpflichtungen für die Rückzahlung reicht.
Warten Sie mit der Entscheidung, bis der Heil- und Kostenplan genehmigt ist und Sie wissen, wie viel Geld Ihnen noch fehlt. Vergleichen Sie dann die Gesamtkosten und Monatsraten beider Angebote. Eine Praxis-Ratenzahlung ist oft die einfachere Wahl, wenn sie für Ihre benötigte Laufzeit zinsfrei oder günstiger ist. Ein Kredit kommt eher infrage, wenn die Praxis keine passende Ratenzahlung anbietet oder ein Kredit nachweislich bessere Konditionen und mehr Flexibilität bietet.
Erst den tatsächlichen Eigenanteil ermitteln
Der Heil- und Kostenplan (HKP) zeigt den Befund und die geplante Behandlung. Außerdem enthält er die voraussichtlichen Kosten und den Zuschuss der gesetzlichen Krankenkasse. Bei Zahnersatz richtet sich der Festzuschuss nach dem Befund und der Regelversorgung. Wer eine aufwendigere Versorgung wählt, erhält grundsätzlich denselben Zuschuss für die Regelversorgung und trägt die Mehrkosten selbst. Ein lückenlos geführtes Bonusheft erhöht den Zuschuss; bei geringem Einkommen kann eine Härtefallregelung greifen. Die Krankenkasse muss den HKP vor Behandlungsbeginn genehmigen. Klären Sie die Höhe des Zuschusses daher mit Ihrer Kasse, bevor Sie eine Finanzierung abschließen oder die Behandlung starten. Mehr dazu erklärt der Überblick zu Festzuschuss und Härtefall.
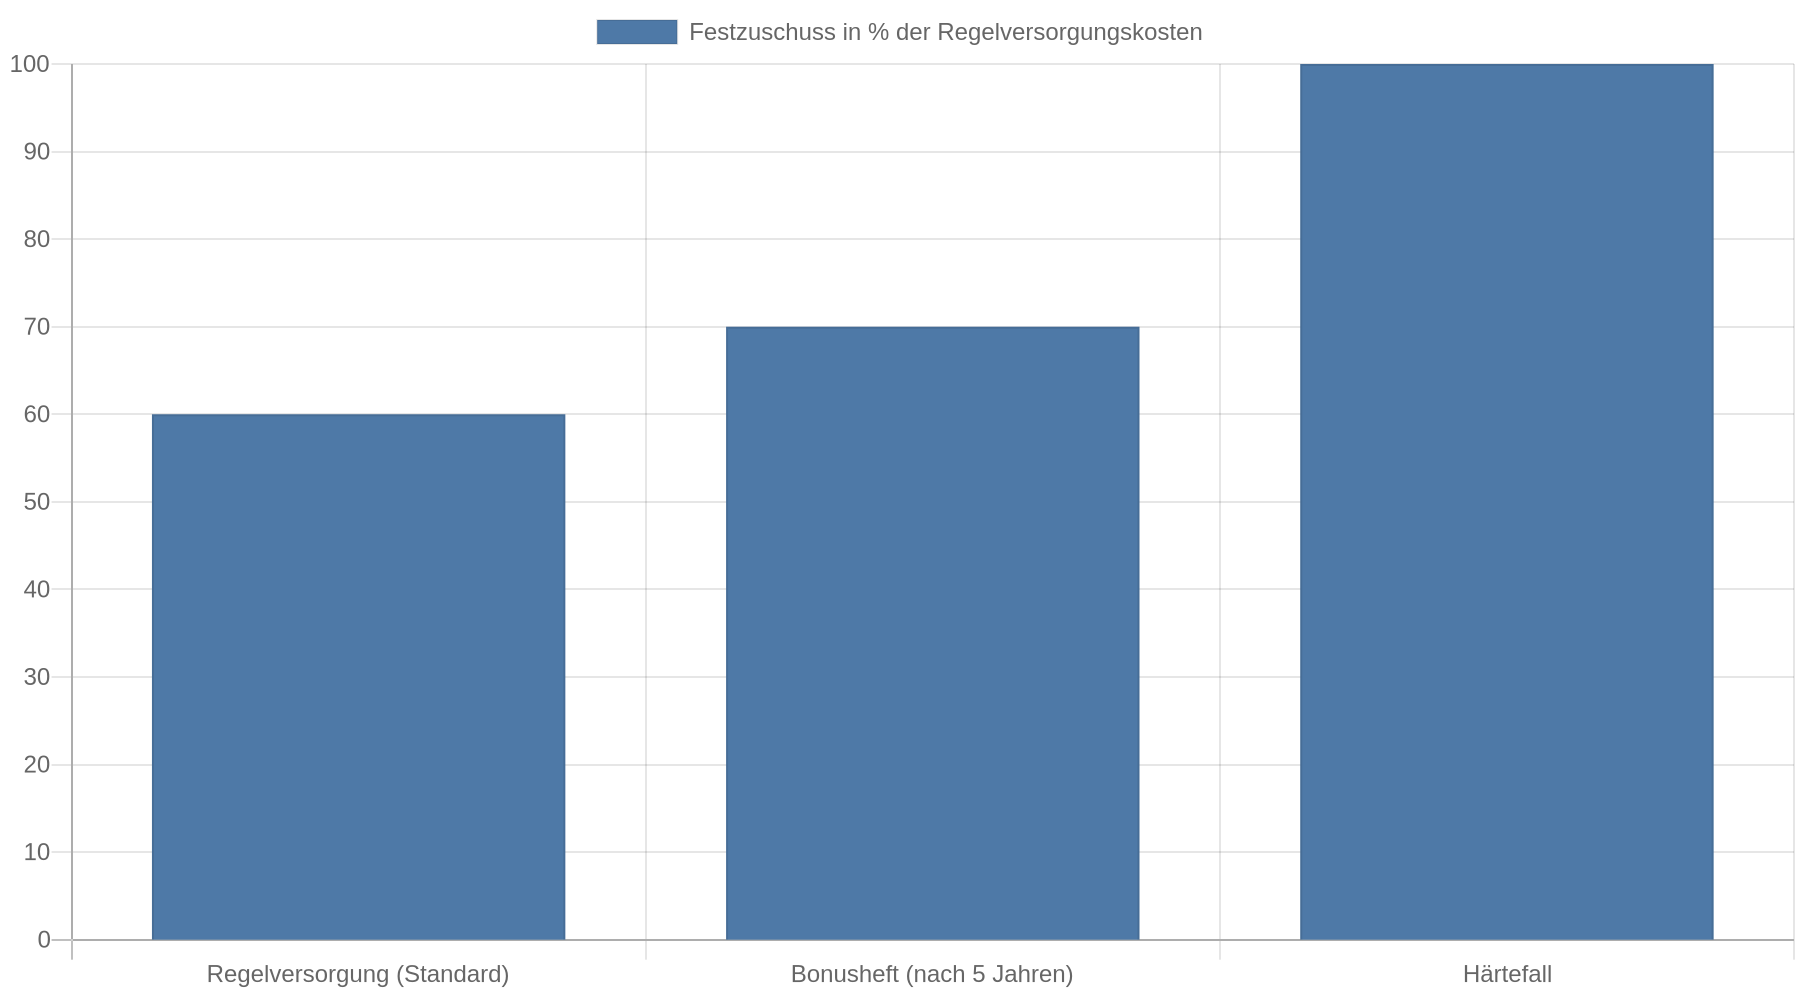
Für bewilligte Pläne gelten laut den verfügbaren Angaben ab dem 1. Januar 2027 niedrigere Festzuschussstufen als 2026. Da der Bewilligungszeitpunkt und die Gültigkeit des Plans eine Rolle spielen, lassen Sie sich den für Ihren HKP geltenden Zuschuss von der Krankenkasse bestätigen. Lesen Sie den Heil- und Kostenplan verständlich erklärt, um die einzelnen Positionen zu prüfen.
Hier geht es zum passenden Kredit
Berechnen Sie anschließend Ihren Finanzierungsbedarf:
Eigenanteil laut genehmigtem HKP minus sofort verfügbare Rücklagen = benötigter Finanzierungsbetrag
Prüfen Sie auch, wie viel Geld Sie jeden Monat sicher für die Rückzahlung übrig haben. Setzen Sie die Rate nicht so hoch an, dass am Monatsende kein Spielraum für Miete, Lebensmittel und andere laufende Zahlungen bleibt. Eine längere Laufzeit senkt die Monatsrate, erhöht aber beim verzinsten Kredit in der Regel die gesamten Zinskosten.
Praxis-Ratenzahlung und Kredit im Vergleich
Die Praxis oder ihre Abrechnungsstelle muss einer Ratenzahlung zustimmen. Ein gesetzlicher Anspruch darauf besteht nicht. Fragen Sie deshalb vorab nach Laufzeit, Zinssatz, möglichen Gebühren und den Folgen verspäteter Zahlungen. Bei kurzen Laufzeiten gibt es Angebote ohne Zinsen; bei längeren Laufzeiten können Zinsen oder Gebühren anfallen. Prüfen Sie die konkreten Vertragsbedingungen, statt allein auf eine Werbung mit „0 Prozent“ zu vertrauen.
| Entscheidungspunkt | Ratenzahlung über Praxis oder Abrechnungsstelle | Ratenkredit bei einer Bank |
|---|---|---|
| Kosten | Zinsfrei möglich; bei längerer Laufzeit können Zinsen oder Gebühren anfallen | Zinssatz und Gesamtkosten stehen im Kreditangebot |
| Rückzahlung | Laufzeit und Bedingungen hängen vom Vertrag ab | Laufzeit und Monatsrate werden im Kreditvertrag festgelegt |
| SCHUFA | Fragen Sie nach, ob eine Bonitätsprüfung oder Meldung erfolgt | Die Bank prüft Bonität; ein negativer Eintrag schließt eine Zusage nicht grundsätzlich aus |
| Flexibilität | Klären Sie Änderungen, Sonderzahlungen und vorzeitige Ablösung direkt mit dem Anbieter | Sondertilgung und vorzeitige Ablösung richten sich nach dem Kreditvertrag |
Vergleichen Sie nicht nur die Monatsrate. Entscheidend sind der Gesamtbetrag, den Sie zurückzahlen, die Dauer der Verpflichtung und die Bedingungen bei Sondertilgung oder Zahlungsverzug. Bei einem Bankkredit hilft es, zuerst die tragbare Rate festzulegen und erst danach die Laufzeit zu wählen. Weitere Hinweise zur Planung von Kosten und Laufzeit unterstützen den Vergleich.
Wann ein Kredit trotz SCHUFA sinnvoll sein kann
Ein Kredit trotz SCHUFA kann passen, wenn die Behandlung genehmigt ist, der Eigenanteil feststeht und Sie die Monatsrate aus Ihrem regelmäßigen Einkommen zuverlässig zahlen können. Er ist besonders prüfenswert, wenn die Praxis keine Ratenzahlung anbietet oder deren Angebot bei gleicher Finanzierungssumme und Laufzeit teurer ist. Ein weiterer möglicher Grund ist, dass ein Bankkredit flexible Sondertilgungen erlaubt, die im Praxisvertrag fehlen. Prüfen Sie diese Punkte im jeweiligen Vertrag.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Ein negativer SCHUFA-Eintrag führt nicht automatisch zu einer Ablehnung. Der Anbieter berücksichtigt auch Ihr Einkommen und Ihre laufenden Verpflichtungen. Ein Kredit ohne SCHUFA-Abfrage ist ebenfalls keine Zusage ohne Prüfung: Anbieter können weiterhin Einkommen und finanzielle Verpflichtungen prüfen. Prüfen Sie vor der Unterschrift, wer das Darlehen tatsächlich vergibt und welche Gesamtkosten entstehen. Vorauszahlungen an einen Kreditvermittler für die Bearbeitung oder Prüfung sind ein Warnsignal; die Hinweise zu Krediten ohne SCHUFA erläutern mögliche Risiken.
Vergleichen Sie Kreditangebote anhand von effektivem Jahreszins, Monatsrate, Laufzeit und Gesamtbetrag. Bei einer längeren Laufzeit zahlen Sie trotz niedrigerer Monatsrate insgesamt oft mehr. Achten Sie außerdem darauf, ob der Kreditantrag eine Restschuldversicherung enthält. Sie verteuert den Kredit häufig; prüfen Sie daher, ob Sie sie tatsächlich benötigen und ob sie im Angebot voreingestellt ist. Ein Kreditvergleich kann laut Finanztip SCHUFA-neutral angefragt werden. Klären Sie vor einer konkreten Kreditanfrage trotzdem, ob es sich um eine unverbindliche Konditionsanfrage handelt.
Wann die Praxis-Ratenzahlung besser passt
Eine Ratenzahlung über die Praxis passt oft gut, wenn die Bedingungen klar sind und sie für Ihre gewünschte Laufzeit insgesamt weniger kostet als ein Bankkredit. Sie erspart Ihnen den Vergleich mehrerer Kreditangebote und kann bei einer kurzen Rückzahlung ohne Zinsen möglich sein. Das gilt jedoch nur, wenn der Vertrag keine zusätzlichen Gebühren enthält und die Monatsrate in Ihr Budget passt.
Lassen Sie sich den Ratenplan schriftlich geben. Prüfen Sie, wann die erste Rate fällig wird, wie viele Raten anfallen und ob Gebühren, Zinsen oder Kosten bei verspäteter Zahlung entstehen. Fragen Sie auch, ob Sie den offenen Betrag früher begleichen dürfen und ob dafür Kosten entstehen. Eine pünktliche Zahlung ist wichtig: Bei Verzug können Mahngebühren, Verzugszinsen und weitere Schritte folgen.
Kredit kostenlos und Schufa-neutral anfragen
Wenn Sie weder die Praxisrate noch einen Kredit bezahlen können, prüfen Sie vor der Finanzierung, ob Sie einen höheren Festzuschuss erhalten können oder die Praxis die geplante Versorgung anpassen kann. Eine Zahnzusatzversicherung hilft bei einer bereits geplanten Behandlung oft nicht mehr, weil sie üblicherweise erst für später geplante Behandlungen nach Vertragsbeginn und möglichen Wartezeiten leistet.
Nächster Schritt: Finanzierungslücke und Rate prüfen
Notieren Sie im genehmigten HKP den Eigenanteil, den Sie nicht aus Rücklagen zahlen können, und legen Sie anhand Ihrer monatlichen Einnahmen und Ausgaben eine Rate fest, die Sie auch bei unerwarteten Ausgaben bezahlen können. Holen Sie für genau diesen Betrag ein schriftliches Praxisangebot und, falls nötig, ein Kreditangebot ein. Vergleichen Sie jeweils die Gesamtkosten, Laufzeit und Bedingungen für eine vorzeitige Rückzahlung, bevor Sie unterschreiben.
Kernaussagen
- Warten Sie die Genehmigung ab: Erst der bestätigte Heil- und Kostenplan zeigt, welchen Eigenanteil Sie tatsächlich finanzieren müssen.
- Vergleichen Sie Gesamtkosten: Eine niedrige Monatsrate sagt wenig aus, wenn eine längere Laufzeit die Rückzahlung verteuert.
- Prüfen Sie den Praxisvertrag: Fragen Sie nach Zinsen, Gebühren, Laufzeit, Zahlungsverzug und vorzeitiger Ablösung.
- Bewerten Sie den Kredit nach Ihrer Tragfähigkeit: Ein negativer SCHUFA-Eintrag führt nicht automatisch zur Ablehnung, aber eine Zusage ist nicht sicher.
- Finanzieren Sie nur die Lücke: Ziehen Sie verfügbare Rücklagen vom genehmigten Eigenanteil ab und legen Sie danach eine leistbare Monatsrate fest.
FAQ
Ist ein Kredit trotz SCHUFA garantiert?
Nein. Ein negativer Eintrag schließt einen Kredit nicht automatisch aus, aber der Anbieter prüft auch Einkommen und laufende Verpflichtungen. Eine Zusage hängt von der jeweiligen Kreditprüfung ab.
Ist die Ratenzahlung bei der Zahnarztpraxis immer zinsfrei?
Nein. Manche Angebote sind für kurze Laufzeiten zinsfrei, bei längeren Laufzeiten können Zinsen oder Gebühren anfallen. Lassen Sie sich die Gesamtsumme und alle Bedingungen schriftlich nennen.
Wirkt sich eine Praxis-Ratenzahlung auf meine SCHUFA aus?
Das lässt sich nicht allgemein sagen. Fragen Sie die Praxis oder Abrechnungsstelle vor Vertragsabschluss, ob eine Bonitätsprüfung stattfindet und ob Zahlungsdaten an eine Auskunftei gemeldet werden.
Kann ich einen Kredit früher zurückzahlen?
Bei einem Ratenkredit richten sich die Bedingungen nach dem Vertrag und den gesetzlichen Regeln. Für die Vorfälligkeitsentschädigung gilt bei Verbraucherdarlehen grundsätzlich eine Obergrenze von 1 Prozent der vorzeitig zurückgezahlten Summe, bei höchstens zwölf Monaten Restlaufzeit 0,5 Prozent. Lassen Sie sich die Kosten einer vorzeitigen Rückzahlung vor dem Abschluss bestätigen.