
Wenn Sie einen Kredit aufnehmen möchten, sollte die Monatsrate auch nach Miete, Energie, Lebensmitteln und anderen Verpflichtungen noch in Ihr Budget passen. Entscheidend ist nicht, ob ein Anbieter die Rate für tragbar hält, sondern ob Sie sie dauerhaft zahlen können, ohne notwendige Ausgaben aufzuschieben oder auf neue Schulden auszuweichen.
Prüfen Sie deshalb vor dem Abschluss Ihre regelmäßigen und unregelmäßigen Ausgaben sowie bestehende Raten. Planen Sie außerdem einen finanziellen Puffer ein. Eine feste Prozentgrenze passt nicht zu jedem Haushalt. Bleibt nach allen Kosten nur wenig übrig, senken Sie besser den Kreditbetrag oder verschieben den Kauf, statt mehr zu leihen.
Rechnen Sie mit den tatsächlichen Haushaltskosten
Beginnen Sie mit Ihrem monatlichen Nettoeinkommen und ziehen Sie davon alle Ausgaben ab, die Sie regelmäßig oder absehbar zahlen müssen. Dazu gehören Miete und Nebenkosten sowie Lebensmittel und Mobilität. Rechnen Sie auch Versicherungen, Unterhalt, Betreuungskosten und bestehende Kreditraten ein. Berücksichtigen Sie ebenso unregelmäßige Ausgaben wie Reparaturen, Nachzahlungen oder jährliche Versicherungsbeiträge. Teilen Sie solche Jahreskosten durch zwölf und legen Sie den Betrag monatlich zurück.
| Monatliche Rechnung | Was Sie eintragen |
|---|---|
| Nettoeinkommen | Regelmäßige Einnahmen, mit denen Sie verlässlich rechnen |
| Minus feste Ausgaben | Zum Beispiel Wohnen, Versicherungen und bestehende Raten |
| Minus laufende Lebenshaltung | Zum Beispiel Lebensmittel, Fahrtkosten und Kinderbetreuung |
| Minus Rücklagen für unregelmäßige Kosten | Jahresbeiträge, Reparaturen und absehbare größere Ausgaben, jeweils auf den Monat umgelegt |
| Ergebnis vor dem neuen Kredit | Der Betrag, der nach diesen Ausgaben übrig bleibt |
| Minus geplante Kreditrate | Die Rate aus dem konkreten Angebot |
| Ergebnis nach der Kreditrate | Der verbleibende Betrag für Puffer und weitere Ausgaben |
Nutzen Sie dafür Kontoauszüge und Abrechnungen mehrerer Monate statt einer groben Schätzung. Prüfen Sie auch offene Rechnungen aus „Jetzt kaufen, später bezahlen“-Angeboten und Kreditkarten.
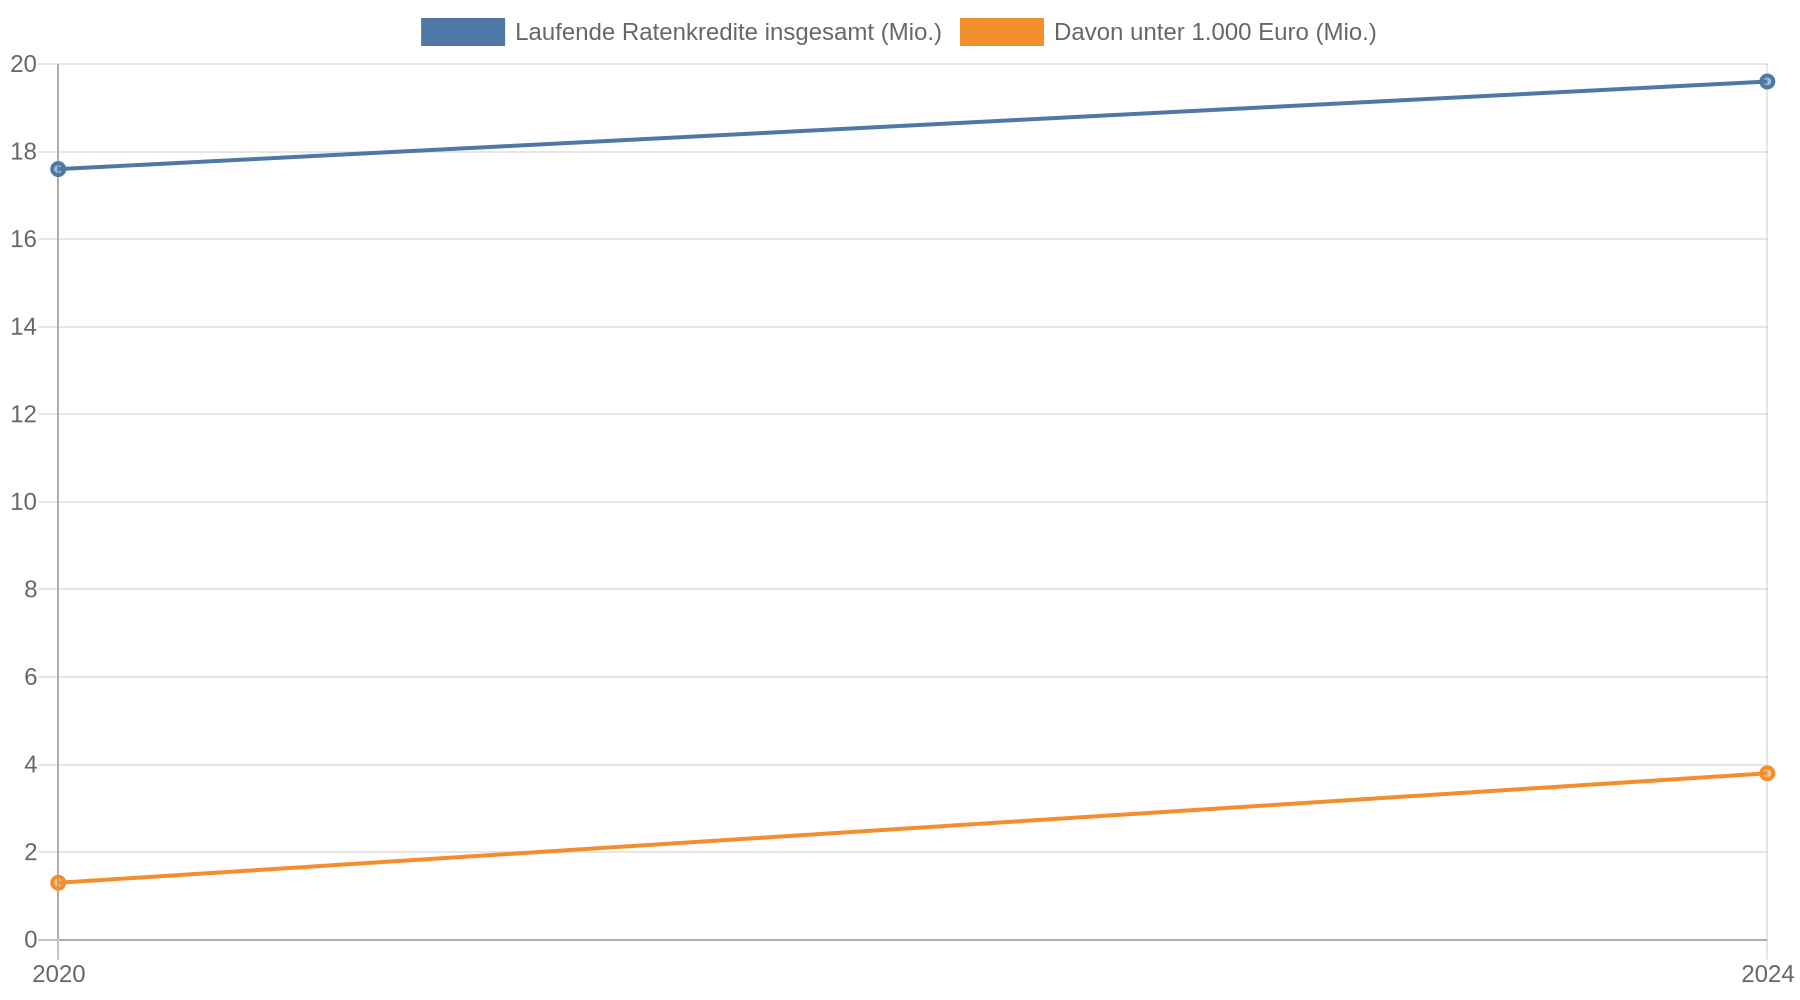 Bei Kreditkarten ist wichtig, ob Sie den monatlichen Gesamtbetrag begleichen oder einen Teil über einen verzinsten Kredit zurückzahlen. Eine Umfrage der BaFin aus dem Jahr 2025 ergab, dass viele befragte Nutzende solcher Kreditkartenraten den Zinssatz nicht kannten; niedrige Mindestraten können zudem die Rückzahlung verlängern und verteuern. Die BaFin-Informationen zu Konsumkrediten ordnen auch Ratenkäufe ein: Ein Teil der befragten BNPL-Nutzenden hatte dadurch schon mehr ausgegeben als geplant oder den Überblick über offene Rechnungen verloren.
Lassen Sie Platz für Unvorhergesehenes
Was nach der ersten Rechnung übrig bleibt, können Sie nicht automatisch vollständig für die Kreditrate einplanen. Einkommen oder Ausgaben können sich verändern: etwa durch weniger Arbeitsstunden, einen Umzug, höhere Wohnkosten oder zusätzliche Betreuungsausgaben. Denken Sie deshalb an Veränderungen, die in den kommenden Jahren eintreten können. Geben Sie nicht den ganzen monatlichen Überschuss für die Rate aus.
Die Verbraucherzentrale empfiehlt für Immobilienfinanzierungen, zwischen dem errechneten Überschuss und der höchstmöglichen Rate ungefähr zehn Prozent Abstand zu lassen. Das ist keine allgemeingültige Grenze für Konsumkredite. Auch bei Konsumkrediten ist ein Puffer sinnvoll. Planen Sie die Rate so, dass Sie nicht sofort in Schwierigkeiten geraten, wenn eine Rechnung höher ausfällt oder eine Einnahme wegfällt. Wer keine Rücklagen hat oder ein unsicheres Einkommen bezieht, sollte besonders vorsichtig kalkulieren. Die Empfehlungen zur Berechnung der tragbaren Immobilienrate beziehen sich auf Baufinanzierungen; die dort genannte Faustregel von höchstens 40 Prozent des Nettoeinkommens ist ebenfalls kein Richtwert für jeden Haushalt und keinen beliebigen Konsumkredit.
Bei einem Immobilienkauf müssen Sie zusätzlich zur Rate Kaufnebenkosten und mögliche Renovierungen einplanen. Werden diese Ausgaben später mit einem weiteren Kredit finanziert, steigt die Gesamtbelastung. Auch bei einem kleineren Kauf gilt: Prüfen Sie, ob zum Kredit noch laufende Kosten für Nutzung, Wartung oder Versicherung hinzukommen.
Senken Sie zuerst den Finanzierungsbedarf
Wenn die geplante Rate Ihr Budget zu stark belastet, prüfen Sie zunächst den Kauf selbst. Eine günstigere Ausführung, ein gebrauchter Gegenstand oder ein späterer Kauf kann den Kreditbetrag verringern. Bei einer Anschaffung, die warten kann, ist Ansparen eine Alternative: Ein Teil des Kaufpreises wird dann nicht finanziert. Setzen Sie dafür aber nicht Ihre gesamte Rücklage ein, wenn dadurch kein Geld mehr für notwendige Reparaturen oder andere unerwartete Ausgaben bleibt.
Eine längere Laufzeit senkt bei vielen Krediten die Monatsrate, verlängert aber die Rückzahlung und kann die gesamten Zinskosten erhöhen. Vergleichen Sie deshalb Rate, effektiven Jahreszins und den Gesamtbetrag, den Sie zurückzahlen. Der effektive Jahreszins fasst die jährlichen Kreditkosten als Prozentsatz zusammen und erleichtert den Vergleich verschiedener Angebote. Prüfen Sie außerdem, ob eine Restschuldversicherung oder weitere Zusatzleistungen angeboten werden und welche Kosten dadurch entstehen.
Nehmen Sie keine höhere Kreditsumme auf, nur damit eine Anschaffung sofort möglich wird. Eine größere Summe erhöht die Rückzahlungspflicht. Wenn die Rate nur durch eine lange Laufzeit oder zusätzliche Kredite in Ihr Monatsbudget passt, ist das ein Anlass, den Kaufpreis oder den Zeitpunkt zu überdenken.
Prüfen Sie die Tragbarkeit vor der Unterschrift
Rechnen Sie die geplante Rate in Ihr Budget ein und testen Sie, ob Sie den entsprechenden Betrag über mehrere Monate tatsächlich entbehren können. Legen Sie ihn probeweise auf ein separates Konto. So sehen Sie, ob die übrigen Ausgaben realistisch angesetzt sind und ob unerwartete Kosten den Plan bereits sprengen.
Vergleichen Sie anschließend mindestens die konkreten Kreditangebote, die für Sie infrage kommen. Achten Sie beim Vergleich auf den effektiven Jahreszins und die Laufzeit. Beziehen Sie auch Monatsrate und Gesamtbetrag ein. Wenn Sie nach dieser Prüfung kaum Geld für Rücklagen übrig haben, ändern Sie den Plan vor dem Abschluss: senken Sie den Kaufpreis, verschieben Sie die Anschaffung oder verzichten Sie darauf. Die Prüfung des Anbieters, ob Sie den Kredit voraussichtlich zurückzahlen können, ersetzt Ihre eigene Haushaltsrechnung nicht.
Kernaussagen
- Rechnen Sie alle Ausgaben ein: Berücksichtigen Sie bestehende Raten, offene Ratenkäufe und unregelmäßige Jahreskosten, bevor Sie eine neue Monatsrate festlegen.
- Planen Sie einen Puffer: Verwenden Sie nicht den gesamten Überschuss für die Kreditrate, sondern lassen Sie Raum für höhere Rechnungen und veränderte Lebensumstände.
- Senken Sie zuerst den Kaufpreis: Eine kleinere oder spätere Anschaffung verringert den Finanzierungsbedarf, sodass Sie weder die Laufzeit verlängern noch einen zusätzlichen Kredit aufnehmen müssen.
- Vergleichen Sie die Gesamtkosten: Prüfen Sie neben der Monatsrate auch effektiven Jahreszins, Laufzeit und Rückzahlungsbetrag.
- Testen Sie die Rate vorab: Legen Sie den geplanten Monatsbetrag mehrere Monate beiseite und prüfen Sie, ob Ihr übriges Budget damit auskommt.
FAQ
Gibt es eine feste Grenze, wie hoch meine Kreditrate sein darf?
Eine allgemeingültige Grenze für Konsumkredite ergibt sich aus den genannten Richtwerten nicht. Die 40-Prozent-Faustregel der Verbraucherzentrale betrifft Immobilienfinanzierungen und hängt von den übrigen Kosten des Haushalts ab. Entscheidend ist, was nach allen notwendigen Ausgaben und einem Puffer übrig bleibt.
Was mache ich, wenn die Rate nur mit einer längeren Laufzeit passt?
Prüfen Sie zuerst, ob Sie den Kreditbetrag durch eine günstigere oder spätere Anschaffung senken können. Eine längere Laufzeit verringert die Monatsrate, kann aber die Gesamtkosten erhöhen. Vergleichen Sie deshalb den gesamten Rückzahlungsbetrag und nicht nur die monatliche Belastung.
Wie prüfe ich die Tragbarkeit konkret?
Stellen Sie Ihre regelmäßigen Einnahmen und Ausgaben anhand von Kontoauszügen zusammen und rechnen Sie Jahreskosten auf den Monat um. Ziehen Sie bestehende Schulden und die geplante Rate ab und lassen Sie einen Puffer stehen. Legen Sie die neue Rate probeweise mehrere Monate zurück.
Soll ich für eine niedrigere Rate meine Ersparnisse einsetzen?
Eine Anzahlung kann den Kreditbetrag senken. Setzen Sie aber nicht so viel ein, dass Ihnen für notwendige Ausgaben oder unerwartete Rechnungen keine Rücklage bleibt. Wenn nur der Einsatz des gesamten Ersparten die Rate tragbar macht, prüfen Sie, ob die Anschaffung kleiner ausfallen oder warten kann.