
Wenn Sie ein Haus bauen oder kaufen, beeinflusst neben Ihrer Bonität auch die Höhe des benötigten Darlehens den Bauzins. Banken vergleichen den Kredit mit dem sogenannten Beleihungswert. Das ist der Immobilienwert, den sie für die langfristige Finanzierung ansetzen. Dieses Verhältnis heißt Beleihungsauslauf.
Die Rechnung ist einfach: Darlehensbetrag geteilt durch Beleihungswert, mal 100. Ein niedrigerer Beleihungsauslauf führt bei vielen Banken zu günstigeren Zinskonditionen. Wie stark der Zins sinkt, hängt jedoch von der Bank und Ihrer gesamten Finanzierung ab. Mehr Eigenkapital hilft deshalb vor allem dann, wenn Sie damit eine Zinsstufe unterschreiten und trotzdem genug Geld für Baukosten und Rücklagen behalten.
So berechnen Sie den Beleihungsauslauf
Verwenden Sie für die Rechnung den Beleihungswert der Bank, nicht automatisch den Kaufpreis oder einen selbst ermittelten Marktwert:
Beleihungsauslauf = Darlehensbetrag / Beleihungswert × 100
Der Beleihungswert ist der Immobilienwert, den die Bank für die langfristige Finanzierung ansetzt. Er kann unter dem Kaufpreis oder Verkehrswert liegen, weil die Bank
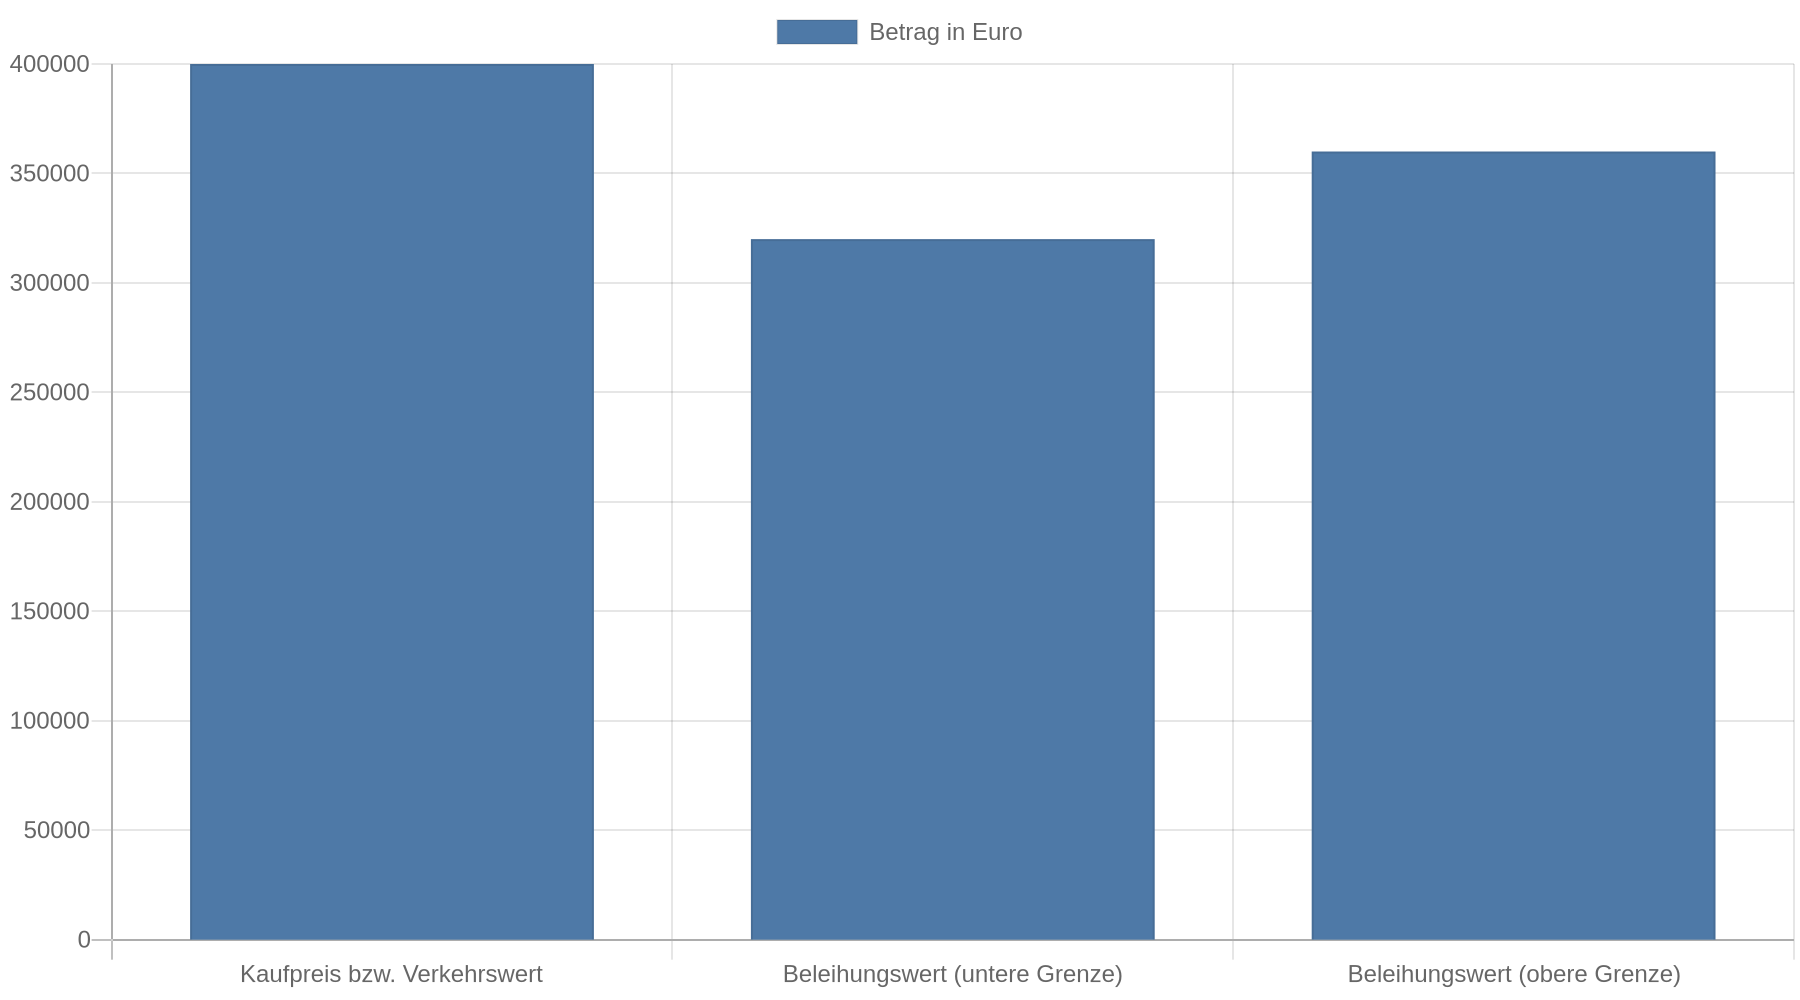 mögliche Wertschwankungen berücksichtigt. Die Sparkasse nennt einen möglichen Orientierungswert für einen Sicherheitsabschlag; die tatsächliche Bewertung hängt aber vom Institut und der Immobilie ab. Ein Verkehrswertgutachten legt den Beleihungswert der finanzierenden Bank nicht automatisch fest.
Hier geht es zum passenden Kredit
Setzen Sie den Darlehensbetrag und den von der Bank angesetzten Beleihungswert in die Formel ein. So berechnen Sie den Beleihungsauslauf.
Die Beleihungsquote ist ein anderer Name für dasselbe Verhältnis. In internationalen Finanztexten finden Sie dafür oft die Abkürzung LTV, kurz für „Loan to Value“.
Beispiel: Weniger Darlehen, niedrigerer Auslauf
Bei gleichem Kaufpreis und Beleihungswert senkt mehr Eigenkapital den benötigten Darlehensbetrag und damit den Beleihungsauslauf. Zugleich sinkt die Restschuld, während mehr eigenes Geld gebunden ist. Prüfen Sie deshalb, welche Summe nach dem Eigenkapitaleinsatz noch für unvorhergesehene Ausgaben und laufende Kosten übrig bleibt.
Warum der Beleihungsauslauf den Bauzins beeinflusst
Ein niedrigerer Beleihungsauslauf bedeutet für die Bank, dass das Darlehen im Verhältnis zum angesetzten Immobilienwert kleiner ist. Bei Zahlungsausfällen steht der Bank damit im Verhältnis zum noch offenen Kredit mehr Immobilienwert als Sicherheit zur Verfügung. Banken staffeln ihre Zinsen häufig nach Beleihungsquoten. Als Schwellen kommen etwa 60, 70 oder 80 Prozent vor; die konkreten Stufen unterscheiden sich jedoch von Bank zu Bank.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Die 60-Prozent-Marke gilt häufig als besonders günstige Stufe. Oberhalb davon kann ein höherer Auslauf zu einem Zinsaufschlag führen. Einen festen Rabatt pro Prozentpunkt gibt es nicht. Die Kondition hängt auch von Ihrer Bonität, der Zinsbindung und der Immobilie ab. Vergleichen Sie daher Angebote mit gleicher Zinsbindung und denselben Darlehensannahmen. Die Sparkasse erläutert die Unterschiede zwischen ihren Beleihungsstufen; auch Finanztip weist auf bankabhängige Schwellen hin.
Bei einem hohen Beleihungsauslauf steigt außerdem das Risiko, dass der Verkaufserlös der Immobilie bei Zahlungsschwierigkeiten die Restschuld nicht deckt. Für einen Kredit, der über dem Immobilienwert liegt, verlangt die Bank deshalb meist eine besonders gute Bonität. Der Kredit kann außerdem deutlich teurer werden. Die Commerzbank beschreibt einen Zinsabstand zwischen Finanzierungen mit 80 und 100 Prozent Beleihung; die konkrete Differenz gilt für ihre Angaben und ist kein allgemeiner Marktwert.
So senken Sie den Beleihungsauslauf
Der direkteste Weg ist, den benötigten Kredit zu verkleinern. Eigenkapital aus Ersparnissen kann dafür eingesetzt werden. Auch wenn Sie die Kaufnebenkosten aus eigenen Mitteln bezahlen, brauchen Sie diese Kosten nicht mitzufinanzieren. Sie verringern dadurch den Kreditbedarf, sofern die Finanzierung diese Ausgaben andernfalls abgedeckt hätte.
Prüfen Sie vor einem höheren Eigenkapitaleinsatz aber Ihre Rücklagen. Wenn Sie nahezu alle verfügbaren Mittel in den Bau stecken, fehlt Geld für Nachträge, Reparaturen oder andere unerwartete Ausgaben. Der Zinsvorteil lohnt sich nur, wenn die verbleibende Finanzierung und Ihr finanzieller Puffer tragfähig sind.
Kredit kostenlos und Schufa-neutral anfragen
Auch ein höherer von der Bank anerkannter Beleihungswert senkt rechnerisch den Auslauf. Bei Neubau oder Modernisierung sollten Sie deshalb vollständige Bau- und Kostenunterlagen einreichen und geplante Maßnahmen nachvollziehbar dokumentieren. Ob die Bank dadurch einen höheren Wert ansetzt, entscheidet sie selbst. Ein privat bezahltes Gutachten verpflichtet sie nicht, dieselbe Bewertung zu übernehmen.
Nächster Schritt für Bauherren
Halten Sie zuerst fest, wie viel Grundstück, Baukosten und Baunebenkosten kosten, wie viel Eigenkapital Sie haben und welche Rücklage Sie behalten möchten. Berechnen Sie daraus den benötigten Kredit. Fragen Sie die Banken, die Ihre Finanzierung anbieten, nach ihrem jeweiligen Beleihungswert. Fragen Sie anschließend konkret, bei welcher Darlehenssumme Sie eine günstigere Zinsstufe erreichen würden.
Vergleichen Sie Angebote mit denselben Angaben zu Darlehensbetrag, Zinsbindung und Tilgung. So sehen Sie, ob der zusätzliche Eigenkapitaleinsatz tatsächlich den Bauzins verbessert und wie viel Reserve danach bleibt. Der Kaufpreis allein reicht für diese Prüfung nicht, weil die Bank einen anderen Beleihungswert ansetzen kann.
Kernaussagen
- Berechnen Sie mit dem Beleihungswert der Bank: Teilen Sie den Darlehensbetrag durch diesen Wert und multiplizieren Sie mit 100.
- Prüfen Sie die Zinsstufen konkret: Die Schwellen unterscheiden sich je nach Bank; ein niedrigerer Beleihungsauslauf garantiert keinen bestimmten Zinssatz.
- Senken Sie den Kreditbedarf mit Eigenkapital: Bezahlen Sie beispielsweise Kaufnebenkosten aus eigenen Mitteln, wenn dadurch weniger Darlehen nötig ist.
- Behalten Sie eine Reserve: Setzen Sie nicht so viel Eigenkapital ein, dass für unerwartete Baukosten oder laufende Ausgaben kaum Puffer bleibt.
- Fragen Sie vor dem Angebotsvergleich nach dem Bankwert: Der Kaufpreis oder ein privates Gutachten muss nicht dem Beleihungswert entsprechen.
FAQ
Zählt für die Berechnung der Kaufpreis oder der Beleihungswert?
Für den Beleihungsauslauf zählt der Beleihungswert, den die Bank für die Finanzierung ansetzt. Dieser Wert kann vom Kaufpreis und vom Verkehrswert abweichen. Lassen Sie ihn sich deshalb im Finanzierungsangebot nennen.
Senkt mehr Eigenkapital den Bauzins immer?
Mehr Eigenkapital senkt den Darlehensbedarf und damit den Beleihungsauslauf. Ein Zinsvorteil hängt davon ab, ob Sie dadurch eine relevante Zinsstufe der Bank unterschreiten und welche übrigen Konditionen gelten.
Kann ich einen Beleihungsauslauf über 100 Prozent finanzieren?
Manche Banken vergeben einen Kredit, der höher ist als der von ihnen angesetzte Immobilienwert. Solche Finanzierungen verlangen in der Regel eine gute Bonität und sind wegen des höheren Risikos oft teurer. Lassen Sie sich die Kosten und die mögliche Restschuld bei einem Verkauf genau vorrechnen.
Gilt mein Beleihungsauslauf auch für die Anschlussfinanzierung?
Bei einer Anschlussfinanzierung berechnet die Bank den Auslauf, indem sie die offene Restschuld durch den neu ermittelten Beleihungswert teilt. Durch bisherige Tilgungen fällt der Auslauf häufig niedriger aus; die neue Bank kann den Immobilienwert aber selbst bewerten.