
Wenn Ihr mittelständisches Unternehmen eine Investition oder einen Liquiditätsengpass finanzieren muss, braucht es für das Bankgespräch einen klaren Plan: Wie viel Geld wird wofür benötigt? Wie soll das Unternehmen den Kredit zurückzahlen? Und was passiert, wenn die Annahmen nicht eintreffen? In der KfW-Erhebung zeigt die Kredithürde, welcher Anteil der Unternehmen die Kreditverhandlungen als streng bewertet. Sie misst die Einschätzung der Firmen, nicht den Anteil der tatsächlich abgelehnten Kreditanträge.
Der Zugang ist angespannt: Im vierten Quartal 2025 berichteten 37,8 Prozent der kleinen und mittleren Unternehmen von schwierigeren Kreditverhandlungen, ein Höchstwert in der KfW-Reihe. Im ersten Quartal 2025 waren es
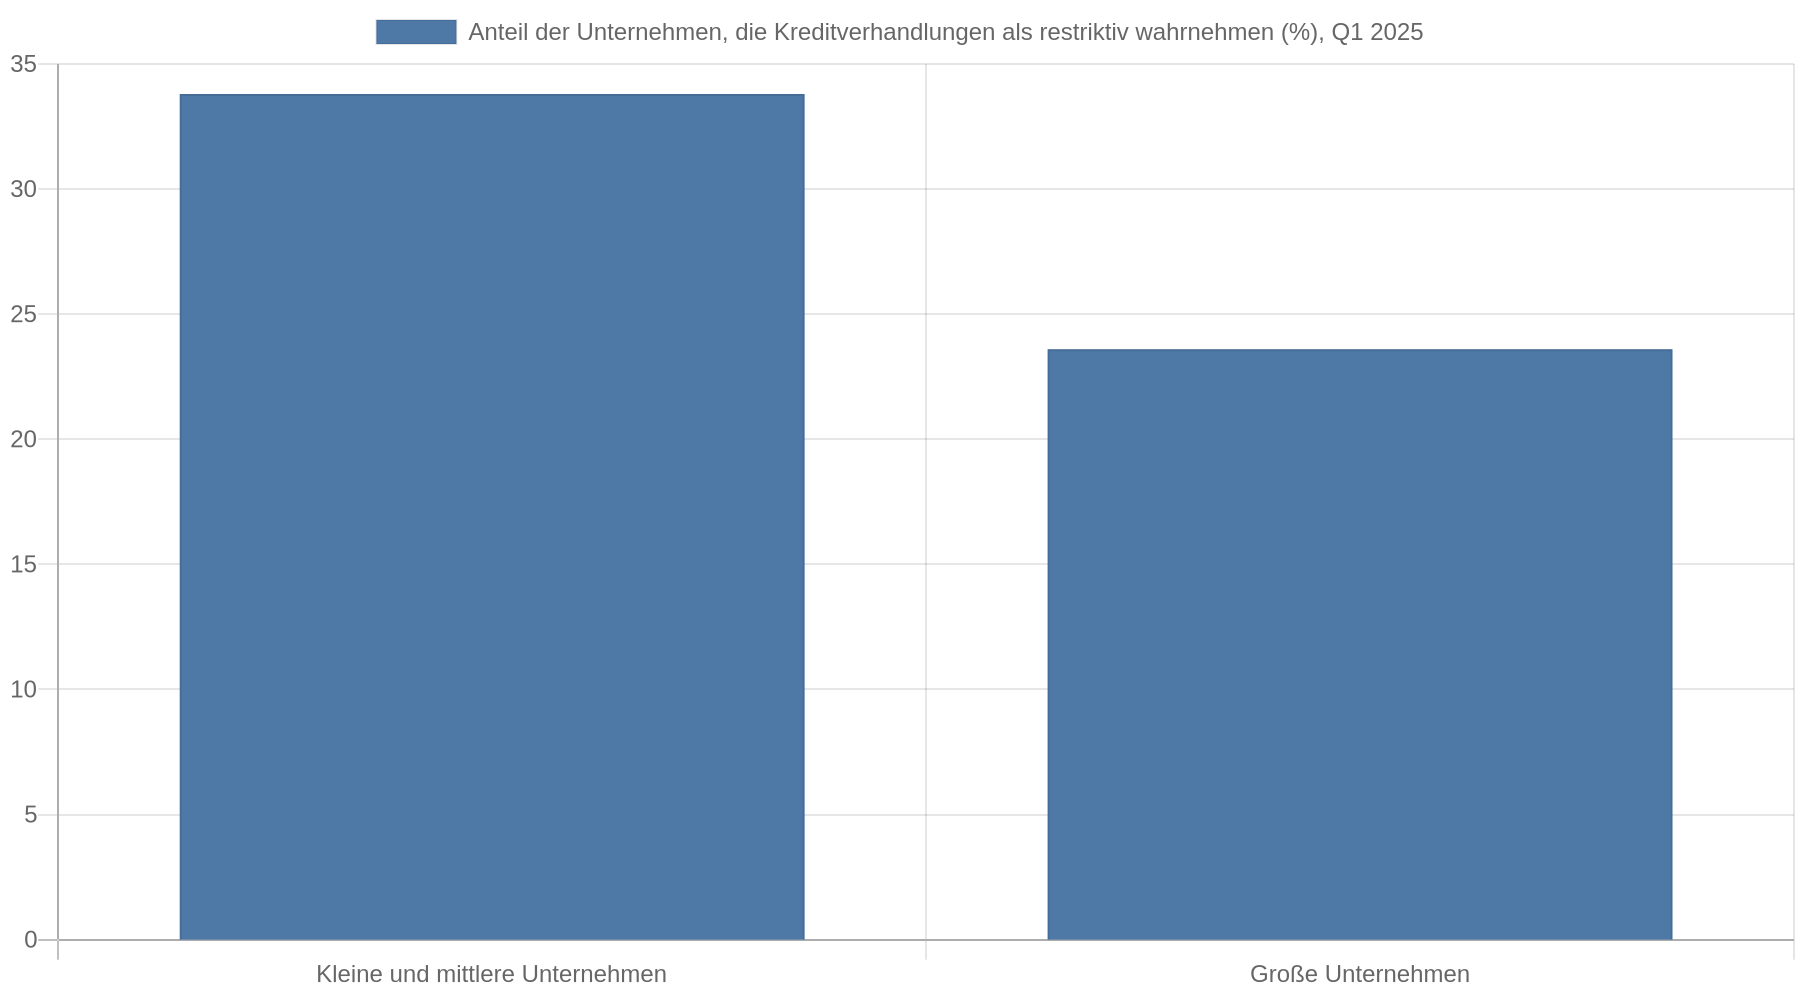 33,8 Prozent. Die Werte erklären, warum eine gute Vorbereitung hilft. Sie sagen nicht voraus, ob eine einzelne Bank einen Antrag bewilligt. Die KfW-Zahlen für das erste Quartal 2025 und der Bericht zum vierten Quartal 2025 beziehen sich auf unterschiedliche Erhebungszeitpunkte.
Die folgende Checkliste ist eine Vorbereitungshilfe, keine verbindliche Liste bankseitiger Anforderungen. Die verfügbaren Daten nennen keine einheitlichen Unterlagen, Kennzahlen oder Schwellenwerte, die alle Banken verlangen.
Hier geht es zum passenden Kredit
Was die Zahlen für Ihr Gespräch bedeuten
| Erhebung | Kleine und mittlere Unternehmen | Große Unternehmen |
|---|---|---|
| Erstes Quartal 2025: Verhandlungen als restriktiv bewertet | 33,8 % | 23,6 % |
| Viertes Quartal 2025: schwierigere Bedingungen gemeldet | 37,8 % | 29,4 % |
Die Werte beschreiben die Einschätzung der Unternehmen zu den jeweiligen Zeitpunkten. Sie sind keine Zusage- oder Ablehnungsquoten. KfW Research nennt für die Zurückhaltung der Banken eine schwache und unsichere Wirtschaftslage. Zugleich fragen Unternehmen mit angespannter Finanzlage häufiger Kredite an und erhalten wegen ihrer Bonität eher Absagen. Ein einzelnes Unternehmen kann aus den Branchen- und Gesamtwerten daher keine individuelle Kreditentscheidung ableiten.
Auch die Kreditbereitschaft der Unternehmen selbst spielt eine Rolle. In einer im April 2026 veröffentlichten Sonderbefragung des KfW-Mittelstandspanels gaben 27 Prozent der befragten Firmen an, grundsätzlich einen Bankkredit für Investitionen in Betracht zu ziehen. 63 Prozent der Unternehmen, die einen Kredit ablehnen, nannten die Vermeidung von Schulden als Grund. Die Antworten zeigen, wie die Unternehmen selbst zur Kreditaufnahme stehen; über das Kreditvergabeverhalten der Banken geben sie keine Auskunft. Der Rückgang der Kreditbereitschaft konzentrierte sich laut KfW-Sonderbefragung vor allem auf Kleinstunternehmen mit bis zu zehn Beschäftigten.
Die Checkliste für die Vorbereitung
Gehen Sie die Punkte vor dem Termin durch. Wenn noch etwas fehlt, sagen Sie im Gespräch, was fehlt und warum.
- Kreditzweck und Betrag festlegen: Beschreiben Sie, welche Anschaffung, Erweiterung oder Liquiditätslücke finanziert werden soll. Leiten Sie den Betrag aus Angeboten, Zahlungsplänen oder einer konkreten Liquiditätsrechnung ab.
- Eigenmittel und andere Finanzierungsquellen darstellen: Halten Sie fest, welchen Betrag das Unternehmen selbst einbringt und welche weiteren Finanzierungen geprüft werden. Trennen Sie bereits zugesagte Mittel von bloßen Optionen.
- Rückzahlung aus dem laufenden Geschäft erklären: Zeigen Sie, aus welchen erwarteten Einnahmen Zins und Tilgung bezahlt werden. Legen Sie die Annahmen offen, etwa zu Absatz, Preisen, Kosten und Zahlungszielen.
- Planung mit einem schlechteren Verlauf ergänzen: Rechnen Sie durch, was bei geringeren Umsätzen, verspäteten Kundenzahlungen oder höheren Kosten geschieht. Erklären Sie, welche Ausgaben sich verschieben lassen und welche Liquiditätsreserve bleibt.
- Unternehmenszahlen aktuell zusammenstellen: Bereiten Sie aktuelle betriebswirtschaftliche Auswertungen, Jahresabschlüsse und eine Liquiditätsvorschau vor, soweit vorhanden. Stimmen Sie offene Fragen mit der Buchhaltung oder Steuerberatung ab und erläutern Sie Abweichungen zwischen Planung und bisherigem Verlauf.
- Geschäftsmodell und Risiken konkret erklären: Beschreiben Sie wichtige Kunden- und Lieferantenbeziehungen, Auftragslage und Abhängigkeiten. Nennen Sie bereits bekannte Risiken und die Maßnahmen, mit denen Sie darauf reagieren.
- Sicherheiten und persönliche Haftung klären: Erfassen Sie vorhandene Sicherheiten und bestehende Belastungen. Fragen Sie, welche Sicherheiten die Bank erwartet und ob eine persönliche Bürgschaft oder Haftung zur Diskussion steht; lassen Sie sich Umfang und Folgen genau erläutern.
- Bestehende Kredite und Verpflichtungen prüfen: Halten Sie Restschulden, Zins- und Tilgungstermine sowie vereinbarte Berichtspflichten fest. Wenn eine Kennzahl oder Frist nicht eingehalten werden könnte, sprechen Sie das frühzeitig an.
- Fragen und Entscheidungsbedarf notieren: Klären Sie im Gespräch Zinssatz, Laufzeit, Tilgungsbeginn, mögliche Sondertilgungen, Sicherheiten und Bedingungen für die Auszahlung. Bitten Sie um eine schriftliche Übersicht, damit Sie Angebote vergleichen können.
Diese Zusammenstellung hilft bei der Vorbereitung auf das Gespräch. Sie ist keine vollständige Liste von Unterlagen, die jede Bank verlangt. Banken können zusätzliche Informationen anfordern. Dass 30 Prozent der Firmen in der KfW-Sonderbefragung den verlangten Informationsumfang als zu hoch empfanden, zeigt den Konflikt um Offenlegung, benennt aber keine konkreten Unterlagen. Fragen Sie deshalb nach, welche Information fehlt und wofür sie gebraucht wird.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Im Gespräch: Zahlen erklären statt nur übergeben
Eine Bank muss erkennen können, wie der Kredit zum Geschäft passt. Erklären Sie deshalb, wofür Sie den Betrag brauchen und was das Vorhaben voraussichtlich bewirkt. Bei einer Maschine gehören beispielsweise der Kaufpreis, der geplante Einsatz und der erwartete Beitrag zum Umsatz oder zur Kostensenkung in dieselbe Erklärung. Bei einer Liquiditätsfinanzierung sollten Sie den Zeitraum und die Ursache des Bedarfs benennen.
Wenn die Planung von den bisherigen Zahlen abweicht, erläutern Sie den Grund und belegen Sie ihn, soweit möglich. Eine Prognose ist leichter nachzuvollziehen, wenn Sie die Annahmen nennen und erklären, wie sich Abweichungen auf die Rückzahlung auswirken. Beratungsbeiträge zur Unternehmensfinanzierung empfehlen dafür realistische Kapitalbedarfe, überprüfbare Annahmen und regelmäßige Liquiditätsplanung, etwa in der Einschätzung zur Unternehmensfinanzierung 2026.
Geht es um eine Nachfolge oder Übernahme, sollten Sie zusätzlich erläutern, wie die Übergabe finanziert wird und welche Erfahrung die künftige Geschäftsführung mitbringt. Bei einem bestehenden Darlehen lohnt es sich, Fristen und vereinbarte Kennzahlen vor dem Termin zu prüfen. Wenn eine Abweichung absehbar ist, sprechen Sie sie frühzeitig an.
Wenn die Hausbank nicht mitgeht
Fragen Sie bei einer Absage oder einem zu kleinen Kreditrahmen nach dem konkreten Engpass. Geht es um die Höhe des Betrags, die Laufzeit, die Rückzahlung, die Sicherheiten oder fehlende Informationen? Mit einer klaren Antwort können Sie prüfen, ob ein angepasster Finanzierungsplan hilft. So reichen Sie nicht denselben Antrag unverändert bei mehreren Banken ein.
Kredit kostenlos und Schufa-neutral anfragen
Prüfen Sie außerdem, ob Förderbanken, Bürgschaftsbanken oder Eigenkapitalpartner für das Vorhaben infrage kommen. Welche Programme passen, hängt unter anderem von Vorhaben, Unternehmensstandort und Voraussetzungen ab; lassen Sie die aktuellen Bedingungen bei der zuständigen Stelle prüfen. Die IHK München nennt Förderkredite als eine mögliche Finanzierungsquelle, behandelt dabei jedoch auch Programme für Gründungen und Selbstständige, die nicht automatisch auf jedes etablierte Unternehmen passen.
Alternative Kreditgeber sollten Sie anhand der Gesamtkosten und Vertragsbedingungen vergleichen. Ein Beitrag zur Finanzierung 2026 beschreibt Kreditfonds als Ergänzung zu Bankdarlehen, zugleich aber als teurere Finanzierungsmöglichkeit. Vergleichen Sie deshalb nicht nur den Zinssatz, sondern auch Laufzeit, Gebühren, Sicherheiten und Rückzahlungsregeln.
Kernaussagen
- Leiten Sie den Kreditbetrag aus dem Vorhaben ab: Zeigen Sie, wofür das Geld gebraucht wird und wie die Rückzahlung aus dem Geschäft erfolgen soll.
- Belegen Sie Ihre Planung: Stellen Sie aktuelle Zahlen, nachvollziehbare Annahmen und ein Szenario mit ungünstigerem Verlauf bereit.
- Klären Sie Sicherheiten und Bedingungen: Fragen Sie nach persönlicher Haftung, Tilgung, Laufzeit und möglichen Berichtspflichten.
- Nutzen Sie Marktdaten als Kontext, nicht als Prognose: Die KfW-Werte zeigen, dass Kreditverhandlungen im Mittelstand angespannt sind; über die Entscheidung zu Ihrem Antrag geben sie keinen Aufschluss.
- Fragen Sie nach dem konkreten Ablehnungsgrund: So können Sie den Finanzierungsplan gezielt anpassen oder passende Alternativen prüfen.
FAQ
Welche Unterlagen sollte ich zum Kreditgespräch mitbringen?
Sinnvoll sind aktuelle Unternehmenszahlen, Jahresabschlüsse, eine Liquiditätsplanung und eine Beschreibung des finanzierten Vorhabens. Welche Unterlagen die Bank tatsächlich verlangt, hängt vom Unternehmen und dem Kredit ab. Fragen Sie vor dem Termin nach der benötigten Liste.
Muss ich eine persönliche Bürgschaft akzeptieren?
Das lässt sich nicht pauschal beantworten. Fragen Sie, ob die Bank eine persönliche Bürgschaft oder andere Sicherheiten verlangt, für welchen Betrag und unter welchen Bedingungen. Lassen Sie die Folgen prüfen, bevor Sie eine Verpflichtung eingehen.
Was mache ich, wenn die Bank zusätzliche Informationen verlangt?
Bitten Sie um eine konkrete Erklärung, welche Angaben fehlen und wie sie in die Kreditentscheidung einfließen. Vereinbaren Sie, bis wann Sie die Unterlagen nachreichen, und dokumentieren Sie offene Fragen. Zusätzliche Nachfragen sind für sich genommen noch keine Kreditablehnung.
Sollte ich nach einer Absage sofort eine andere Bank ansprechen?
Klären Sie zuerst den Grund der Absage und prüfen Sie, ob sich Betrag, Laufzeit, Sicherheiten oder Planung anpassen lassen. Eine weitere Anfrage ist sinnvoller, wenn Sie dabei gezielt auf den genannten Engpass eingehen können.