
Wenn Sie in Ihrem mittelständischen Betrieb einen Kredit für Investitionen oder laufende Kosten brauchen, möchte die Bank wissen, wofür Sie das Geld einsetzen, wie Ihr Betrieb es zurückzahlt und welche Sicherheiten vorhanden sind. Mit der Kreditanfrage legen Sie Ihren Finanzierungsbedarf und Ihre Planung vor. Die Bank prüft den Antrag und trifft anschließend eine Entscheidung.
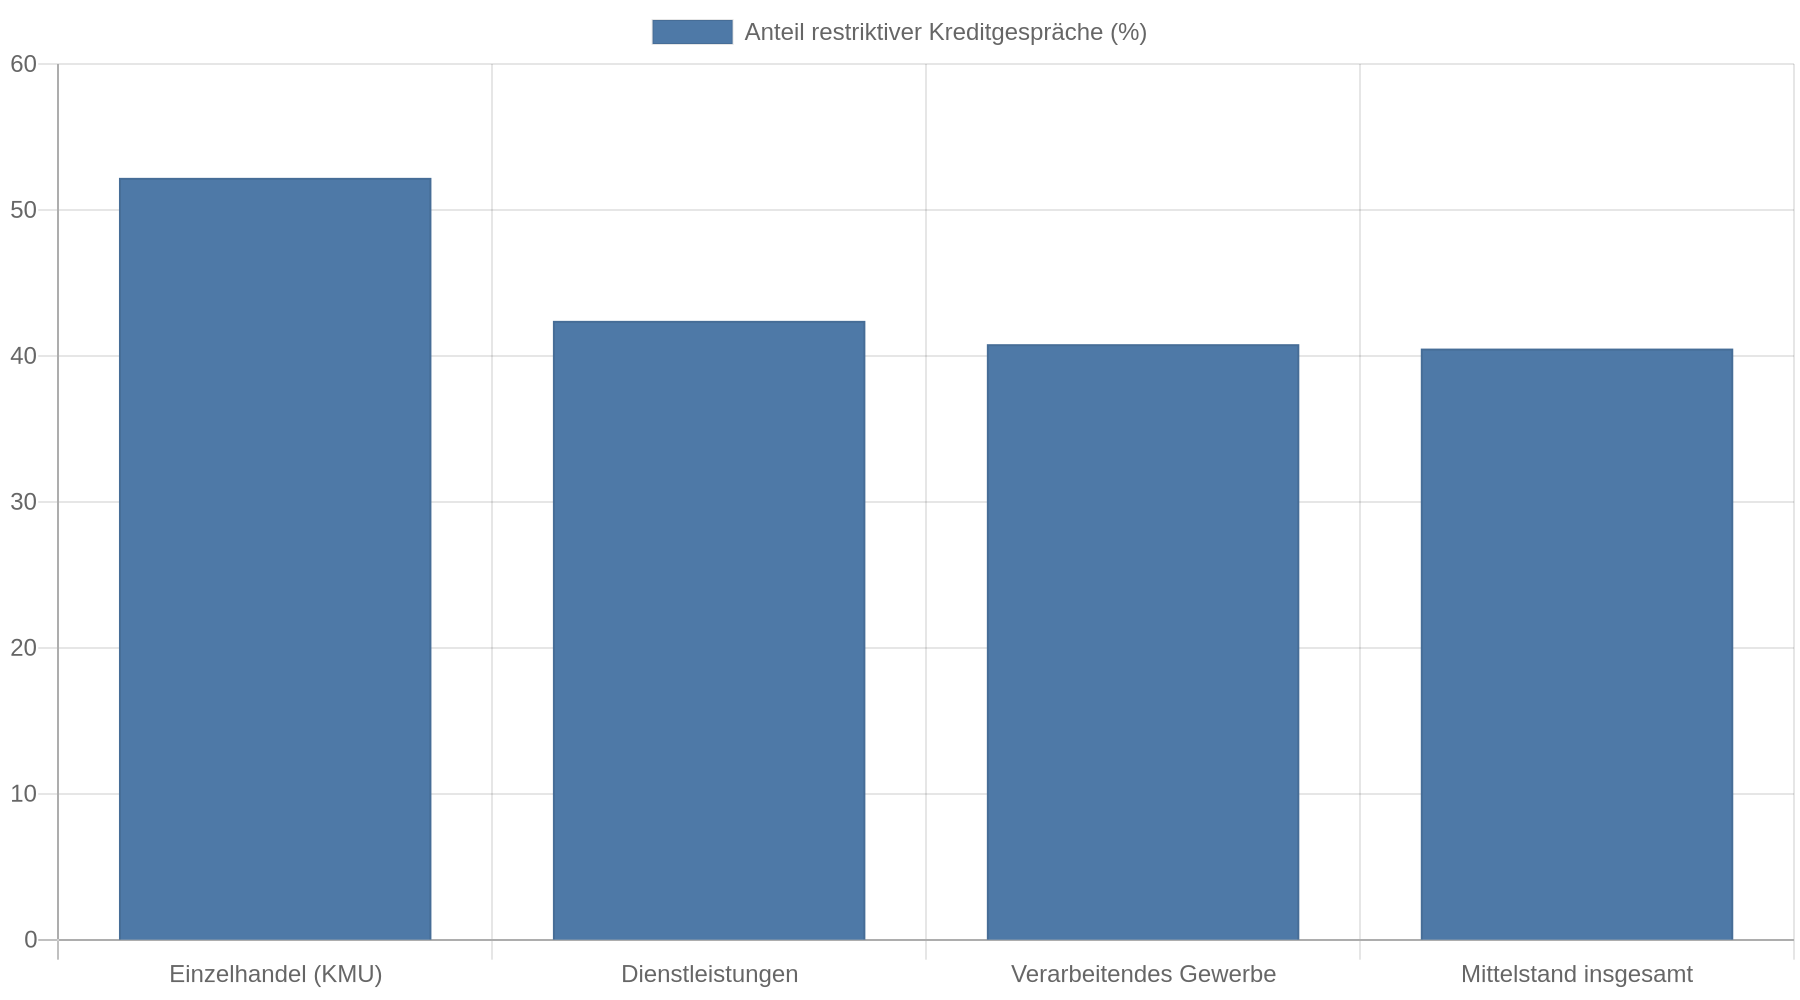
Für viele Unternehmen ist es schwieriger geworden, einen Kredit zu bekommen. Im zweiten Quartal 2026 bewerteten 40,5 Prozent der kreditsuchenden Mittelständler das Verhalten ihrer Bank in Gesprächen als restriktiv. Das heißt: Die Banken stellten höhere Hürden oder prüften strenger. Der Wert bezieht sich auf Betriebe, die in den vorangegangenen drei Monaten mit einer Bank über einen Kredit verhandelt hatten. Er sagt nicht aus, dass diese Betriebe eine Ablehnung erhielten.
Was die aktuellen Zahlen über Kredithürden aussagen
Die KfW-ifo-Kredithürde zeigt, wie Unternehmen ihre Kreditgespräche mit Banken bewerten. Sie zählt nicht, wie viele Kreditanträge Banken ablehnen. Im zweiten Quartal 2026 führten zudem weniger kleine und mittlere Unternehmen Kreditgespräche als im Vorquartal.
| Bereich, zweites Quartal 2026 | Anteil | Aussage |
|---|---|---|
| Mittelstand insgesamt | 40,5 % | Kredituchende Betriebe stuften das Bankverhalten als restriktiv ein |
| Einzelhandel, kleine und mittlere Unternehmen | 52,2 % | Mehr als die Hälfte berichtete von Einschränkungen |
| Verarbeitendes Gewerbe | 40,8 % | Anteil der Betriebe mit restriktiven Kreditgesprächen |
| Dienstleistungen | 42,4 % | Anteil der Betriebe mit restriktiven Kreditgesprächen |
| Mittelständische Unternehmen mit Kreditgesprächen | 19,3 % | Anteil der Unternehmen mit Kreditgesprächen |
Die Zahlen stammen aus der KfW-ifo-Kredithürde für das zweite Quartal 2026. Die Werte für Branchen beziehen sich ebenfalls auf Unternehmen, die Kreditgespräche geführt hatten.
Hier geht es zum passenden Kredit
 Die Zahlen zeigen, dass Kreditgespräche schwierig sein können. Sie belegen aber nicht, dass jede Bank oder jeder Betrieb gleich behandelt wird.
So bereiten Sie die Kreditanfrage vor
Bereiten Sie die Anfrage Schritt für Schritt vor. Eine vollständige und schlüssige Planung erleichtert der Bank die Prüfung. Sie zeigt auch früh, ob Kreditsumme und Rückzahlung zum Betrieb passen.
-
Finanzierungsbedarf beziffern. Schreiben Sie auf, wofür Sie den Kredit brauchen und wie sich die Summe zusammensetzt. Für eine Investition helfen Angebote von Lieferanten; bei laufenden Kosten sollten Sie erklären, welche Ausgaben anstehen und warum die Finanzierung nötig ist.
-
Rückzahlung aus der Geschäftsentwicklung ableiten. Stellen Sie erwartete Einnahmen und Kosten gegenüber und zeigen Sie, wie viel Geld nach den laufenden Ausgaben für Zins und Tilgung bleibt. Ergänzen Sie eine Liquiditätsplanung, also eine Übersicht darüber, wann Geld eingeht und wann Zahlungen fällig werden. Planen Sie auch ein günstigeres und ein ungünstigeres Szenario durch.
-
Unterlagen zusammenstellen. Die Bank benötigt typischerweise eine Beschreibung des Vorhabens, aktuelle Finanzzahlen, eine Umsatz- und Liquiditätsplanung, einen Kapitalbedarfsplan mit Angeboten sowie Angaben zu Eigenmitteln und Sicherheiten. Je nach Betrieb kommen weitere Nachweise hinzu. Fragen Sie die Bank vorab nach ihrer konkreten Unterlagenliste, damit Sie fehlende Dokumente früh erkennen.
-
Bonität und Sicherheiten offen einordnen. Die Bank prüft unter anderem die Eigenkapitalquote und die bisherige Geschäftsentwicklung. Auch die Branche und die verfügbaren Sicherheiten fließen in die Prüfung ein. Die Eigenkapitalquote zeigt, welcher Anteil des Betriebsvermögens mit eigenem Kapital finanziert ist. Die Bank berücksichtigt auch den Jahresabschluss. Wenn Sicherheiten fehlen, benennen Sie das und prüfen Sie, ob eine Bürgschaft als Ersatz infrage kommt.
-
Mit der Hausbank sprechen und Alternativen prüfen. Legen Sie Finanzierungsbedarf, Rückzahlungsplan und Unterlagen geordnet vor. Fragen Sie, welche Punkte für die Entscheidung noch offen sind. Eine Kreditanfrage bei der Hausbank ist auch bei einem Förderkredit häufig der erste Schritt: Beim sogenannten Durchleitungsprinzip reicht die Hausbank den Antrag an die KfW weiter, prüft das Vorhaben aber nach eigenen Maßstäben. Eine KfW-Förderung sollte grundsätzlich beantragt werden, bevor das Vorhaben beginnt. Klären Sie den aktuellen Programmstand direkt mit der Bank oder der KfW, denn Bedingungen und Fördergrenzen ändern sich.
Worauf die Bank bei der Prüfung schaut
Für die Bank zählt vor allem, ob der Betrieb die Raten aus dem laufenden Geschäft zahlen kann. Eine Planung, die Umsätze, Kosten und verfügbare Geldmittel nachvollziehbar zusammenführt, hilft dabei mehr als eine unbegründete optimistische Umsatzprognose.
Banken berücksichtigen, wie sich die wirtschaftliche Lage auf einzelne Geschäftsfelder auswirkt. Die Bundesbank nannte bei einer Befragung von Banken branchenspezifische Risiken und eine schwache Konjunktur als Gründe für strengere Kreditstandards. Erklären Sie im Antrag, wie Ihr Betrieb mit konkreten Belastungen wie schwankender Nachfrage oder höheren Kosten umgeht. Belegen Sie Ihre Einschätzung mit Zahlen aus dem Betrieb, statt allgemein zu behaupten, Ihr Betrieb sei krisenfest.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Sicherheiten können die Finanzierung erleichtern, ersetzen aber keinen tragfähigen Rückzahlungsplan. Wenn der Bank Sicherheiten fehlen, die sie im Notfall verwerten kann, kommt möglicherweise eine Bürgschaftsbank infrage. Sie übernimmt unter bestimmten Voraussetzungen einen Teil des Ausfallrisikos der Bank. Die Bürgschaftsbank Baden-Württemberg beschreibt ihre Bürgschaften als Unterstützung für Unternehmen, denen bankübliche Sicherheiten fehlen. Die Bedingungen unterscheiden sich nach Programm und Bundesland; erkundigen Sie sich daher bei der zuständigen Bürgschaftsbank.
Bei einer Absage gezielt nachfassen
Bitten Sie die Bank, die Absage konkret zu begründen. Fragen Sie, ob die beantragte Summe oder die Rückzahlungsfähigkeit ausschlaggebend war. Erkundigen Sie sich auch, ob fehlende Sicherheiten oder unvollständige Unterlagen zur Absage geführt haben. So können Sie entscheiden, ob sich ein überarbeiteter Antrag lohnt.
Wenn die Finanzierung grundsätzlich tragfähig ist, aber eine Sicherheit fehlt, fragen Sie nach einer Bürgschaft oder einem passenden Förderprogramm. Sie können außerdem mit einer weiteren Hausbank sprechen. Bei einem KfW-Antrag entscheidet auch die durchleitende Bank über die Weiterleitung; eine Ablehnung dort schließt daher nicht automatisch jede andere Finanzierungsoption aus. Prüfen Sie bei jeder Alternative Laufzeit, Zinssatz, mögliche Bereitstellungsprovisionen und Kosten bei vorzeitiger Rückzahlung.
Kernaussagen
- Bereiten Sie die Rückzahlung vor: Verbinden Sie Umsatz-, Kosten- und Liquiditätsplanung mit der beantragten Kreditsumme.
- Belegen Sie Ihre Aussagen: Legen Sie aktuelle Finanzzahlen, den Kapitalbedarf, Angebote und verfügbare Sicherheiten geordnet vor.
- Ordnen Sie die Marktlage richtig ein: Die 40,5 Prozent der KfW-ifo-Erhebung beschreiben als restriktiv bewertete Kreditgespräche, nicht die Ablehnungsquote aller Mittelständler.
- Klären Sie die nächste Hürde: Fragen Sie bei einer Absage nach dem konkreten Grund und prüfen Sie gezielt eine angepasste Summe, eine Bürgschaft oder eine andere Bank.
FAQ
Was bedeutet „restriktives Bankverhalten“?
Damit beschreiben Unternehmen, dass Banken Kreditgespräche als schwieriger oder strenger erlebt haben. Die Kennzahl der KfW-ifo-Kredithürde ist keine Statistik über abgelehnte Kreditanträge.
Welche Unterlagen sollte ich zuerst vorbereiten?
Beginnen Sie mit einer Beschreibung des Vorhabens und aktuellen Finanzzahlen. Legen Sie außerdem eine Umsatz- und Liquiditätsplanung sowie einen Kapitalbedarfsplan vor. Ergänzen Sie die Unterlagen um Angebote und Angaben zu Eigenmitteln. Eine Übersicht über verfügbare Sicherheiten gehört ebenfalls dazu. Die Bank kann je nach Betrieb zusätzliche Dokumente verlangen.
Was kann ich tun, wenn Sicherheiten fehlen?
Fragen Sie die Bank, ob eine Bürgschaft die fehlende Sicherheit ersetzen kann. Bürgschaftsbanken unterstützen Unternehmen unter bestimmten Voraussetzungen; zuständig ist die Bürgschaftsbank des jeweiligen Bundeslands. Eine Bürgschaft macht einen Kredit nicht automatisch möglich, denn die Bank prüft weiterhin die Rückzahlung.
Kann ich einen KfW-Förderkredit direkt bei der KfW beantragen?
Bei vielen KfW-Förderkrediten läuft der Antrag über eine Hausbank oder einen anderen Finanzierungspartner. Die Hausbank prüft das Vorhaben selbst und entscheidet, ob sie den Antrag weiterleitet. Stellen Sie den Antrag vor Beginn des Vorhabens und lassen Sie sich die aktuellen Bedingungen bestätigen.
Wie lange dauert die Kreditentscheidung?
Eine feste Bearbeitungsdauer gibt es nicht. Sie hängt unter anderem davon ab, ob Ihre Unterlagen vollständig sind und welche Prüfungen die Bank für Ihren Fall vornehmen muss. Fragen Sie bei der Einreichung, mit welchem Zeitplan die Bank rechnet und welche Angaben noch fehlen.