
Wer in Deutschland einen Ratenkredit aufnehmen oder einen bestehenden Kredit ablösen möchte, sollte 2026 zwei Dinge getrennt betrachten: die Leitzinsen der Europäischen Zentralbank (EZB) und den persönlichen Kreditzins. Leitzinsen beeinflussen die Finanzierungskosten der Banken. Der effektive Jahreszins für einen Ratenkredit hängt zusätzlich von der Bank, der Laufzeit und der individuellen Kreditwürdigkeit ab.
Der EZB-Rat erhöhte im Juni 2026 seine drei Leitzinsen; laut Bundesbank blieben sie im Juli unverändert. Aus den Leitzinsen lässt sich kein bestimmter Preis für deinen Ratenkredit ableiten. Entscheidend sind die Angebote, die dir tatsächlich vorliegen, und eine Monatsrate, die dauerhaft in dein Budget passt.
Was die Zinswende für Ratenkredite bedeutet
Wenn die EZB ihre Leitzinsen erhöht, wird es für Banken teurer, sich Geld zu beschaffen. Die Kreditangebote ändern sich dadurch nicht automatisch sofort oder im gleichen Umfang. Nach Angaben der Verbraucherzentralen wirken sich Änderungen der Leitzinsen typischerweise erst nach einigen Monaten auf Bankkonditionen aus. Zugleich hängt die Entwicklung davon ab, ob weitere Zinsschritte folgen.
| Zeitpunkt oder Kennzahl | Wert | Bedeutung für deinen Ratenkredit |
|---|---|---|
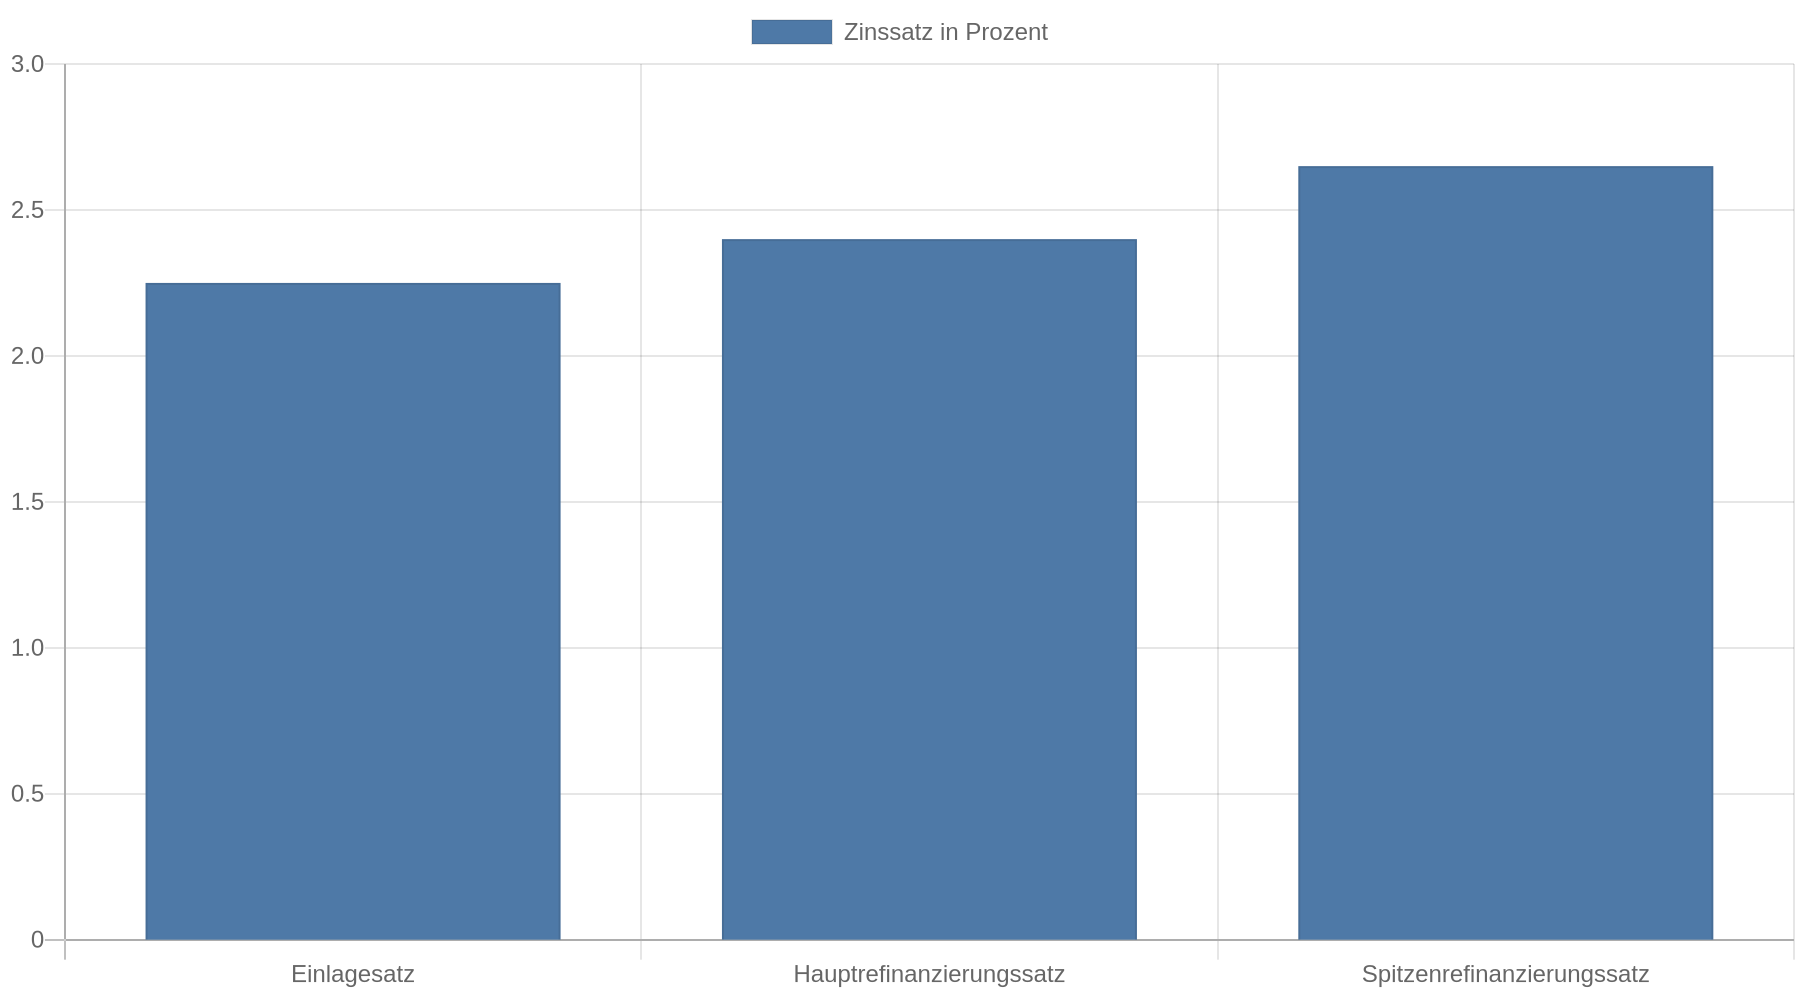
| EZB-Einlagezins ab 17. Juni 2026 | 2,25 % | Leitzins für Einlagen der Banken bei der EZB, kein Ratenkreditzins |
| EZB-Hauptrefinanzierungssatz ab 17. Juni 2026 | 2,40 % | Zinssatz für bestimmte Kredite der EZB an Banken |
| EZB-Spitzenrefinanzierungssatz ab 17. Juni 2026 | 2,65 % | Zinssatz für kurzfristige Bankkredite der EZB |
| Veränderung im Juni 2026 | Erhöhung | Geldpolitische Entscheidung, keine feste Vorgabe für private Kreditangebote |
Die EZB-Beschlüsse vom Juni 2026 legen diese Leitzinsen fest.
 Die Bundesbank berichtet, dass die Banken ihre Kreditrichtlinien für Haushalte im zweiten Quartal 2026 insgesamt verschärften. Bei Konsum- und sonstigen Krediten nannten sie unter anderem ein höheres Kreditrisiko und eine geringere Kreditwürdigkeit der Haushalte; die Ablehnungsquote stieg tendenziell. Das zeigt die Entwicklung bei Banken insgesamt. Daraus lässt sich nicht ableiten, ob eine einzelne Kreditanfrage angenommen wird.
Hier geht es zum passenden Ratenkredit
Auch die Prognosen für weitere Zinsschritte sind keine Beschlüsse. Die EZB entscheidet laut eigener Erklärung von Sitzung zu Sitzung anhand der Datenlage und legt sich nicht auf einen festen Zinspfad fest. Für einen Kreditvergleich solltest du daher mit den Angeboten rechnen, die dir tatsächlich vorliegen, statt auf einen bestimmten künftigen Leitzins zu warten.
Checkliste vor dem Kreditabschluss
Prüfe jeden Punkt, bevor du einen neuen Ratenkredit unterschreibst oder einen bestehenden ablöst:
- Kreditsumme festlegen: Nimm nur den Betrag auf, den du für den konkreten Zweck brauchst. Zähle auch laufende Raten und offene Zahlungen für Einkäufe dazu, die du später bezahlst.
- Monatsbudget durchrechnen: Ziehe Miete, Rechnungen, bestehende Kreditraten und regelmäßige Ausgaben von deinem verfügbaren Einkommen ab. Setze die Rate so an, dass auch unerwartete Kosten nicht sofort zu Zahlungsschwierigkeiten führen.
- Effektiven Jahreszins und Gesamtrückzahlung vergleichen: Der effektive Jahreszins berücksichtigt neben dem Sollzins weitere Kosten, soweit sie in das Kreditangebot einfließen. Vergleiche bei gleicher Kreditsumme und Laufzeit den gesamten Rückzahlungsbetrag.
- Den Zwei-Drittel-Zins einordnen: Dieser Wert bezeichnet den effektiven Jahreszins, den mindestens zwei Drittel der Kreditnehmenden erhalten, die bei einem Anbieter tatsächlich einen Kredit abschließen. Er hilft, einen beworbenen Zinssatz einzuordnen, ersetzt aber kein persönliches Angebot. Ältere Vergleichswerte sind keine aktuellen Marktpreise.
- Laufzeit bewusst wählen: Eine längere Laufzeit senkt meist die einzelne Monatsrate, verlängert aber die Rückzahlung. Entscheide nicht allein nach der kleinsten Rate, sondern vergleiche die Gesamtkosten.
- Sondertilgung und Ablösung prüfen: Lies im Vertrag nach, ob du kostenlos zusätzliche Beträge zurückzahlen darfst und welche Kosten bei einer vorzeitigen vollständigen Rückzahlung entstehen. Für viele Verbraucherkredite gelten gesetzliche Regeln zur vorzeitigen Rückzahlung; die genaue Wirkung hängt vom Vertrag ab.
- Restschuldversicherung kritisch prüfen: Sie kann den Kredit verteuern. Kläre vor dem Abschluss, welche Ereignisse versichert sind, welche Ausschlüsse gelten und wie hoch die Kosten sind. Nimm sie nicht allein deshalb hinzu, weil sie im Kreditangebot erscheint.
Für allgemeine Verbraucherkredite nennt Kreditzentrale bei vorzeitiger Rückzahlung eine Entschädigungsgrenze von höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, beziehungsweise 0,5 Prozent, wenn bis zum vereinbarten Rückzahlungstermin höchstens ein Jahr verbleibt. Die Entschädigung darf außerdem die Zinsen nicht übersteigen, die bis zum regulären Ende angefallen wären. Prüfe die konkrete Berechnung und Vertragsregelung, bevor du eine Ablösung beauftragst. Die Erläuterungen zu Sondertilgungen und vorzeitiger Rückzahlung beziehen sich auf Verbraucherkredite, nicht auf Immobilienkredite.
Einen bestehenden Kredit sinnvoll ablösen
Eine Umschuldung lohnt sich nur, wenn du mit dem neuen Kredit insgesamt weniger zahlst als mit dem alten. Vergleiche dafür die Summe der offenen Raten mit dem Ablösebetrag für den alten Kredit und der Rückzahlungssumme des neuen Kredits. Rechne auch eine mögliche Vorfälligkeitsentschädigung, also eine Zahlung für die vorzeitige Rückzahlung, und weitere Kosten des neuen Angebots dazu.
Bitte vor der Entscheidung um den aktuellen Ablösebetrag, also den Betrag, den du für die vollständige Rückzahlung des alten Kredits zahlen musst. Prüfe anschließend, ob der neue Kredit tatsächlich eine niedrigere Gesamtrückzahlung ermöglicht und ob seine Laufzeit zu deinem Budget passt. Eine niedrigere Monatsrate bedeutet nicht automatisch, dass du sparst. Sie kann auch daher kommen, dass du den Kredit über einen längeren Zeitraum zurückzahlst.
Zinsen vieler Banken vergleichen und günstigen Ratenkredit finden
Wer noch keinen Kredit abgeschlossen hat, sollte mehrere Angebote mit identischer Summe und Laufzeit vergleichen. Die persönliche Kreditwürdigkeit beeinflusst den Zinssatz; sie garantiert weder einen Kredit noch einen bestimmten Preis. Banken prüfen dafür unter anderem Einkommen, bestehende Verpflichtungen und Auskünfte von Stellen wie der SCHUFA. Ergänzende Informationen zu Verbraucherkrediten findest du in den Grundlagen des Verbraucherkredits.
Kleine Raten aus später bezahlten Einkäufen mitzählen
Ratenkäufe und „Jetzt kaufen, später bezahlen“-Angebote gehören in dieselbe Haushaltsrechnung wie ein Bankkredit. Mehrere kleine Zahlungen können sich zu einer festen monatlichen Belastung summieren. Der Verbraucherzentrale Bundesverband warnt, dass solche Angebote zusammen mit weiteren Konsumkrediten das Überschuldungsrisiko erhöhen.
Schreibe deshalb vor der Kreditanfrage alle offenen Raten und ihre Fälligkeitstermine auf. Wenn du diese Beträge nicht sicher überblickst, nimm keinen zusätzlichen Kredit auf, bevor du die monatliche Gesamtbelastung geklärt hast. Der Bundesrat hat neuen Regeln für Verbraucherkredite zugestimmt, die auch bestimmte Kleinkredite und zinsfreie Finanzierungen betreffen. Da die verfügbaren Angaben keinen konkreten Beginn und keine Übergangsregeln nennen, solltest du dich bei einem Vertragsschluss nicht darauf verlassen, dass diese Änderungen bereits für deinen Vertrag gelten.
Kernaussagen
- Vergleiche persönliche Angebote: EZB-Leitzinsen sind keine Ratenkreditzinsen und legen dein individuelles Angebot nicht fest.
- Rechne die Gesamtrückzahlung: Vergleiche Kredite bei gleicher Summe und Laufzeit, nicht nur anhand der Monatsrate.
- Prüfe die Umschuldung vollständig: Ziehe Ablösebetrag, mögliche Vorfälligkeitsentschädigung und Kosten des neuen Kredits ein.
- Zähle alle Raten zusammen: Berücksichtige auch offene Zahlungen aus später bezahlten Einkäufen, bevor du eine neue Rate übernimmst.
FAQ
Heißt die EZB-Zinserhöhung, dass mein Ratenkredit automatisch teurer wird?
Nein. Die EZB-Leitzinsen beeinflussen die Finanzierungskosten der Banken, bestimmen aber nicht direkt den Preis eines einzelnen Ratenkredits. Entscheidend sind das konkrete Angebot und deine Kreditwürdigkeit.
Soll ich mit dem Kredit warten, bis die Zinsen wieder sinken?
Ein künftiger Zinspfad steht nicht fest. Wenn du den Kredit nicht sofort brauchst, kannst du Angebote vergleichen und deine Entscheidung anhand der aktuellen Gesamtkosten treffen. Warte nicht allein auf eine erwartete Zinssenkung.
Wie erkenne ich, ob eine Umschuldung Geld spart?
Vergleiche den Ablösebetrag des alten Kredits mit der gesamten Rückzahlung des neuen Kredits. Rechne mögliche Entschädigungen für die vorzeitige Rückzahlung und weitere Kosten hinzu; eine niedrigere Monatsrate reicht als Vergleich nicht aus.
Was mache ich, wenn ich mehrere offene Raten nicht mehr überblicke?
Erstelle zuerst eine vollständige Liste mit Gläubigern, Beträgen und Fälligkeiten. Nimm keinen weiteren Konsumkredit auf, bevor du deine Belastung geklärt hast, und wende dich bei drohenden Zahlungsschwierigkeiten frühzeitig an eine anerkannte Schuldnerberatung.