
Wenn Sie einen Kredit planen, zählt nicht nur, ob die Rate rechnerisch in Ihr Monatsbudget passt. Sie müssen auch Miete, Lebensmittel, laufende Verpflichtungen, jährliche Rechnungen und einen Spielraum für unerwartete Ausgaben bezahlen können. Ihre persönliche Belastungsgrenze ist der Betrag, der nach diesen Kosten jeden Monat dauerhaft für eine Kreditrate übrig bleibt.
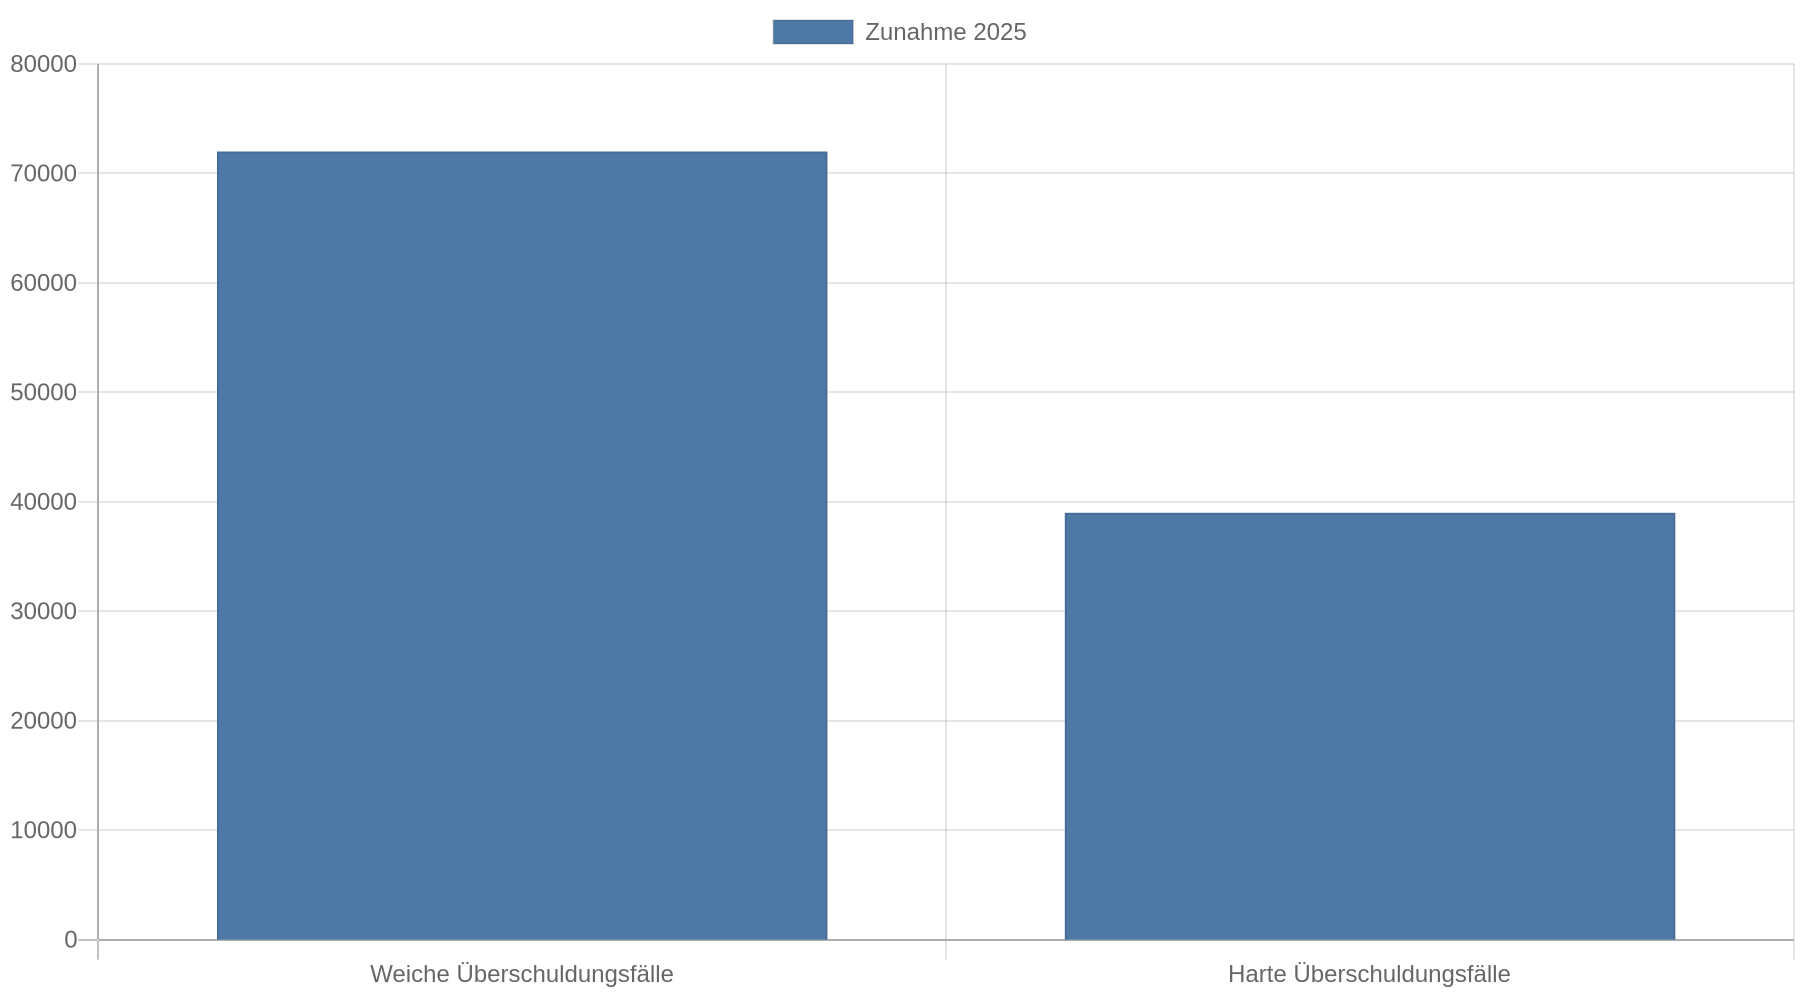
Eine allgemeingültige Rate oder Prozentzahl passt nicht zu jedem Haushalt. Rechnen Sie deshalb mit Ihren tatsächlichen Ausgaben und lassen Sie einen Puffer stehen. Ein Kredit bedeutet, dass Sie Schulden haben. Als überschuldet gelten Sie laut SchuldnerAtlas 2025 erst, wenn Sie fällige Forderungen nicht mehr bezahlen können.
Erfassen Sie alle Ausgaben, nicht nur die Abbuchungen
Beginnen Sie mit Ihrem monatlichen Nettoeinkommen. Wenn Ihr Einkommen schwankt, planen Sie vorsichtig. Rechnen Sie gelegentliche Prämien und andere unsichere Einnahmen nicht als festes Einkommen ein. Prüfen Sie bei regelmäßigem Einkommen Ihre Kontoauszüge und Gehaltsabrechnungen, statt die Beträge nur grob zu schätzen.
Ziehen Sie danach Ihre festen monatlichen Kosten ab, darunter Miete, Energie, Versicherungen, Telefon und Internet sowie bestehende Kreditraten. Planen Sie auch Beträge für variable Ausgaben wie Lebensmittel, Mobilität, Gesundheit, Kleidung und Freizeit ein, selbst wenn sie von Monat zu Monat schwanken.
Planen Sie unregelmäßige Rechnungen ein, etwa Jahresbeiträge und Wartungen. Auch Reparaturen und andere solche Kosten gehören in die Rechnung. Teilen Sie den erwarteten Jahresbetrag durch zwölf und legen Sie diesen Anteil monatlich zurück. Die Kreditzentrale empfiehlt für die Kreditplanung, neben regelmäßigen Ausgaben auch solche Sonderkosten und absehbare Veränderungen wie einen Umzug oder höhere Wohnkosten einzubeziehen.
Ein Haushaltsbuch macht Schätzungen überprüfbar. Tragen Sie Ihre tatsächlichen Einnahmen und Ausgaben mindestens über mehrere Wochen ein; drei Monate geben einen brauchbaren Einblick in wiederkehrende und schwankende Kosten. Die Anleitung zum Haushaltsbuch empfiehlt, Ausgaben dabei in feste und variable Kosten aufzuteilen.
Rechenbild: So finden Sie den Betrag vor der Kreditrate
| Monatliche Rechnung | Ihr Betrag |
|---|---|
| Regelmäßiges Nettoeinkommen | ___ € |
| minus Miete, Energie und weitere feste Kosten | − ___ € |
| minus Lebensmittel, Mobilität und sonstige Lebenshaltung | − ___ € |
| minus bestehende Raten und Zahlungsverpflichtungen | − ___ € |
| minus monatlicher Anteil jährlicher und unregelmäßiger Kosten | − ___ € |
| minus Rücklage für Unvorhergesehenes | − ___ € |
| Höchstens verfügbar für eine neue Rate | ___ € |
Die letzte Zeile ist eine rechnerische Obergrenze, keine Empfehlung, den gesamten Betrag auszuschöpfen. Wenn Sie damit keinen Spielraum mehr für höhere Rechnungen oder notwendige Anschaffungen hätten, setzen Sie die Rate niedriger an. Ein negativer oder sehr kleiner Rest bedeutet: Erst Ausgaben und Einnahmen prüfen, bevor Sie eine zusätzliche Rate übernehmen.
Für den nötigen Puffer gibt es keinen festen Betrag, der zu allen Haushalten passt. Berücksichtigen Sie Ihre persönliche Lage. Dazu zählen unsichere Einnahmen und hohe Wohnkosten. Auch ein älteres Auto oder Menschen, für die Sie finanziell mitverantwortlich sind, gehören in die Einschätzung. Planen Sie absehbare Veränderungen ausdrücklich ein. Die Hinweise zu Haushaltsplan und Kreditrechner nennen bei der Prüfung einer möglichen Rate ebenfalls künftige Einkommensänderungen und größere Ausgaben. Eine dort erwähnte Zehn-Prozent-Empfehlung bezieht sich auf Immobilienfinanzierungen und ist keine pauschale Vorgabe für jeden Verbraucherkredit.
Prüfen Sie, ob die Rate auch in einem schwierigen Monat passt
Rechnen Sie zusätzlich mit einem belastenden, aber realistischen Monat: Was passiert, wenn eine größere Rechnung kommt oder ein Teil Ihres Einkommens ausfällt? Wenn Sie dann die Rate nur durch Überziehung des Girokontos, neue Ratenkäufe oder den Verbrauch Ihrer gesamten Rücklage bezahlen könnten, ist sie zu hoch angesetzt.
Rechnen Sie auch kleine oder erst später fällige Zahlungen ein. Dazu gehören Ratenkäufe und Forderungen aus „Jetzt kaufen, später bezahlen“ ebenso wie laufende Abos. Für die Rechnung zählt die monatliche Summe aller Verpflichtungen; eine einzelne Rate zeigt nur einen Teil davon.
Vergleichen Sie anschließend die Monatsrate und die Gesamtrückzahlung. Bei einer längeren Laufzeit zahlen Sie häufig weniger pro Monat. Dafür fallen die Zinsen über einen längeren Zeitraum an. Der effektive Jahreszins und die Gesamtkosten helfen beim Angebotsvergleich, sofern Laufzeit und Bedingungen vergleichbar sind. Bei einem Immobilienkauf planen Sie die Kaufnebenkosten separat ein. Dazu gehört die Grunderwerbsteuer. Auch Notar- und Grundbuchkosten müssen Sie berücksichtigen.
Kernaussagen
- Rechnen Sie mit echten Ausgaben: Prüfen Sie Kontoauszüge und erfassen Sie variable sowie jährliche Kosten, statt nur regelmäßige Abbuchungen abzuziehen.
- Lassen Sie einen Puffer stehen: Die rechnerisch freie Summe ist nicht automatisch eine tragbare Rate.
- Testen Sie einen schwierigen Monat: Eine Rate ist zu hoch, wenn sie bei einer größeren Rechnung zu neuen Schulden oder zum Aufbrauchen Ihrer gesamten Rücklage führt.
- Vergleichen Sie die Gesamtkosten: Die längere Laufzeit kann trotz niedrigerer Monatsrate höhere Gesamtkosten verursachen.
FAQ
Wie viele Monate sollte ich meine Ausgaben prüfen?
Wenn Sie Ihre Ausgaben noch nicht genau kennen, führen Sie ein Haushaltsbuch über drei Monate. Das zeigt eher als eine Momentaufnahme, welche Kosten regelmäßig anfallen und welche schwanken.
Soll ich mein gesamtes monatliches Plus für die Rate verwenden?
Nein. Das Plus ist erst dann für eine Kreditrate verfügbar, wenn Sie auch unregelmäßige Rechnungen und einen Puffer berücksichtigt haben. Wenn danach kein Spielraum bleibt, senken Sie die Rate.
Zählen Ratenkäufe und „Jetzt kaufen, später bezahlen“ mit?
Ja. Nehmen Sie alle bestehenden Zahlungsverpflichtungen in die Rechnung auf, auch wenn einzelne Beträge klein wirken oder erst später fällig werden. Sie verringern den Betrag, der für eine neue Rate übrig bleibt.
Sind Pfändungsfreigrenzen ein guter Maßstab für meine Rate?
Nein. Pfändungsfreigrenzen schützen einen Teil des Einkommens bei einer Zwangsvollstreckung. Sie sagen nicht, welcher Betrag für Ihren Alltag ausreicht oder welche Kreditrate Sie sich leisten können.