
Wenn Du einen Ratenkredit suchst, zeigt die kleinste Monatsrate allein nicht, welches Angebot am günstigsten ist. Eine lange Laufzeit kann die Gesamtkosten erhöhen. Auch Zusatzversicherungen und Gebühren können sie erhöhen. Vergleiche deshalb Angebote für denselben Kreditbetrag und dieselbe Laufzeit und prüfe, wie viel Du am Ende zurückzahlst.
Ein Kreditvergleich zeigt außerdem nicht unbedingt alle Banken oder den Zinssatz, den Du bekommst. Der beworbene Zins gilt oft nur für einen Teil der Kundschaft. Wer die wichtigsten Kosten und Bedingungen prüft, erkennt solche Unterschiede, bevor er einen Vertrag unterschreibt.
Nur die Monatsrate zu vergleichen, verlängert oft den Kredit
Eine niedrige Rate wirkt zunächst attraktiv. Häufig ist sie aber niedrig, weil Du den Kredit über mehr Monate zurückzahlst. Dadurch zahlst Du länger Zinsen und insgesamt mehr. Eine Rate ist deshalb nur aussagekräftig, wenn Kreditbetrag und Laufzeit bei den Angeboten gleich sind.
Vergleiche außerdem den Gesamtbetrag, den Du zurückzahlen musst. Er zeigt die Kosten über die gesamte Laufzeit klarer als die Monatsrate allein. Eine niedrigere Rate kann trotzdem sinnvoll sein, wenn sie besser zu Deinem monatlichen Budget passt. Entscheidend ist, dass Du den Preis dieser Entlastung kennst.
Hier geht es zum passenden Kredit
Die von Verivox ausgewertete Auswertung für 2025 weist unterschiedliche durchschnittliche Zinssätze für neue Ratenkredite bundesweit und für Verivox-Kunden aus.
| Vergleich für 2025 | Berichteter Zinssatz |
|---|---|
| Durchschnitt für neue Ratenkredite bundesweit | 8,33 % |
| Durchschnitt für Verivox-Kunden | 6,58 % |
Die Werte beziehen sich auf 2025 und auf die jeweilige Auswertung. Sie sind keine Vorhersage für Deinen Antrag. Dein persönlicher Zinssatz hängt unter anderem davon ab, ob Du die Voraussetzungen der Bank erfüllst. Der Bericht zur Verivox-Auswertung ordnet auch die Ergebnisse ein.
Den Werbezins für Deinen Zinssatz zu halten, führt in die Irre
Der Sollzins ist der Zins, den die Bank für das geliehene Geld berechnet. Der effektive Jahreszins bezieht zusätzlich bestimmte Kosten ein, die für den Kredit verpflichtend sind. Er eignet sich daher besser für den Vergleich. Freiwillige Zusatzprodukte wie eine Restschuldversicherung sind darin allerdings nicht enthalten.
Bei vielen Angeboten hängt der Zinssatz von der Bonität ab, also davon, wie die Bank Deine Kreditwürdigkeit und Rückzahlungsfähigkeit bewertet. Ein beworbener Niedrigzins ist dann nicht automatisch der Zins, den Du bekommst. Nach der Zwei-Drittel-Regel muss mindestens zwei Dritteln der Kundinnen und Kunden der im repräsentativen Beispiel genannte Zinssatz gewährt werden. Ein Drittel kann einen höheren Zins erhalten. Die Erklärung zum effektiven Jahreszins erläutert, was die Kennzahl einbezieht und was außerhalb davon bleibt.
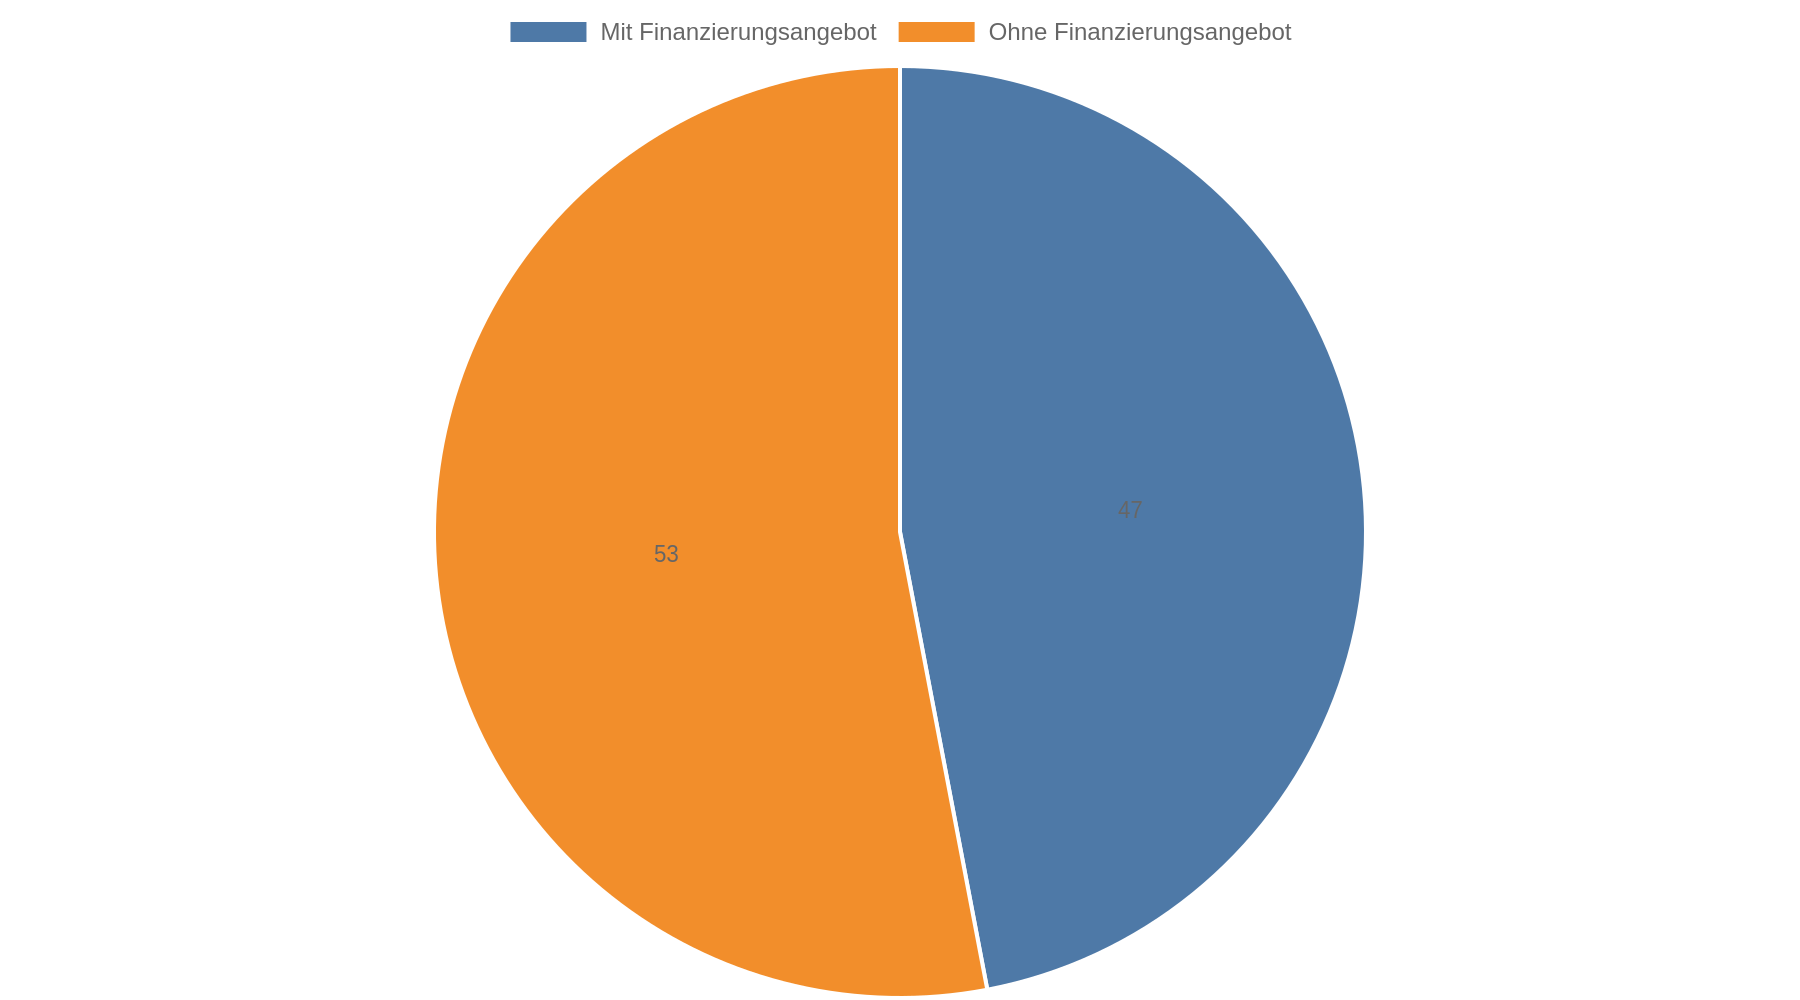
Prüfe deshalb im konkreten Angebot den persönlichen effektiven Jahreszins und den Gesamtbetrag. Vergleiche nicht den Werbezins einer Bank mit dem persönlichen Angebot einer anderen. Erst wenn Betrag, Laufzeit und persönliche Konditionen übereinstimmen, ist der Vergleich aussagekräftig.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Ein Vergleichsportal zeigt nicht zwingend den ganzen Markt
Ein Portal kann mehrere Kreditangebote übersichtlich darstellen, aber nicht zwangsläufig alle Banken und Vermittler einbeziehen. Auch ein erster Platz in der Rangliste beweist nicht, dass das Angebot für Dich das günstigste am Markt ist. Portale können Provisionen erhalten und ihre Partner unterscheiden sich.
Ein Finanztip-Test aus dem Jahr 2023 verglich vier Portale anhand von 13 Beispielpersonen. Kein Portal lieferte für jedes Profil den günstigsten Kredit; drei Profile erhielten kein Angebot. Daraus lässt sich kein Portal als Testsieger für alle ableiten. Nutze ein Portal als Ausgangspunkt und prüfe bei Bedarf weitere Anbieter. Die Übersicht zu Kreditvergleichsportalen beschreibt die Grenzen solcher Vergleiche.
Die Anfrageart vor dem Absenden klären
Beim Kreditvergleich kann die Bank zunächst Deine Konditionen prüfen. Oder sie kann eine Kreditanfrage für einen konkreten Vertragsabschluss erhalten. Die Bezeichnungen klingen ähnlich, haben aber unterschiedliche Folgen. Laut einer Einordnung zu SCHUFA-Anfragen wird eine Kreditanfrage bei der SCHUFA vermerkt; bei einer Konditionenanfrage hängt die Speicherung von der konkreten Anfrage ab.
Frag das Portal oder die Bank vor dem Absenden ausdrücklich: Wird eine Konditionenanfrage gestellt oder eine Kreditanfrage? Kläre auch, ob das Portal Deine Angaben an mehrere Partnerbanken weitergibt und dabei einzelne Anfragen auslöst. Es gibt keine belastbare pauschale Zahl dazu, wie stark eine einzelne Anfrage den SCHUFA-Score verändert. Verlasse Dich deshalb nicht allein auf eine allgemeine Werbeaussage zur SCHUFA-Neutralität.
Kredit kostenlos und Schufa-neutral anfragen
Zusatzversicherung und Vorkosten treiben die Rechnung hoch
Eine Restschuldversicherung soll zum Beispiel die Raten absichern, wenn bestimmte Ausfälle eintreten. Sie ist im effektiven Jahreszins nicht enthalten und kann die Kreditkosten deutlich erhöhen. Prüfe daher, ob die Versicherung freiwillig ist, was sie kostet und welche Fälle sie tatsächlich abdeckt. Wenn die Bank sie zur Voraussetzung für die Auszahlung macht, gehört ihr Preis in Deinen Kostenvergleich.
Achte auch auf Vermittler, die Geld verlangen, bevor ein Kredit zustande kommt. Die Verbraucherzentrale warnt vor Vorkosten und davor, dass die Zahlung einer Gebühr keine Auszahlung garantiert. Laut ihrer Einordnung darf ein Vermittler nur unter bestimmten Voraussetzungen Geld für seine Bemühungen verlangen: Dazu gehören ein schriftlicher Vertrag und ein entsprechender Betrag im Kreditvertrag. Hinweise zu Gebührenfallen bei Online-Krediten nennen auch Nachnahmesendungen und verpflichtende Zusatzverträge als Warnsignale.
Den Vertrag vor der Unterschrift vollständig lesen
Prüfe im Vertrag den persönlichen effektiven Jahreszins, die Gesamtsumme, die Laufzeit und die monatliche Rate. Achte außerdem darauf, ob eine Versicherung, eine Kreditkarte oder ein weiterer Vertrag dazugehört. Wenn Angaben im Angebot und im Vertrag voneinander abweichen, lass die Unterschiede vor der Unterschrift erklären.
Prüfe auch, welche Regeln für Sondertilgungen und eine vorzeitige Rückzahlung gelten. Bei einem Kredit mit festem Zinssatz ist eine Vorfälligkeitsentschädigung gesetzlich begrenzt; die genaue Berechnung hängt von den Umständen der Rückzahlung ab. Die Hinweise zu häufigen Kreditfehlern behandeln auch den Umgang mit Vertragsbedingungen und Zusatzkosten.
Kernaussagen
- Vergleiche Gesamtkosten: Stelle Angebote mit gleichem Kreditbetrag und gleicher Laufzeit gegenüber und prüfe den Rückzahlungsbetrag.
- Prüfe Deinen persönlichen Zins: Der beworbene Zinssatz gilt nicht automatisch für Dich; entscheidend ist das konkrete Angebot.
- Kläre die SCHUFA-Anfrageart: Frage vor dem Absenden, ob eine Konditionen- oder Kreditanfrage gestellt wird und welche Partner sie erhalten.
- Lehne ungeprüfte Zusatzkosten ab: Rechne Versicherungen und weitere Verträge ein und zahle Vermittlern keine Vorkosten ohne klare Vertragsgrundlage.
- Lies den Kreditvertrag vollständig: Kontrolliere Zins, Laufzeit, Rate, Gesamtsumme und Regeln zur vorzeitigen Rückzahlung.
FAQ
Ist die niedrigste Monatsrate das beste Angebot?
Nein. Eine längere Laufzeit senkt häufig die Rate, lässt aber mehr Zinsen anfallen. Vergleiche die Rückzahlungssumme bei gleicher Laufzeit und demselben Kreditbetrag.
Ist der beworbene Zinssatz der Zins, den ich bekomme?
Nicht unbedingt. Bei bonitätsabhängigen Angeboten bestimmt die Bank Deinen Zinssatz nach Prüfung Deines Antrags. Vergleiche den persönlichen effektiven Jahreszins, den die Bank Dir nennt.
Beeinflusst jede Kreditanfrage meinen SCHUFA-Score?
Die beiden Anfragearten werden unterschiedlich behandelt: Eine Kreditanfrage wird laut den vorliegenden Angaben bei der SCHUFA vermerkt, während Konditionenanfragen anders behandelt werden. Frage den Anbieter ausdrücklich, welche Anfrage er stellt und ob ein Vergleich mehrere einzelne Anfragen auslöst.
Muss ich eine Restschuldversicherung abschließen?
Prüfe im Angebot, ob die Versicherung freiwillig ist und welche Kosten sowie Leistungen sie hat. Sie ist nicht im effektiven Jahreszins enthalten und kann die Gesamtkosten erhöhen. Lass Dir eine vermeintliche Pflicht zur Versicherung schriftlich erklären.
Was mache ich, wenn ein Vermittler Geld vorab verlangt?
Unterschreibe nichts unter Zeitdruck und zahle nicht, bevor Du die Vertragsgrundlage geprüft hast. Die Verbraucherzentrale warnt vor Vorkosten und weist darauf hin, dass eine Zahlung keine Kreditauszahlung garantiert.