
Wer in Deutschland kurzfristig finanziellen Spielraum sucht, findet bei Ferratum derzeit vor allem eine digitale Mastercard mit Kreditrahmen. Der Kreditrahmen ist der Betrag, den Ferratum zur Nutzung freigibt. Wenn Sie einen Teil zurückzahlen, können Sie diesen Betrag erneut nutzen. Diese flexible Form des Kredits heißt revolvierender Kredit.
Der wichtigste Kostenpunkt ist der Sollzins von 22 Prozent pro Jahr, entsprechend einem effektiven Jahreszins von 24,36 Prozent. Einkäufe bleiben laut Ferratum bis zu 61 Tage zinsfrei, wenn der offene Betrag fristgerecht vollständig ausgeglichen wird. Wer länger in Teilbeträgen zurückzahlt, zahlt vergleichsweise hohe Zinsen. Die Karte passt daher eher zu Menschen, die ihre Ausgaben zeitnah zurückzahlen können.
Unternehmen: Ferratum gehört zur Multitude-Gruppe
Ferratum ist die Marke für das Privatkundengeschäft (Consumer Banking) der börsennotierten Multitude AG. Die Gruppe wurde 2005 in Finnland gegründet und hieß früher Ferratum Group. Multitude führt Ferratum weiterhin als Marke für Bank- und Kreditangebote.
Früher bot Ferratum in Deutschland auch Kleinkredite an. Ein Vergleichsportal berichtet, dass der klassische Xpresscredit 2025 eingestellt wurde. Auf der Ferratum-Website steht inzwischen die Kreditkarte mit Kreditrahmen im Mittelpunkt. Die Geschäftszahlen von Multitude für das Privatkundengeschäft beziehen sich auf den gesamten Bereich. Sie sagen nichts über einzelne Kartenkundinnen oder Kartenkunden aus.
Hier geht es zum passenden Kredit
Die Kreditzentrale nennt Multitude Bank p.l.c. als Herausgeberin der Mastercard und die maltesische Finanzaufsicht MFSA als zuständige Aufsicht. Prüfen Sie vor dem Antrag trotzdem den Vertragspartner und die aktuellen Vertragsunterlagen. Die Einlagensicherung für geeignete Bankeinlagen schützt keinen offenen Kreditkartensaldo, denn der offene Saldo ist eine Schuld.
Kreditangebot und Kosten
Die tatsächliche Höhe des Kreditrahmens legt Ferratum nach einer Prüfung fest.
| Merkmal | Angabe |
|---|---|
| Startlimit | individuell nach Prüfung |
| Monatliche oder jährliche Kartengebühr | laut Ferratum keine |
| Sollzinssatz | 22 Prozent pro Jahr |
| Effektiver Jahreszins | 24,36 Prozent |
| Zinsfreie Zeit für Einkäufe | bis zu 61 Tage, bei fristgerechtem vollständigem Ausgleich |
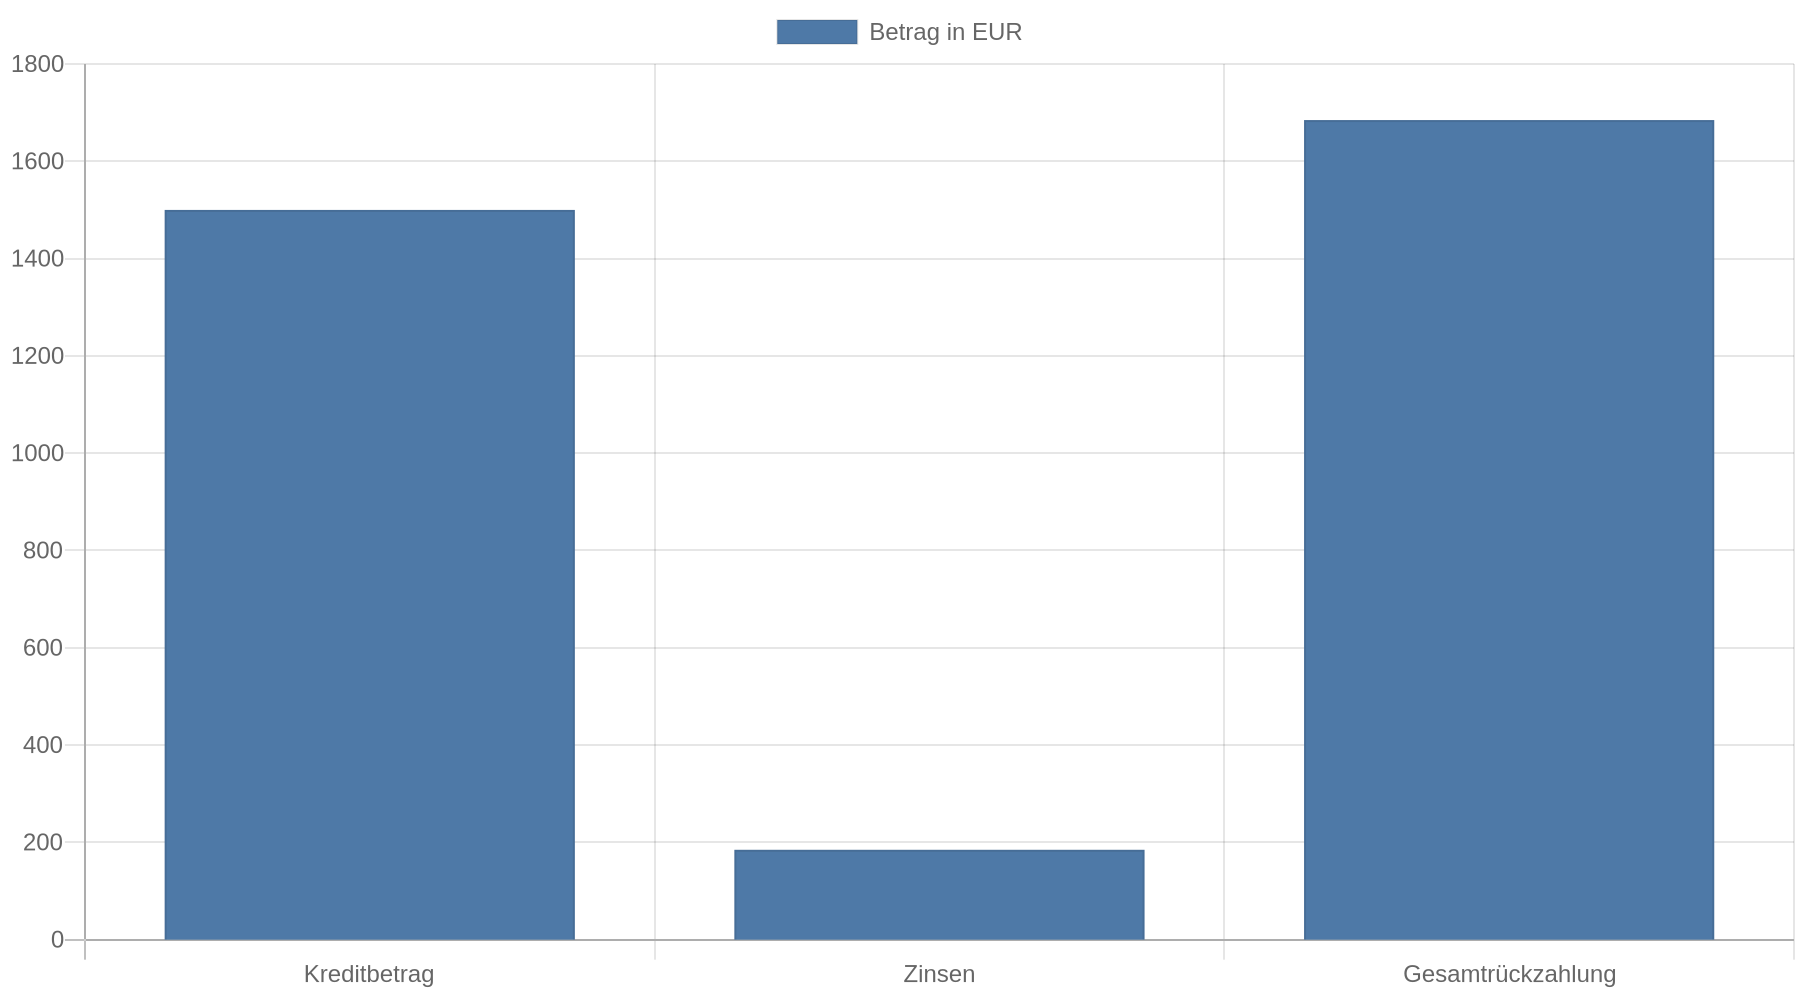
Das Beispiel auf der Ferratum-Website zeigt, dass eine längere Rückzahlung zusätzliche Zinsen kostet. Bei Mindestzahlungen oder unregelmäßiger Nutzung kann die Rückzahlung insgesamt teurer werden.
Für Bargeldabhebungen und Überweisungen vom Kartenkonto nennen Vergleichsportale eine Gebühr von 4 Prozent. Die Angaben unterscheiden sich jedoch darin, ob Bargeldabhebungen und Überweisungen bei jeder Kartenvariante möglich sind und ob eine Mindestgebühr anfällt. Auch bei weiteren Gebühren, etwa für Fremdwährungszahlungen oder verspätete Zahlungen, weichen die veröffentlichten Angaben voneinander ab. Maßgeblich sind deshalb das aktuelle Preis- und Leistungsverzeichnis sowie der konkrete Kartenvertrag.
Voraussetzungen für den Antrag
Ferratum nennt als Voraussetzungen ein Mindestalter von 20 Jahren, einen Wohnsitz in Deutschland, ein eigenes Bankkonto bei einer deutschen Bank und eine deutsche Mobilfunknummer. Ein Vergleichsportal nennt abweichend ein Mindestalter von 21 Jahren. Klären Sie die Altersgrenze deshalb direkt im Antragsprozess und anhand der aktuellen Vertragsbedingungen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Ferratum zufolge kann die Kreditentscheidung innerhalb weniger Minuten vorliegen. In einzelnen Fällen verlangt der Anbieter zusätzliche Nachweise. Vergleichsportale berichten von einer Online-Prüfung der Identität und einer Unterschrift im Internet. Eine schnelle Entscheidung ist keine Zusage. Auch das beworbene Höchstlimit erhält nicht automatisch jede Person.
Rückzahlung und Flexibilität
Ferratum gibt an, dass Kundinnen und Kunden zwischen einer Rückzahlung von 2 Prozent des offenen Saldos und der vollständigen Rückzahlung wählen können. Der verfügbare Kreditrahmen wird nach einer Rückzahlung laut Anbieter wieder aktualisiert. Sondertilgungen sollen ebenfalls möglich sein.
Die Regeln für die Mindestzahlung unterscheiden sich laut Vergleichsportalen. Genannt werden 2 Prozent des Saldos sowie andere Mindestbeträge oder Prozentsätze. Prüfen Sie im Vertrag, welcher Betrag tatsächlich mindestens fällig wird. Eine kleine Rate senkt die monatliche Belastung. Dafür bleibt mehr Restschuld offen, auf die weitere Zinsen anfallen.
Auch die SCHUFA-Behandlung sollten Sie vor dem Antrag prüfen. Vergleichsportale berichten, dass der Kreditrahmen als Kreditlinie gemeldet werden kann. Die Angaben zur konkreten Prüfung und Meldung sind nicht einheitlich. Lesen Sie deshalb die Einwilligungen im Antrag sorgfältig; ein eingeräumter Kreditrahmen kann bei späteren Finanzierungsanfragen eine Rolle spielen.
Kredit kostenlos und Schufa-neutral anfragen
Erfahrungen: schnell verfügbar, aber nicht durchgehend reibungslos
Erfahrungsberichte heben den einfachen Online-Antrag und die schnell nutzbare virtuelle Karte positiv hervor. Vergleichsportale nennen als Kritik Probleme bei der Aktivierung und beim Sperren der Karte. Sie berichten auch von schwer erreichbarem Support und einem anfangs niedrigen Verfügungsrahmen. Einzelne Berichte schildern auch längere Abläufe oder abgelehnte Anträge.
Bewertungen auf Bewertungsplattformen fallen je nach Quelle und Zeitpunkt unterschiedlich aus. Außerdem beziehen sie sich laut Vergleichsportalen teilweise auf Ferratum beziehungsweise die Bank insgesamt und nicht ausschließlich auf die Mastercard. Solche Bewertungen geben Hinweise auf mögliche Kundenerfahrungen. Sie sagen aber nicht zuverlässig voraus, wie der eigene Antrag ausgeht oder wie der Kundenservice später arbeitet.
Auch ein unabhängiges Testergebnis lässt sich aus den verfügbaren Angaben nicht ableiten: In der Meldung zum Kreditkartentest der Stiftung Warentest wird Ferratum nicht als getestetes Ergebnis aufgeführt.
Vorteile der Ferratum-Kreditkarte
Die digitale Karte ist laut Ferratum nach der Aktivierung schnell nutzbar. Apple Pay und Google Pay werden unterstützt. Die Karte hat nach Anbieterangaben keine monatliche oder jährliche Gebühr und bietet für Einkäufe eine zinsfreie Frist von bis zu 61 Tagen, sofern der Gesamtbetrag rechtzeitig ausgeglichen wird. Ein kostenloses Bankkonto und Sparkonto nennt Ferratum ebenfalls als enthalten.
Diese Merkmale sind vor allem dann nützlich, wenn Sie kurzfristig mit Karte zahlen und den Saldo zum Fälligkeitstermin vollständig begleichen. Prüfen Sie vorab, ob die virtuelle Karte für Ihre geplanten Zahlungen genügt. Die Verfügbarkeit einer physischen Karte ist nach den veröffentlichten Angaben nicht eindeutig.
Nachteile und Kostenrisiken
Bei Teilzahlung ist der effektive Jahreszins von 24,36 Prozent der entscheidende Nachteil. Wer wiederholt nur den Mindestbetrag zurückzahlt, hält die Restschuld länger offen und zahlt weitere Zinsen. Wenn Sie Geld länger leihen müssen, vergleichen Sie die Karte mit einem Ratenkredit. Bei einem Ratenkredit stehen Rate und Laufzeit fest.
Bargeldabhebungen und Überweisungen können zusätzliche Gebühren kosten. Zudem bietet die Karte nach Vergleichsberichten keine Reiseversicherungen, Bonuspunkte oder Cashback. Bei Gebühren für einzelne Nutzungen widersprechen sich die Angaben verschiedener Portale. Lassen Sie sich die für Ihren Tarif geltenden Beträge im Vertrag bestätigen, bevor Sie die Karte dafür einsetzen.
Für wen die Karte geeignet ist
Die Ferratum-Karte kann passen, wenn Sie eine digitale Kreditkarte suchen, Einkäufe flexibel bezahlen und den offenen Betrag zuverlässig innerhalb der zinsfreien Frist ausgleichen. Sie ist weniger geeignet, wenn Sie Geld längerfristig finanzieren müssen, regelmäßig Bargeld abheben oder auf eine physische Karte und zusätzliche Versicherungsleistungen angewiesen sind.
Benötigen Sie den Kreditrahmen für eine größere Anschaffung, vergleichen Sie vor dem Antrag den effektiven Jahreszins und die Gesamtkosten eines Ratenkredits. Wenn Sie nur eine Karte zum Bezahlen suchen, achten Sie bei Alternativen auf eine monatliche Vollabrechnung ohne Teilzahlungszinsen. Bei einer Revolving-Karte sollte eine automatische Vollzahlung verfügbar und tatsächlich aktiviert sein.
Alternativen je nach Bedarf
Für eine planbare Anschaffung ist ein klassischer Ratenkredit eine naheliegende Vergleichsmöglichkeit: Sie erhalten einen festen Betrag und zahlen ihn nach einem vereinbarten Plan zurück. Vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag, den Sie zurückzahlen, mit dem Ferratum-Beispiel. Achten Sie nicht nur auf die monatliche Rate.
Für alltägliche Kartenzahlungen kann eine Karte mit monatlicher Vollabrechnung geeigneter sein, wenn Sie keinen Kreditrahmen dauerhaft nutzen möchten. Wer vor allem kurzfristig Geld bis zum nächsten Einkommen benötigt, sollte außerdem die Kosten eines Dispokredits mit dem effektiven Jahreszins und möglichen Gebühren der Ferratum-Karte vergleichen. Welche Option günstiger ist, hängt von Betrag, Laufzeit und den konkreten Vertragskonditionen ab.
FAQ
Wie hoch ist der Kreditrahmen bei Ferratum?
Die Höhe des individuellen Kreditrahmens hängt von der Kreditprüfung ab.
Ist die Ferratum-Kreditkarte kostenlos?
Ferratum gibt an, keine monatliche oder jährliche Kartengebühr zu berechnen. Bei Teilzahlung fallen jedoch Zinsen an; Bargeldabhebungen und bestimmte andere Verfügungen können zusätzliche Gebühren kosten.
Wie lange ist der Einkauf zinsfrei?
Ferratum nennt bis zu 61 Tage für Einkäufe. Dafür muss der offene Betrag fristgerecht vollständig zurückgezahlt werden. Bei Teilzahlung fallen Zinsen auf den nicht ausgeglichenen Saldo an.
Gibt es bei Ferratum noch einen Minikredit?
Ein Vergleichsportal berichtet, dass Ferratum den früheren Xpresscredit 2025 eingestellt hat. Auf der deutschen Ferratum-Website steht aktuell die Mastercard mit Kreditrahmen im Mittelpunkt.
Wird der Kreditrahmen der SCHUFA gemeldet?
Vergleichsportale berichten, dass Ferratum den Kreditrahmen der SCHUFA als Kredit melden kann. Die Angaben dazu, wie Ferratum prüft und meldet, sind uneinheitlich. Lesen Sie vor dem Antrag die Einwilligung zur SCHUFA-Abfrage und die Informationen zur Datenübermittlung.
Kernaussagen
- Gleichen Sie den Saldo vollständig aus: Nur so vermeiden Sie die hohen Zinsen auf länger offene Kreditkartenschulden.
- Rechnen Sie mit einem individuellen Limit: Das beworbene Limit ist keine Zusage für den eigenen Kreditrahmen.
- Prüfen Sie Gebühren im Vertrag: Besonders bei Bargeld, Überweisungen und Fremdwährungen weichen veröffentlichte Angaben voneinander ab.
- Vergleichen Sie bei längerem Finanzierungsbedarf: Ein Ratenkredit oder eine Karte mit Vollabrechnung kann besser zum Bedarf passen.