
Wenn Sie in Deutschland einen Ratenkredit suchen, können Sie bei Creditolo anfragen. Creditolo sucht dann passende Angebote bei Partnerbanken. Creditolo ist selbst keine Bank: Den Kreditvertrag schließen Sie mit der Bank ab, die Ihnen ein Angebot macht. Deshalb hängen Zinsen, Gebühren und Rückzahlungsregeln davon ab, welche Bank Ihnen ein Angebot macht und was in Ihrem Vertrag steht.
Creditolo richtet sich auch an Menschen, deren Bonität die Kreditsuche erschwert. Eine Anfrage sichert Ihnen keine Kreditzusage; auch ein günstiges Angebot ist damit nicht garantiert. Entscheidend sind die konkreten Vertragsunterlagen: Prüfen Sie den effektiven Jahreszins, mögliche Vermittlungsgebühren und den Namen der darlehensgebenden Bank, bevor Sie unterschreiben.
Unternehmen und Rolle als Vermittler
Creditolo GmbH hat ihren Sitz in Halle (Saale), laut Unternehmensangaben auf creditolo.de in der Julius-Ebeling-Straße 6. Die Plattform vermittelt nach Angaben des Bewertungsportals Financer seit 2006 Kredite an Partnerbanken. Zum Angebot zählen Raten- und Autokredite sowie Kredite für bestimmte Berufs- und Lebenssituationen.
Creditolo nimmt die Anfrage entgegen und sucht nach passenden Finanzierungsmöglichkeiten. Die Partnerbank prüft den Antrag und entscheidet über Kreditbetrag, Zins und Rückzahlung. Fragen Sie vor einer Zahlung oder Unterschrift nach dem vollständigen Namen und Sitz des Kreditgebers. Allgemeine Hinweise zur Kreditvermittlung empfehlen, diese Angaben vorab einzuholen.
Hier geht es zum passenden Kredit
So läuft die Kreditanfrage ab
Sie geben online Angaben zu Einkommen, Ausgaben und gewünschtem Kredit ein und reichen gegebenenfalls Nachweise ein. Dazu können aktuelle Gehaltsabrechnungen, ein Ausweisdokument und Angaben zu bestehenden Krediten gehören. Welche Unterlagen Sie einreichen müssen, hängt von Ihrer Situation und vom Kreditgeber ab.
Financer beschreibt Creditolos Anfrage als unverbindliche Konditionsanfrage, die den SCHUFA-Score nicht beeinflusst und für andere Kreditgeber nicht sichtbar ist. Lesen Sie dennoch die Einwilligung zur Daten- und Bonitätsprüfung genau, bevor Sie sie absenden. Eine Anfrage ist keine Zusage: Die Partnerbank kann einen niedrigeren Betrag anbieten, weitere Unterlagen anfordern oder den Antrag ablehnen.
Bei einer positiven Entscheidung erhalten Sie den Kreditvertrag zur Prüfung und Unterschrift. Die Auszahlung erfolgt anschließend durch die Bank. Wie lange Prüfung und Auszahlung dauern, hängt vom Angebot, den eingereichten Unterlagen und Ihrer Identifizierung ab; laut Financer ist keine feste Auszahlungsdauer vorgesehen.
Kosten: Zins und Vermittlungsgebühr prüfen
Der beworbene Zinssatz ist kein persönliches Angebot.
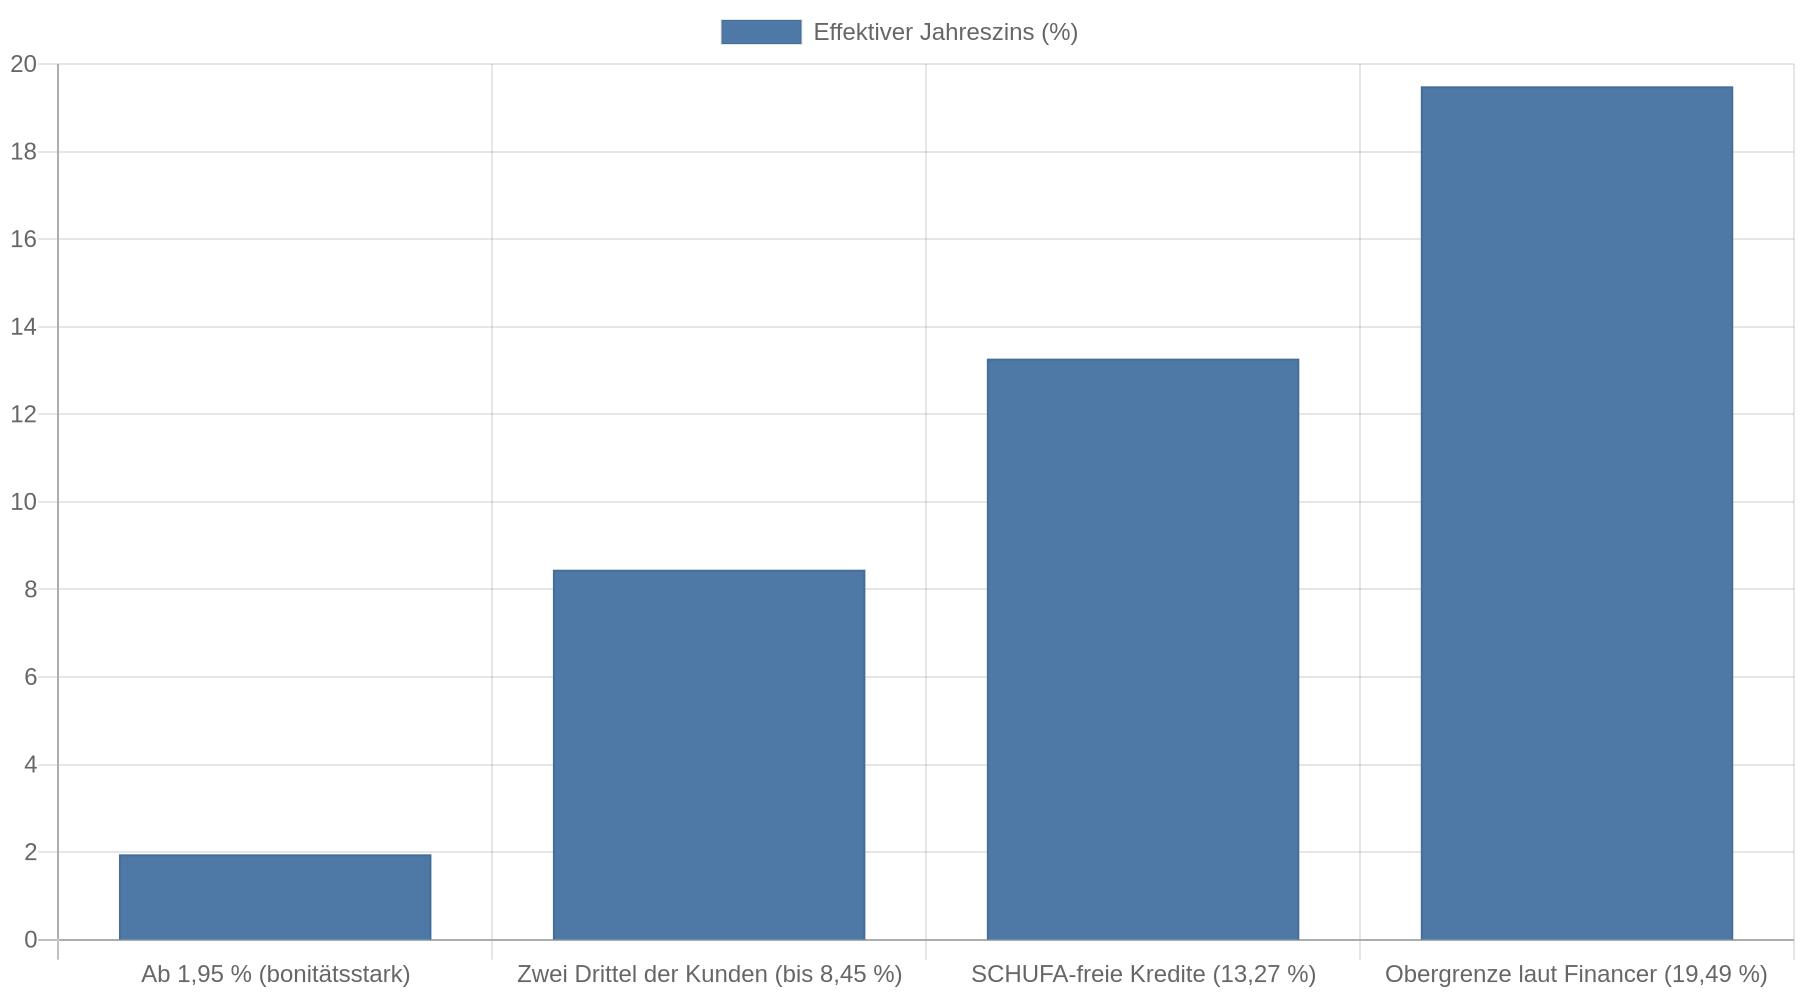
Financer nennt für vermittelte Standardkredite unterschiedliche effektive Jahreszinsen und berichtet, dass zwei Drittel der Kundinnen und Kunden 8,45 Prozent oder weniger erhalten. Financer macht keine genaueren Angaben dazu, auf welchen Zeitraum sich die Verteilung bezieht oder wie sie berechnet wurde.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
| Angebotsart oder Beispiel | Konditionen laut Financer | Worauf Sie achten sollten |
|---|---|---|
| Standardkredit, Rechenbeispiel | 5.000 Euro, 72 Monatsraten zu 88,01 Euro, 8,45 Prozent effektiver Jahreszins | Individuelles Angebot kann abweichen; Bonität und Vertragsbedingungen prüfen |
| Kredit ohne SCHUFA-Abfrage | 3.500, 5.000 oder 7.500 Euro, 40 Monate, 13,27 Prozent effektiver Jahreszins | Der feste Zins liegt deutlich über dem genannten Standardsatz von 8,45 Prozent |
Financer zufolge verlangt Creditolo keine Vorauszahlung und kann nach erfolgreicher Auszahlung eine Vermittlungsgebühr von bis zu sechs Prozent der Kreditsumme berechnen. Im konkreten Angebot muss die genaue Gebühr stehen. Die verfügbaren Angaben zeigen nicht alle möglichen Kosten und ersetzen keine Prüfung des Vertrags. Prüfen Sie außerdem, wann die Gebühr fällig wird und ob sie zusätzlich zu den Kreditkosten anfällt. Allgemeine Hinweise zur Kreditvermittlung warnen vor Gebühren oder Versicherungsprämien, die vor der Auszahlung verlangt werden.
Vergleichen Sie immer den effektiven Jahreszins und den Gesamtbetrag, den Sie zurückzahlen müssen. Fragen Sie auch nach Kosten für Sondertilgungen oder eine vorzeitige Rückzahlung. Creditolo vermittelt den Kredit, aber die Regeln dafür legt die jeweilige Bank fest.
Beratung und Erreichbarkeit
Creditolo bietet telefonische und schriftliche Beratung an. Financer nennt als Telefonzeiten werktags und samstags bis 14 Uhr. In der eigenen Prüfung dieses Portals war die Hotline erst beim dritten Versuch erreichbar; das Gespräch sei anschließend hilfreich gewesen. Das ist ein einzelner Testbericht und keine Garantie für die Erreichbarkeit im eigenen Fall.
Lassen Sie sich am Telefon keine mündliche Zinsschätzung als verbindliches Angebot bestätigen. Vergleichen Sie sie mit dem schriftlichen Vertrag. Ein bei Financer wiedergegebener Erfahrungsbericht beschreibt eine Abweichung zwischen einem telefonisch genannten und einem schriftlich angebotenen Zinssatz. Für Ihre Entscheidung zählt der Vertrag, den die Bank tatsächlich vorlegt.
Kredit kostenlos und Schufa-neutral anfragen
Datenschutz bei der Anfrage
Creditolo erklärt in einer Antwort zu Werbezwecken, persönliche Daten nicht für Werbung, Marktforschung oder Marketing zu verkaufen oder weiterzugeben. Um einen Kredit zu vermitteln, muss Creditolo Ihre Angaben verarbeiten und an mögliche Kreditgeber weitergeben. Lesen Sie deshalb die Datenschutzhinweise und Einwilligungen, bevor Sie Unterlagen hochladen.
Prüfen Sie insbesondere, welche Partner Ihre Anfrage erhalten und wofür Creditolo Ihre Daten nutzen darf. Geben Sie nur die Informationen und Dokumente an, die für die Prüfung verlangt werden, und nutzen Sie dafür die vorgesehenen Übermittlungswege.
Erfahrungen: gute Bewertungen, aber unterschiedliche Einzelfälle

Auf Trustpilot wurde Creditolo auf der herangezogenen Bewertungsseite mit 4,7 von 5 Sternen bei 821 Bewertungen angezeigt. Solche Werte können sich ändern und sagen nicht voraus, wie eine einzelne Anfrage ausgeht. Bewertungsportale bilden zudem vor allem Erfahrungen derjenigen ab, die eine Bewertung veröffentlichen.
Die Bewertungen beschreiben unterschiedliche Erfahrungen. Einige berichten von zügiger Bearbeitung und hilfreicher Beratung. Andere nennen Verzögerungen, eine niedrigere Kreditsumme als beantragt oder eine Ablehnung. Auch unerwünschte zusätzliche Finanzierungsangebote und Gebühren werden in einzelnen Bewertungen kritisiert. Diese Berichte sind Einzelfälle, zeigen aber, warum Sie Angebot, Zeitplan und Gebühren schriftlich bestätigen lassen sollten.
Vorteile für Kreditsuchende
Creditolo bündelt Anfragen an Partnerbanken. Das spart eigene Suchschritte, wenn Sie mehrere Angebote prüfen möchten. Die Plattform nennt Kredite für unterschiedliche Zwecke und Lebenssituationen, darunter Angebote bei schwieriger Bonität. Laut der Creditolo-FAQ zu Allzweckdarlehen können Partnerbanken schwierige Fälle einzeln prüfen.
Eine Anfrage kann hilfreich sein, wenn Sie nicht wissen, welche Bank zu Ihrer Situation passt. Der Nutzen hängt aber davon ab, ob Sie ein konkretes Angebot erhalten, dessen Gesamtkosten und Bedingungen mit Alternativen mithalten.
Nachteile und Risiken
Der wichtigste Nachteil sind die möglichen Vermittlungskosten zusätzlich zu den Zinsen. Eine Gebühr von bis zu sechs Prozent erhöht die Gesamtkosten gegenüber einem Angebot ohne Vermittlungsgebühr. Lassen Sie sich deshalb den genauen Betrag schriftlich nennen und rechnen Sie ihn in die Gesamtkosten ein.
Auch ein Kredit ohne SCHUFA-Abfrage ist kein Kredit ohne Bonitätsprüfung. Die Bank muss weiterhin prüfen, ob Sie die Raten tragen können. Die Verbraucherzentrale warnt allgemein davor, solche Angebote unkritisch anzunehmen, weil hohe Kosten und zusätzliche Schulden die finanzielle Lage verschärfen können. Sondertilgungen und andere Rückzahlungsrechte hängen vom Vertrag mit der Partnerbank ab.
Für wen Creditolo infrage kommt
Creditolo kann für Sie passen, wenn Sie mehrere Kreditangebote über einen Vermittler prüfen lassen möchten oder bei einer einzelnen Bank keine passende Finanzierung finden. Auch wenn Ihre Bonität schwierig ist, können Partnerbanken Ihren Antrag prüfen. Sie sollten aber nur dann weitersuchen, wenn die monatliche Rate in Ihr Budget passt und Sie die Gesamtkosten tragen können.
Wenn Sie bereits Schwierigkeiten haben, laufende Rechnungen oder Kredite zu bezahlen, ist ein neuer Kredit nicht automatisch eine Lösung. Holen Sie in diesem Fall zuerst eine unabhängige Schuldnerberatung ein. Bei einem Kreditangebot sollten Sie außerdem ablehnen, wenn Sie die Vermittlungsgebühr, den Kreditgeber oder die Rückzahlungsbedingungen vor der Unterschrift nicht klar nachvollziehen können.
Alternativen zu Creditolo
Sie können direkt bei Ihrer Hausbank oder bei anderen Banken anfragen und deren schriftliche Angebote mit einem Creditolo-Angebot vergleichen. Vergleichen Sie Angebote mit demselben Kreditbetrag und derselben Laufzeit. Sonst lassen sich Zinssätze und Monatsraten nur eingeschränkt gegenüberstellen. Ein Vergleichsportal ist eine weitere Möglichkeit; prüfen Sie, ob es Provisionen erhält und wie es Angebote sortiert.
Bei negativer SCHUFA oder finanzieller Überlastung lohnt sich zusätzlich eine unabhängige Beratung. Ein Kredit ohne SCHUFA-Abfrage beseitigt weder bestehende Schulden noch die Pflicht, Raten zurückzuzahlen. Lassen Sie sich nicht zu Vorauszahlungen oder Versicherungsabschlüssen drängen, die nicht zum Kredit passen.
Kernaussagen
- Prüfen Sie den Vertragspartner: Creditolo vermittelt Kredite; die Partnerbank entscheidet und schließt den Kreditvertrag mit Ihnen.
- Vergleichen Sie die Gesamtkosten: Rechnen Sie Zins und mögliche Vermittlungsgebühr zusammen und prüfen Sie den effektiven Jahreszins.
- Behandeln Sie SCHUFA-freie Angebote kritisch: Eine fehlende SCHUFA-Abfrage ersetzt keine Prüfung, ob Sie die Raten zurückzahlen können.
- Verlassen Sie sich nicht auf Einzelbewertungen: Erfahrungen reichen von hilfreicher Beratung bis zu Verzögerungen, niedrigeren Angeboten und Ablehnungen.
- Unterschreiben Sie erst nach Prüfung: Lassen Sie sich Kreditgeber, Gebühr, Auszahlung und Regeln für Sondertilgungen schriftlich bestätigen.
FAQ
Ist Creditolo eine Bank?
Nein. Creditolo vermittelt Kredite an Partnerbanken. Den Kreditvertrag schließen Sie mit der Bank ab, die Ihren Antrag annimmt.
Beeinflusst eine Anfrage bei Creditolo meinen SCHUFA-Score?
Financer beschreibt die Anfrage als unverbindliche Konditionsanfrage, die den SCHUFA-Score nicht beeinflusst. Prüfen Sie vor dem Absenden trotzdem die Einwilligung zur Bonitätsprüfung und die Angaben im Antragsformular.
Wie hoch ist die Vermittlungsgebühr?
Financer nennt eine mögliche Gebühr von bis zu sechs Prozent der Kreditsumme, fällig nach erfolgreicher Auszahlung. Lassen Sie sich die konkrete Gebühr und den Fälligkeitszeitpunkt vor der Unterschrift schriftlich bestätigen.
Gibt es bei Creditolo einen Kredit ohne SCHUFA-Abfrage?
Creditolo erklärt, solche Kredite über Partner vermitteln zu können. Laut Angebot fragt die Bank dabei nicht bei der SCHUFA an. Sie prüft aber trotzdem, ob Sie den Kredit zurückzahlen können; laut Financer ist der genannte effektive Jahreszins für dieses Produkt 13,27 Prozent.
Was soll ich tun, wenn das Angebot schlechter ausfällt als erwartet?
Unterschreiben Sie nicht, solange Zinssatz, Kreditbetrag oder Gebühr von Ihren Erwartungen abweichen. Vergleichen Sie das schriftliche Angebot mit mindestens einer Alternative und fragen Sie nach, ob die Abweichung aus der Bonitätsprüfung oder einer anderen Vertragsbedingung folgt.