
Wer eine Mietwohnung bezieht und die Kaution nicht aus Ersparnissen zahlen möchte, hat zwei verschiedene Möglichkeiten: Mit einem Kautionskredit leiht man sich Geld und zahlt die Kaution an den Vermieter. Bei einer Mietkautionsbürgschaft stellt eine Bank oder Versicherung dem Vermieter eine Bürgschaftsurkunde aus; dafür zahlt man laufende Gebühren. Der Begriff „Kautionskredit“ wird nicht immer einheitlich verwendet. Entscheidend ist deshalb, ob im Vertrag ein Darlehen oder eine Bürgschaft steht.
Welche Variante weniger kostet, hängt vor allem von der Kreditsumme, dem Zinssatz, der Bürgschaftsgebühr und der Mietdauer ab: Bei einer Bürgschaft bleiben Ersparnisse verfügbar, dafür fallen jedes Jahr Gebühren an. Beim Kredit zahlen Sie Zinsen; die Rückzahlung endet nach der vereinbarten Laufzeit. Die Anbieterpreise unten stammen aus einem veröffentlichten Vergleich vom Oktober 2025. Sie sind keine persönlichen Angebote und müssen nicht mehr aktuell sein.
Kredit und Bürgschaft: zwei verschiedene Wege zur Kaution
Bei einem Kautionskredit überweist der Kreditgeber das Darlehen an den Mieter oder direkt an den Vermieter. Der Vermieter erhält eine übliche Geldkaution und muss sie getrennt von seinem eigenen Vermögen anlegen. Die Zinsen aus der Anlage stehen dem Mieter zu. Bei Mietverträgen über Wohnraum darf die Kaution höchstens drei Nettokaltmieten betragen. Vorauszahlungen für Betriebs- und Heizkosten zählen dabei nicht mit. Eine Geldkaution kann in drei gleichen Monatsraten gezahlt werden, die erste zu Mietbeginn. Diese Regeln fasst Finanztip zur Mietkaution zusammen.
Die Bürgschaft ersetzt die Geldzahlung gegenüber dem Vermieter, sofern dieser sie akzeptiert. Der Mieter zahlt dem Anbieter dafür eine laufende Gebühr. Zahlt der Bürge wegen einer Forderung des Vermieters, muss der Mieter den ausgezahlten Betrag grundsätzlich an den Bürgen erstatten. Die Jahresgebühr ist also kein Schutz vor späteren Forderungen. Laut Kreditzentrale zum Unterschied zwischen Kredit und Bürgschaft sollte man auch bei der Produktbezeichnung genau auf den Vertrag schauen.
Hier geht es zum passenden Kredit
Eine Bürgschaft braucht die Zustimmung des Vermieters. Klären Sie die Annahme deshalb vor dem Abschluss und lassen Sie die Vereinbarung schriftlich festhalten. Eine elektronische Erklärung genügt nach der von Mieter-Magazin erläuterten Formvorschrift nicht in jedem Fall.
Anbietergebühren und Kreditkosten im Vergleich
Finanztip veröffentlichte im Oktober 2025 unterschiedliche Jahresbeiträge für Mietkautionsversicherungen. Die Angaben zeigen einen zeitgebundenen Vergleich, keine verbindlichen Tarife.
Bei R+V lag die angegebene Summe bei monatlicher Zahlweise bei 132 Euro im Jahr. Die Zahlen stammen aus der Finanztip-Auswahl zu Mietkautionskonten und Versicherungen. Beiträge und Bedingungen können sich ändern; vergleichen Sie vor dem Abschluss daher das aktuelle Angebot und die Vertragsbedingungen.
Veröffentlichungen nennen unterschiedliche Gebührenspannen für Bürgschaften und Kautionsversicherungen:
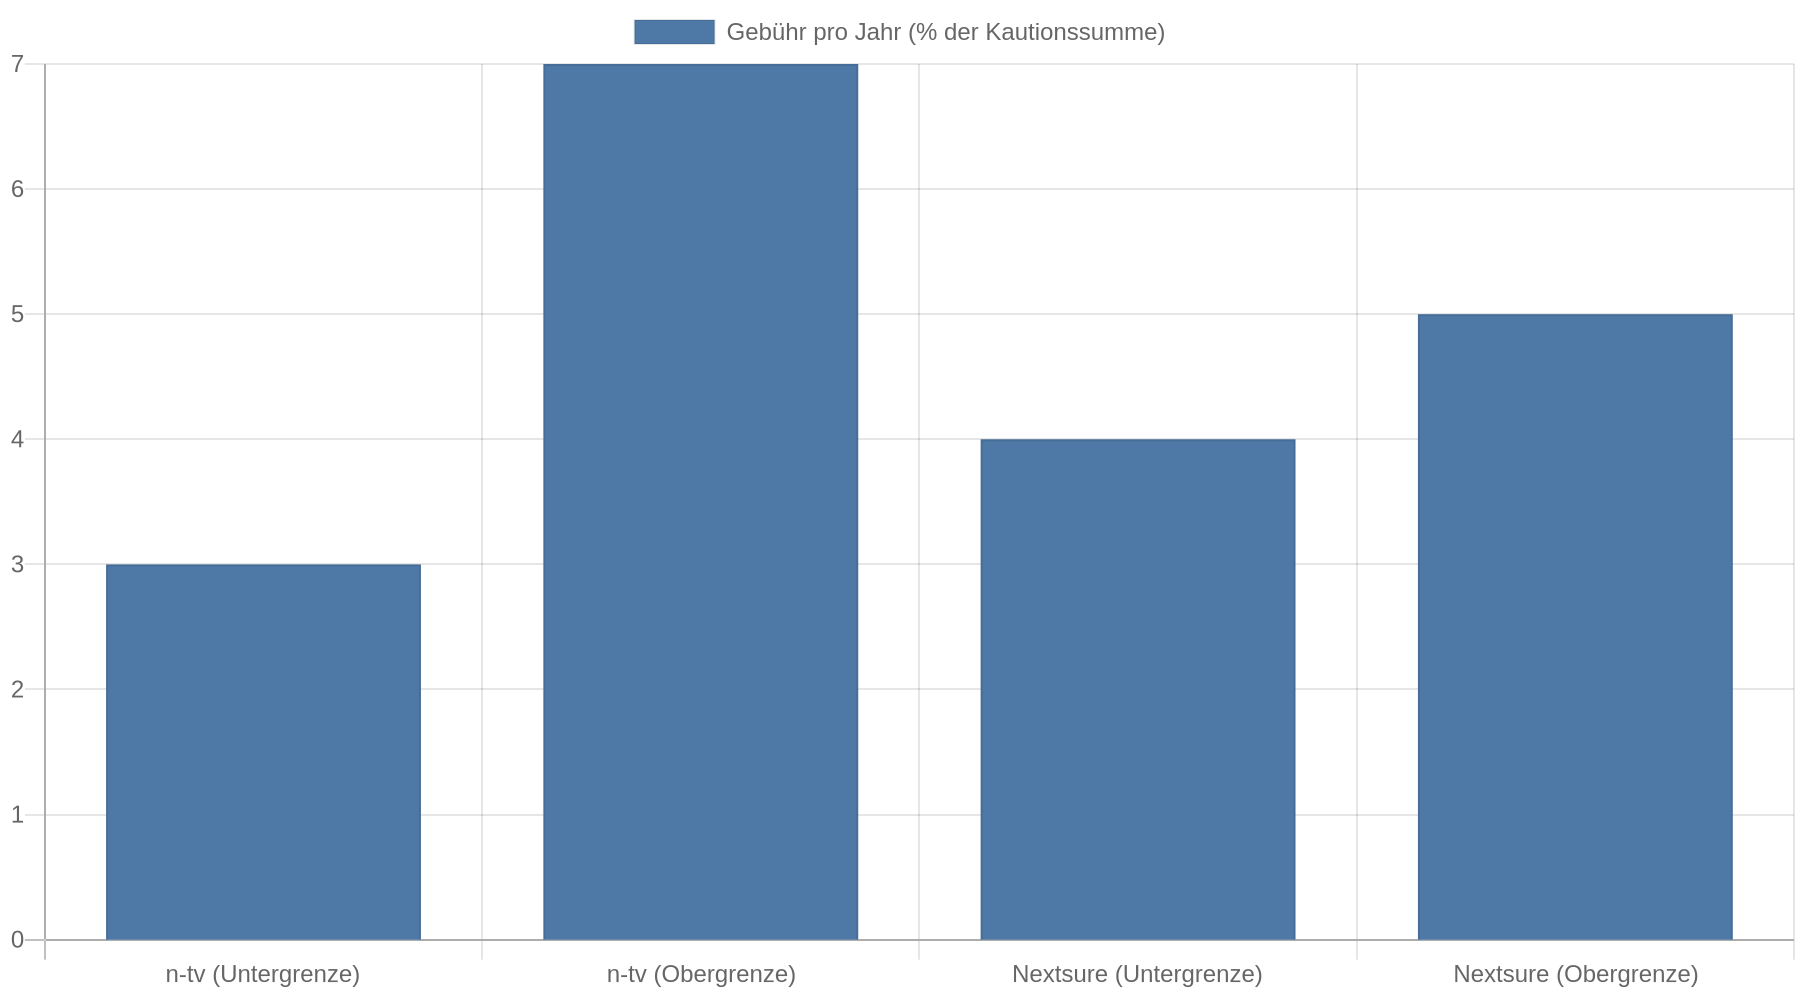
: n-tv führt 3 bis 7 Prozent der Kautionssumme pro Jahr an, Nextsure etwa 4 bis 5 Prozent. Diese Angaben sind keine einheitlichen Marktpreise. Sie zeigen aber, dass sich die Gebühren bei längerer Mietdauer zu einer hohen Summe addieren.
Vergleichen lassen sich die Kosten nur anhand konkreter Angebote. Die Bürgschaftsgebühr fällt laufend an und hängt vom Anbieter und der Kautionssumme ab. Beim Kredit bestimmen unter anderem Zinssatz und Laufzeit die Kosten. Ein genauer Vergleich ist schwierig, weil Kreditkonditionen, Versicherungsbeiträge und Vertragslaufzeiten unterschiedlich sind.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
| Möglichkeit | Was der Vermieter erhält | Kostenart | Worauf es ankommt |
|---|---|---|---|
| Kautionskredit | Geldkaution | Zinsen und mögliche weitere Kreditkosten | Effektivzins, Gesamtrückzahlung und Monatsrate prüfen |
| Bürgschaft oder Kautionsversicherung | Bürgschaftsurkunde | Laufende Gebühren, abhängig von Anbieter und Kautionssumme | Vermieter muss zustimmen; Gebühren laufen weiter |
| Eigene Geldkaution | Geldkaution | Keine Kredit- oder Bürgschaftsgebühr; Anlage kann geringe Zinsen bringen | Zahlung ist gebunden; Ratenzahlung ist bei Wohnraum möglich |
Ob Kredit oder Bürgschaft günstiger ist, zeigt der Vergleich der Gesamtkosten. Ein niedriger Zinssatz und eine kurze Laufzeit begrenzen die Zinskosten. Eine längere Laufzeit senkt zwar die Monatsrate, erhöht aber häufig die Gesamtkosten. Bei einer Bürgschaft steigt die Gebührensumme mit jedem Mietjahr. Vergleichen Sie deshalb die Gesamtrückzahlung des Kredits mit den Gebühren für die voraussichtliche Mietdauer.
Wann der Kautionskredit sinnvoller ist
Ein Kautionskredit passt eher, wenn der Vermieter eine Bürgschaft nicht akzeptiert oder wenn die laufenden Bürgschaftsgebühren über die geplante Mietzeit höher ausfallen als die Kreditkosten. Der Vermieter erhält dabei eine normale Geldkaution. Das kann die Abwicklung vereinfachen, bindet aber das Geld während des Mietverhältnisses. Der Mieter kann die Kaution nicht einfach während der Mietzeit für andere Ausgaben verwenden.
Prüfen Sie bei einem Kredit mindestens den effektiven Jahreszins, die Summe aller Raten und die Monatsbelastung. Ein Dispokredit ist häufig deutlich teurer: n-tv nennt dafür höhere Jahreszinsen als für die dort genannten Kautionskredite. Diese Zinsspannen sind Vergleichswerte und gelten nicht automatisch für ein konkretes Angebot. Lassen Sie sich vor der Entscheidung eine vollständige Kreditrechnung geben.
Wann eine Bürgschaft trotz Gebühren passen kann
Eine Bürgschaft kann helfen, wenn der Mieter das Geld für Umzug, Möbel oder andere notwendige Ausgaben verfügbar halten muss und der Vermieter die Bürgschaft akzeptiert. Sie kostet laufend Gebühren, auch wenn der Vermieter später keine Forderung stellt. Endet das Mietverhältnis früh, prüfen Sie im Vertrag, ob und wie der Anbieter den Beitrag abrechnet oder erstattet. Aus den Vergleichswerten lässt sich nicht ableiten, ob Anbieter einen Teil des Beitrags erstatten.
Kredit kostenlos und Schufa-neutral anfragen
Auch bei einer Bürgschaft bleibt das finanzielle Risiko einer berechtigten Forderung bestehen: Zahlt der Anbieter an den Vermieter, fordert er den Betrag vom Mieter zurück. Lesen Sie außerdem nach, ob die Bürgschaft auf erstes Anfordern ausgestaltet ist. Bei einer solchen Klausel zahlt der Bürge zunächst auf die Forderung des Vermieters. Der Mieter muss mögliche Einwände danach klären. Details hängen vom konkreten Vertrag ab.
Erst die Ratenzahlung der Kaution prüfen
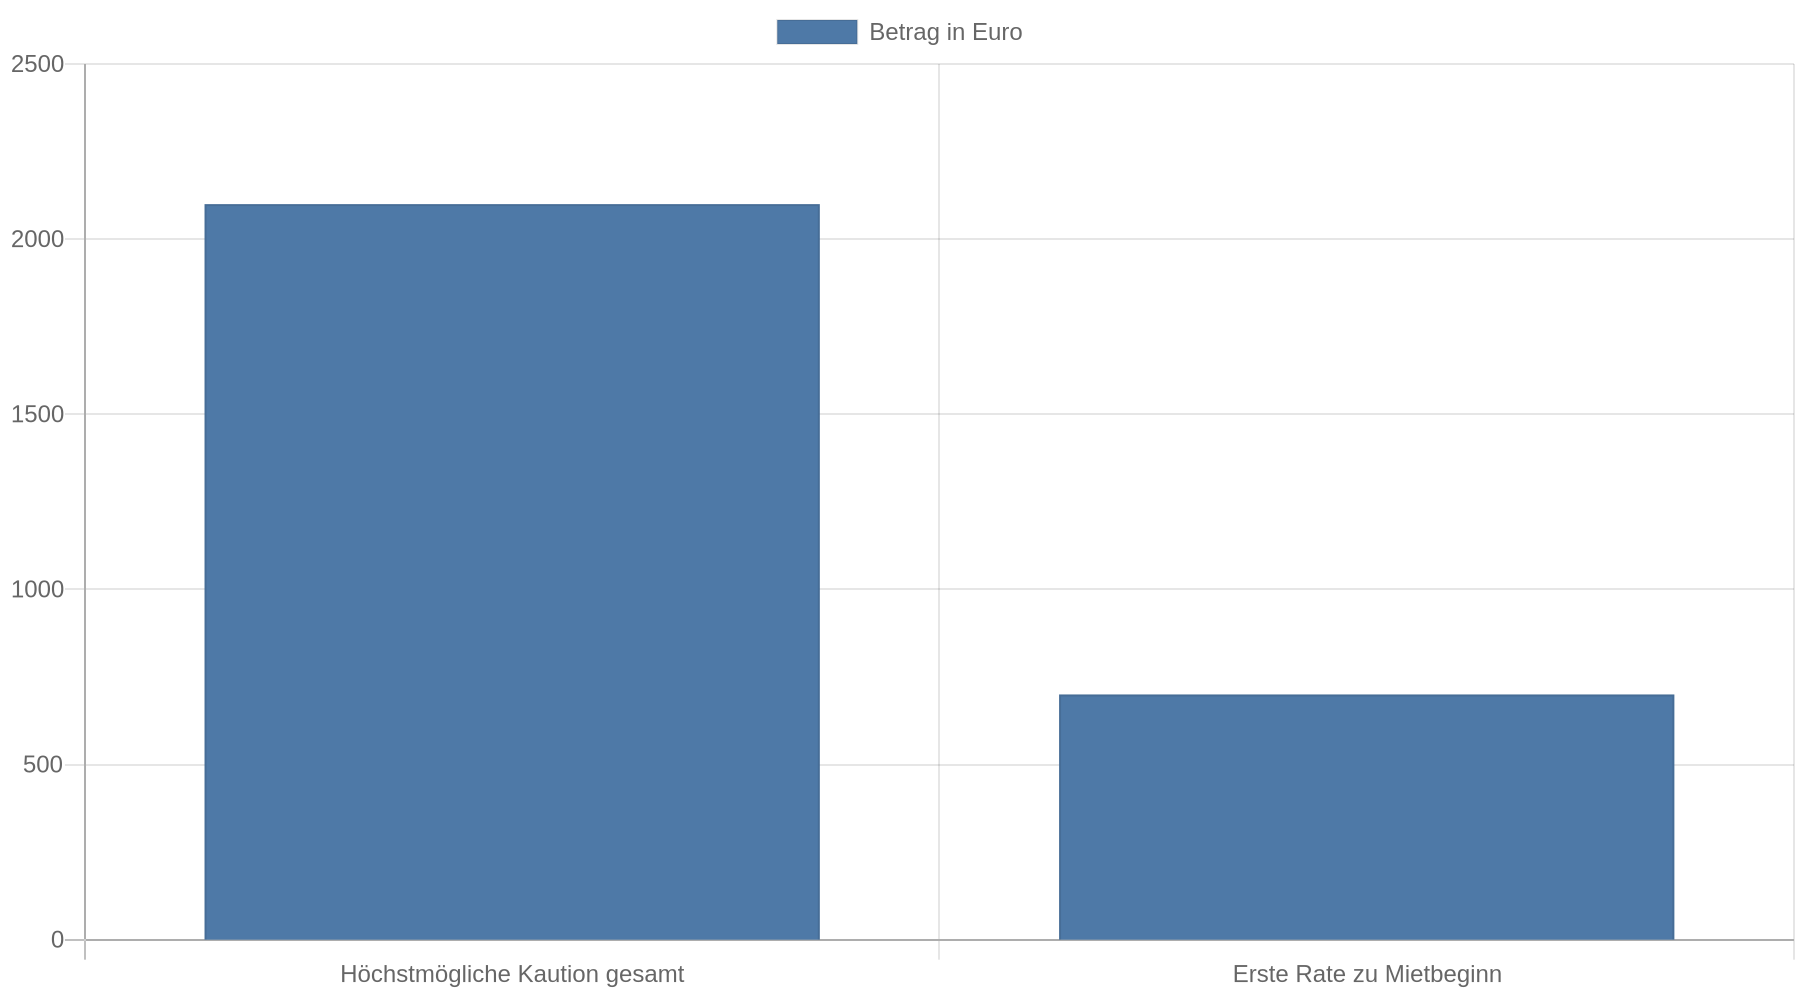
Bei einem Mietvertrag über Wohnraum müssen Sie die Geldkaution nicht auf einmal zahlen. Drei gleiche Monatsraten senken den Betrag, den Sie zu Beginn des Mietverhältnisses aufbringen müssen. Bei 700 Euro Nettokaltmiete beträgt die höchstmögliche Kaution beispielsweise 2.100 Euro; bei zulässiger Ratenzahlung werden davon zunächst 700 Euro zu Mietbeginn fällig.
Prüfen Sie diese Möglichkeit, bevor Sie Gebühren für eine Bürgschaft oder Zinsen für einen Kredit zahlen. Fragen Sie den Vermieter nach dem Kautionsbetrag und teilen Sie schriftlich mit, wenn Sie die gesetzliche Ratenzahlung nutzen möchten. Wer Bürgergeld bezieht, kann außerdem beim Jobcenter nach einem Darlehen für die Mietkaution fragen. Ein Anspruch besteht nicht automatisch; die Informationen der R+V zu möglichen Hilfen nennen eine Prüfung im Einzelfall.
Kernaussagen
- Vergleichen Sie Gesamtkosten statt Monatsbeträge: Kreditkosten fallen über die vereinbarte Laufzeit an; Bürgschaftsgebühren werden dagegen in der Regel jedes Jahr fällig.
- Klären Sie die Annahme vorab: Der Vermieter muss einer Mietkautionsbürgschaft zustimmen.
- Prüfen Sie zuerst die Ratenzahlung: Bei einer Wohnraummiete kann die Geldkaution grundsätzlich in drei gleichen Monatsraten gezahlt werden.
- Rechnen Sie mit Rückgriff: Zahlt der Bürge an den Vermieter, muss der Mieter dem Bürgen den Betrag grundsätzlich erstatten.
- Behandeln Sie Preisangaben als Momentaufnahme: Die genannten Anbieterbeiträge stammen aus einem Vergleich von Oktober 2025 und ersetzen kein aktuelles Angebot.
FAQ
Ist ein Kautionskredit günstiger als eine Mietkautionsbürgschaft?
Das hängt von Zinssatz, Laufzeit, Bürgschaftsbeitrag und Mietdauer ab. Vergleichen Sie die gesamten Kreditkosten mit allen Bürgschaftsgebühren für den Zeitraum, in dem Sie voraussichtlich mieten.
Muss der Vermieter eine Bürgschaft akzeptieren?
Nein. Der Vermieter muss der Bürgschaft zustimmen. Klären Sie die Annahme vor dem Vertragsabschluss und lassen Sie die Vereinbarung schriftlich bestätigen.
Muss ich bei einer Geldkaution den gesamten Betrag vor dem Einzug zahlen?
Bei einem Wohnraummietvertrag können Sie die Kaution grundsätzlich in drei gleichen Monatsraten zahlen. Die erste Rate wird zu Beginn des Mietverhältnisses fällig, die weiteren mit den nächsten Mietzahlungen.
Muss ich die Bürgschaftsgebühr weiterzahlen, wenn der Vermieter keine Forderung stellt?
Mit der Gebühr bezahlt der Mieter dafür, dass der Anbieter die Bürgschaft stellt. Der Anbieter erstattet sie grundsätzlich nicht allein deshalb, weil der Vermieter keinen Anspruch geltend macht. Ob eine anteilige Erstattung bei einem vorzeitigen Ende möglich ist, hängt von den Vertragsbedingungen ab.
Was passiert, wenn der Bürge die Kaution an den Vermieter auszahlt?
Der Anbieter kann den ausgezahlten Betrag grundsätzlich vom Mieter zurückfordern. Eine Bürgschaft erspart dem Mieter die Vorauszahlung der Kaution. Bei berechtigten Forderungen kann er später dennoch zur Zahlung verpflichtet sein.