
Wenn Sie einen Kredit vergleichen, wirkt der niedrigste effektive Jahreszins zunächst wie das beste Angebot. Er fasst Zinsen und bestimmte Kreditkosten in einer jährlichen Prozentzahl zusammen und eignet sich deshalb besser zum Vergleichen als der Sollzins allein. Trotzdem zeigt er nicht jede Ausgabe und sagt auch nicht, ob Laufzeit, Rückzahlung und Flexibilität zu Ihrer Situation passen.
Entscheidend ist deshalb, wie viel Sie unter denselben Bedingungen insgesamt zahlen und welche Kosten außerhalb des Effektivzinses anfallen. Das gilt für Ratenkredite ebenso wie für Baufinanzierungen, bei denen etwa Bereitstellungszinsen und eine spätere Anschlussfinanzierung den Vergleich verändern.
Was der Effektivzins abbildet
Der Sollzins gibt an, wie hoch die Zinsen auf das geliehene Geld sind. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten und wann Sie diese zahlen. Für Verbraucherkredite gelten gesetzliche Berechnungsvorgaben; Anbieter müssen den Effektivzins neben dem Sollzins ausweisen. Nutzen Sie ihn als ersten Vergleich, wenn Kreditsumme, Laufzeit und weitere Eckdaten gleich sind.
Im Effektivzins stehen nur Kosten, die nach den geltenden Regeln in die Berechnung gehören. Freiwillige Zusatzprodukte wie eine Restschuldversicherung zählen in der Regel nicht dazu. Auch Sondertilgungen und Vorfälligkeitsentschädigungen können außerhalb der Angabe liegen. Bei Baufinanzierungen gilt das auch für Bereitstellungszinsen. Prüfen Sie deshalb neben dem Zinssatz immer den Vertrag und die Kostenübersicht. Finanztip erklärt, welche Kosten in den Effektivzins eingehen.
In Kreditwerbung sehen Sie außerdem oft das „repräsentative Beispiel“. Der dort genannte Zinssatz soll nach den gesetzlichen Vorgaben so gewählt sein, dass mindestens zwei Drittel der abgeschlossenen Verträge diesen oder einen niedrigeren Effektivzins haben. Ihr persönlicher Zinssatz kann dennoch abweichen, etwa wenn der Anbieter Ihre Bonität geprüft hat.
Laufzeit und Rückzahlung verändern die Gesamtkosten
Vergleichen Sie Angebote nur, wenn Kreditsumme und Laufzeit übereinstimmen. Bei einem Ratenkredit zahlen Sie Zinsen und tilgen den Kredit über mehrere Monate. Eine längere Laufzeit senkt häufig die Monatsrate, führt aber dazu, dass Sie länger Zinsen zahlen. Eine niedrige Monatsrate bedeutet deshalb nicht, dass der Kredit insgesamt günstig ist.
Bei einer Baufinanzierung müssen Sie zusätzlich die Zinsbindung vergleichen. Sie legt fest, wie lange der vereinbarte Zinssatz gilt. Ein niedriger Effektivzins bei kürzerer Zinsbindung ist nicht unmittelbar mit einem Angebot über einen längeren Zeitraum vergleichbar: Nach Ablauf der kurzen Bindung brauchen Sie eine Anschlussfinanzierung, deren Zinssatz heute noch nicht feststeht. Prüfen Sie bei solchen Angeboten deshalb auch die voraussichtliche Restschuld am Ende der Zinsbindung.
Bei einem Ratenkredit hilft ein einfacher Vergleich der Gesamtzahlung: Multiplizieren Sie die Monatsrate mit der Zahl der Raten und addieren Sie Kosten, die zusätzlich anfallen. Der Effektivzins lässt sich nicht einfach von dieser Summe abziehen. Er ist ein Jahreswert und zeigt nicht Ihre persönlichen Gesamtausgaben.
Welche Kosten der Effektivzins offenlassen kann
Freiwillige Zusatzversicherungen erhöhen Ihre Kosten, auch wenn sie im Effektivzins nicht auftauchen. Lassen Sie sich daher schriftlich zeigen, ob eine Versicherung Voraussetzung für den Kredit ist und wie hoch die Kosten mit und ohne Versicherung ausfallen. Wenn Ihnen ein Kredit mit einem freiwilligen Zusatzprodukt angeboten wird, vergleichen Sie die Gesamtkosten mit und ohne dieses Produkt.
Bei einer Baufinanzierung können Bereitstellungszinsen hinzukommen.
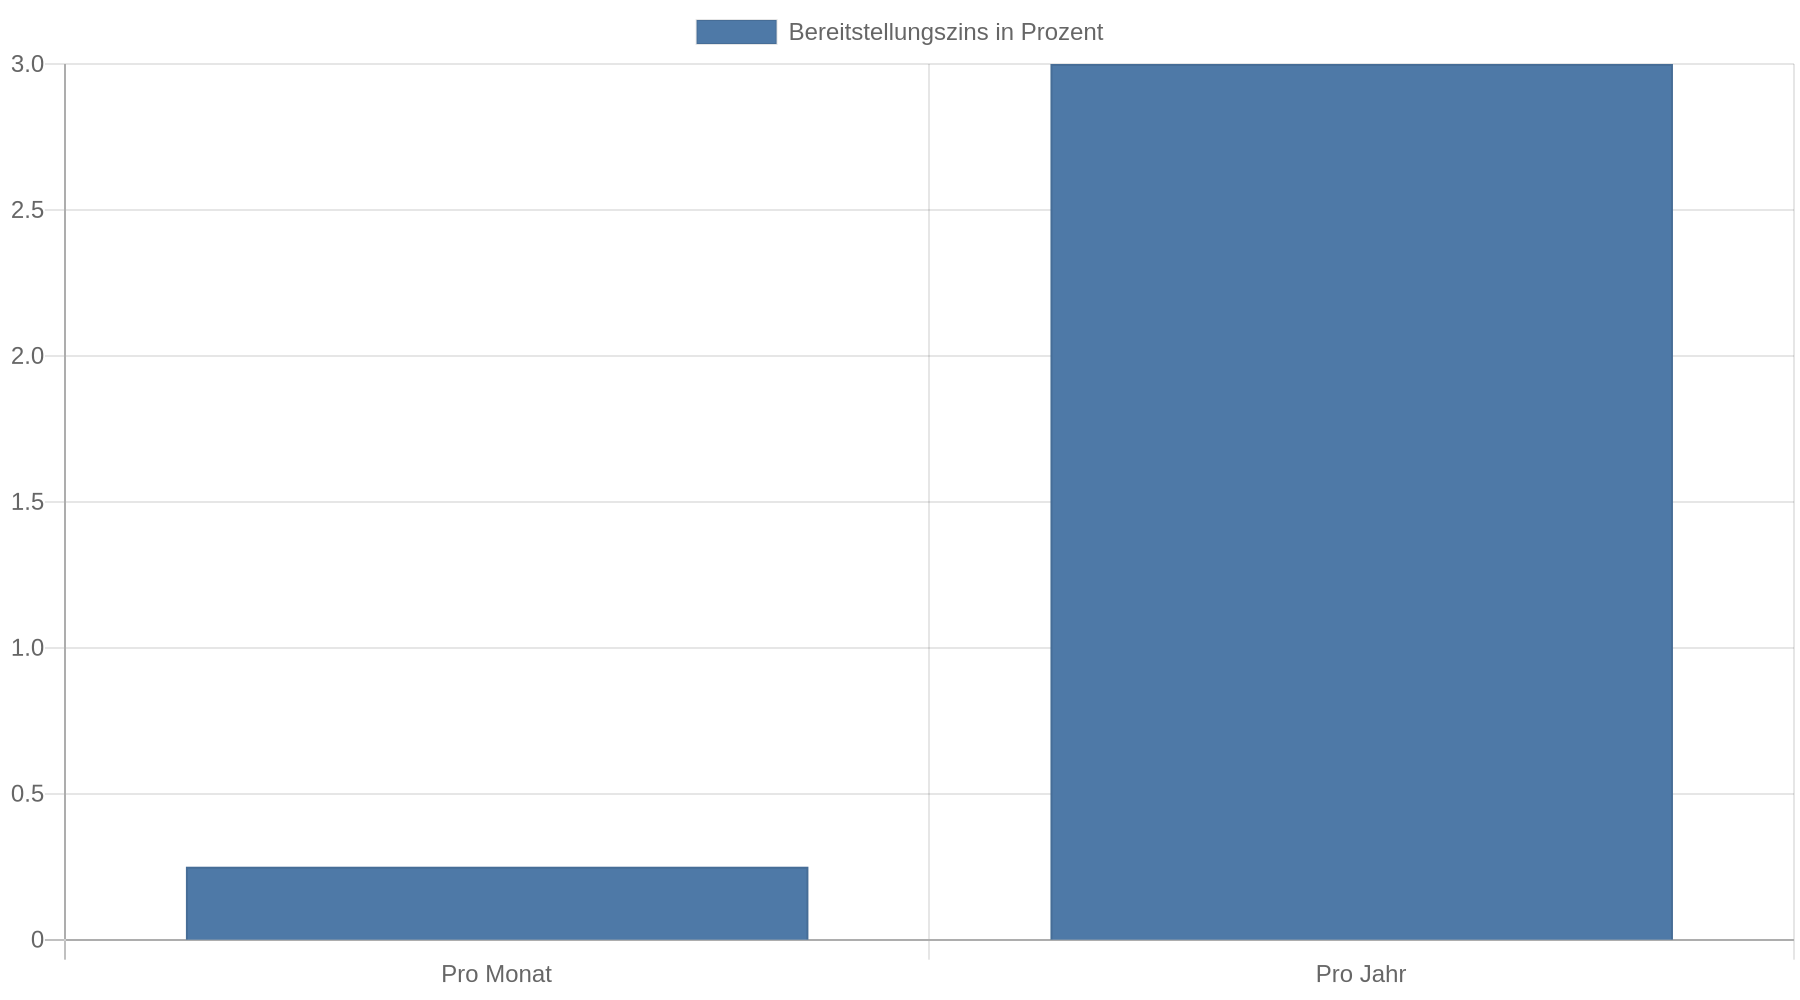 Diese Zinsen zahlen Sie auf den noch nicht abgerufenen Teil des Kredits, sobald die bereitstellungszinsfreie Frist abgelaufen ist. Wie teuer das wird, hängt unter anderem davon ab, wann das Geld fließt. In einer Modellrechnung von Stiftung Warentest führten ein späterer Baufortschritt und wenige zinsfreie Monate zu deutlich höheren Bereitstellungszinsen; die Beispielrechnung zum Hausbau zeigt den Einfluss der Auszahlungszeitpunkte.
| Beim Vergleich prüfen | Warum der Effektivzins allein nicht reicht |
|---|---|
| Monatsrate und Laufzeit | Eine kleinere Rate kann durch eine längere Rückzahlung mit höheren Gesamtzinsen einhergehen. |
| Sondertilgungen | Die Möglichkeit, zusätzlich zurückzuzahlen, kann Zinsen sparen; sie wird im Effektivzins nicht direkt berücksichtigt. Prüfen Sie Höhe, Häufigkeit und mögliche Kosten. |
| Zusatzprodukte | Freiwillige Versicherungen können die tatsächliche Belastung erhöhen, ohne im Effektivzins enthalten zu sein. |
| Baufinanzierung: Auszahlung | Bereitstellungszinsen für noch nicht abgerufene Beträge können außerhalb des Effektivzinses liegen. Vergleichen Sie Freimonate und Zinssatz zusammen. |
| Zinsbindung und Restschuld | Eine kürzere Bindung kann mit einem niedrigeren Zinssatz einhergehen, lässt aber das Anschlussfinanzierungsrisiko offen. |
Sondertilgung und Flexibilität mitbewerten
Eine Sondertilgung ist eine zusätzliche Rückzahlung neben der vereinbarten Rate. Wenn Sie später einen Teil des Kredits mit Geld aus einer Erbschaft, einem Bonus oder einer anderen Einnahme zurückzahlen möchten, prüfen Sie, ob der Vertrag solche Zahlungen erlaubt und welche Grenzen gelten. Eine kostenlose Sondertilgung kann Ihre Zinslast senken, wird aber nicht direkt im Effektivzins abgebildet.
Achten Sie auch darauf, welche Folgen eine vorzeitige Rückzahlung hat. Je nach Vertrag und Situation können Kosten entstehen. Fragen Sie den Anbieter deshalb vor Vertragsabschluss, unter welchen Bedingungen Sie Sondertilgungen leisten oder den Kredit vorzeitig zurückzahlen können. Lassen Sie sich die Antworten schriftlich geben. Ein Angebot mit etwas höherem Effektivzins kann für Sie besser passen, wenn es die Rückzahlung ermöglicht, die Sie tatsächlich brauchen.
So vergleichen Sie Angebote fair
Legen Sie zuerst für alle Anbieter dieselben Eckdaten fest: Nettokreditbetrag, Laufzeit, gewünschte Monatsrate und gegebenenfalls Zinsbindung. Bei einer Baufinanzierung ergänzen Sie Tilgung, Auszahlungstermine und die erwartete Restschuld am Ende der Zinsbindung. Ohne diese Übereinstimmung vergleichen Sie unterschiedliche Kredite.
Vergleichen Sie für jedes Angebot die Summe aller Zahlungen sowie verpflichtende Gebühren und Kosten für passende Zusatzleistungen. Bei einem Baukredit gehören dazu auch die Kosten für Bereitstellungszinsen, die nach Ihrem erwarteten Zeitplan entstehen könnten. Vergleichen Sie außerdem, ob Sie Sondertilgungen leisten können, was eine vorzeitige Rückzahlung kostet und wie lange Sie keine Bereitstellungszinsen zahlen müssen. Für Baufinanzierungen empfiehlt auch die Sparkasse KölnBonn den Vergleich gleicher Laufzeiten und Rückzahlungsbedingungen.
Zum Schluss prüfen Sie, ob der Zinssatz im Angebot tatsächlich für Sie gilt oder nur im repräsentativen Beispiel steht. Vergleichen Sie die konkreten Vertragsangebote, nicht allein die Zinssätze aus einer Anzeige oder einem Onlinevergleich. Bitten Sie bei unklaren Kosten um eine schriftliche Aufstellung der Gesamtausgaben und der Bedingungen.
Kernaussagen
- Vergleichen Sie den Effektivzins zuerst, aber entscheiden Sie nach den Gesamtkosten. Freiwillige Versicherungen und bestimmte weitere Kosten stehen nicht zwingend in dieser Kennzahl.
- Halten Sie die Eckdaten gleich. Kreditsumme, Laufzeit, Zinsbindung und Rückzahlungsbedingungen müssen für einen fairen Vergleich zusammenpassen.
- Prüfen Sie Sondertilgung und vorzeitige Rückzahlung. Diese Vertragsrechte beeinflussen Ihre Flexibilität und mögliche Zinsersparnis, erscheinen aber nicht direkt im Effektivzins.
- Rechnen Sie bei Baufinanzierungen mit dem tatsächlichen Auszahlungsplan. Bereitstellungszinsen und eine spätere Anschlussfinanzierung können den Kostenvorteil eines niedrigen Effektivzinses verändern.
FAQ
Ist der Effektivzins für den Kreditvergleich nutzlos?
Nein. Er fasst den Sollzins und bestimmte Kreditkosten in einer vergleichbaren Kennzahl zusammen und ist daher ein guter Ausgangspunkt. Er ersetzt aber nicht den Blick auf Vertragsbedingungen und Kosten, die nicht in seine Berechnung eingehen.
Wie vergleiche ich zwei Ratenkredite mit unterschiedlichen Laufzeiten?
Bitten Sie um Angebote für denselben Kreditbetrag und dieselbe Laufzeit. Vergleichen Sie dann Monatsrate, Gesamtzahlung und zusätzliche Kosten. Eine niedrigere Monatsrate bei längerer Laufzeit bedeutet nicht automatisch, dass der Kredit insgesamt günstiger ist.
Muss ich eine Restschuldversicherung abschließen?
Eine freiwillige Restschuldversicherung ist nicht automatisch erforderlich. Fragen Sie ausdrücklich, ob der Kredit auch ohne sie angeboten wird, und vergleichen Sie die Kosten beider Varianten. Freiwillige Versicherungen sind in der Regel nicht im Effektivzins enthalten.
Was sollte ich bei einer Baufinanzierung zusätzlich vergleichen?
Prüfen Sie die Zinsbindung, die Restschuld am Ende dieser Bindung, den Tilgungssatz und die Bedingungen für Sondertilgungen. Vergleichen Sie außerdem die bereitstellungszinsfreie Zeit mit dem erwarteten Bau- und Auszahlungsplan, denn Verzögerungen können zusätzliche Kosten verursachen.