
Beim Einzug fehlt das Geld für die Mietkaution? Dann kommen vor allem drei Wege infrage: die Kaution in Raten zahlen, einen Ratenkredit aufnehmen oder eine Bürgschaft nutzen. Ein Kautionskredit überweist Geld, das Sie anschließend mit Zinsen zurückzahlen. Bei einer Mietkautionsbürgschaft verspricht ein Bürge dem Vermieter, berechtigte Forderungen zu begleichen; dafür zahlen Sie laufende Beiträge und müssen Forderungen des Vermieters trotzdem begleichen, wenn der Bürge einspringt.
Prüfen Sie zuerst, ob eine Finanzierung überhaupt nötig ist: Bei einer Barkaution für Wohnraum dürfen Sie die Zahlung in drei gleichen Monatsraten leisten. Eine Bürgschaft kann der Vermieter ablehnen, wenn im Mietvertrag eine Barkaution vereinbart ist. Lassen Sie sich die Annahme deshalb schriftlich bestätigen, bevor Sie einen kostenpflichtigen Bürgschaftsvertrag abschließen. Die Regeln zur Kaution stehen in § 551 BGB.
Erst prüfen: Muss die Kaution sofort vollständig verfügbar sein?
Für Wohnraum darf die Kaution höchstens drei Nettokaltmieten betragen. Die Betriebs- und Heizkosten zählen dabei nicht zur Nettokaltmiete. Die Höhe der Kaution richtet sich nach der Nettokaltmiete. Diese Summe müssen Sie bei einer Barkaution nicht auf einmal zahlen: Die erste Rate ist zu Mietbeginn fällig, die beiden weiteren mit den nächsten Mietzahlungen.
Sie brauchen also nicht automatisch eine Bürgschaft oder einen Kredit, nur weil die volle Kaution gerade nicht auf Ihrem Konto liegt. Prüfen Sie zuerst, ob Ihr monatliches Haushaltsbudget für die drei gesetzlichen Raten reicht. Wer Bürgergeld oder Grundsicherung bezieht, sollte außerdem vor der Unterschrift unter den Mietvertrag beim zuständigen Jobcenter nach einem möglichen Darlehen für die Kaution fragen. Die Regelung zu drei Raten gilt für die Barkaution.
Hier geht es zum passenden Kredit
Kredit oder Bürgschaft: Was kostet die Entlastung?
Ein Ratenkredit stellt die Kautionssumme als Geld bereit. Sie können damit die Barkaution bezahlen, behalten aber eine monatliche Kreditrate und Zinskosten. Eine Bürgschaft lässt die Kautionssumme auf Ihrem Konto, ersetzt aber die Sicherheit gegenüber dem Vermieter. Die Beiträge fließen an den Anbieter und kommen nach dem Auszug nicht zurück.
| Möglichkeit | Was passiert mit Ihrem Geld? | Kosten und Verpflichtungen |
|---|---|---|
| Barkaution in drei Raten | Sie zahlen die Kaution schrittweise ein. | Keine Kreditkosten; das Geld bleibt als Sicherheit gebunden und wird nach dem Mietende zurückgezahlt, soweit keine berechtigten Forderungen offen sind. |
| Ratenkredit | Der Kreditgeber zahlt Geld aus, mit dem Sie die Kaution begleichen. | Monatliche Raten und Zinsen; die Rückzahlung läuft auch dann weiter, wenn die Kaution nach dem Auszug noch nicht zurückgezahlt wurde. |
| Mietkautionsbürgschaft | Der Anbieter stellt dem Vermieter eine Bürgschaftsurkunde aus. | Laufende, nicht erstattbare Beiträge. Zahlt der Bürge an den Vermieter, kann er den Betrag von Ihnen zurückfordern. |
Der effektive Jahreszins beeinflusst die Zinskosten eines Kredits stark.
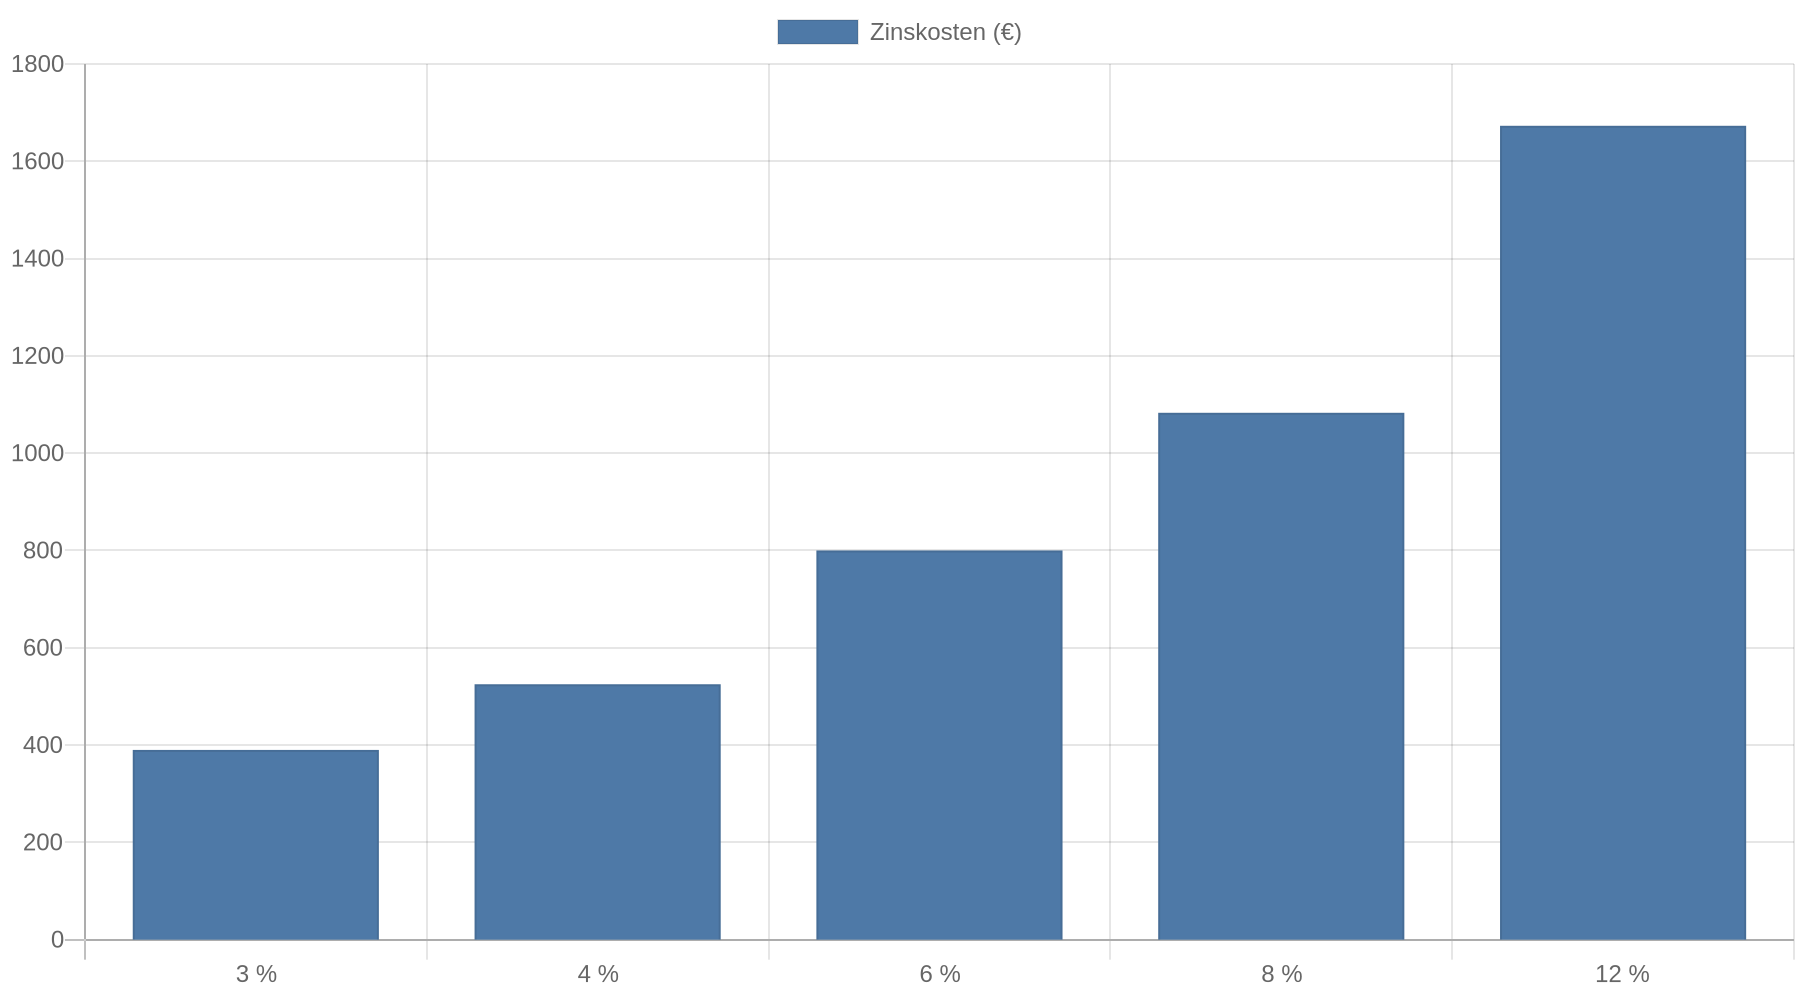
Die Zinskosten hängen von der Kreditsumme und der Laufzeit ab; auch der effektive Jahreszins beeinflusst sie. Vergleichen Sie effektiven Jahreszins, Gesamtbetrag und Monatsrate, damit Sie neben der monatlichen Belastung auch die gesamten Kreditkosten sehen. Die Kreditbeispiele zur Kautionsfinanzierung zeigen, wie stark der Zinssatz die Gesamtkosten verändert.
Auch Bürgschaftsbeiträge summieren sich mit der Mietdauer. Die Beitragshöhe hängt vom Anbieter und der Mietdauer ab. Entscheidend ist, ob der Beitrag jährlich weiterläuft, wann er endet und welche Nachweise der Anbieter nach dem Auszug verlangt. Bürgschaftsbeiträge im Anbieterbeispiel veranschaulichen die langfristige Belastung.
Checkliste: vor dem Antrag abhaken
Gehen Sie die Punkte der Reihe nach durch. So prüfen Sie günstigere Möglichkeiten, bevor Sie Gebühren zahlen oder Schulden aufnehmen:
Zinsen vieler Banken vergleichen und günstigen Kredit finden
- Kautionshöhe nachrechnen: Multiplizieren Sie die Nettokaltmiete mit höchstens drei. Ziehen Sie Betriebs- und Heizkosten nicht in diese Berechnung ein.
- Ratenzahlung einplanen: Prüfen Sie, ob sich die drei Barkautionsraten aus laufendem Einkommen zahlen lassen. Das vermeidet zusätzliche Kreditkosten.
- Bürgschaft schriftlich abstimmen: Fragen Sie den Vermieter vor dem Antrag, ob er genau diese Bürgschaft akzeptiert. Verlassen Sie sich nicht auf eine allgemeine mündliche Zusage.
- Gesamtkosten vergleichen: Beim Kredit zählen effektiver Jahreszins, Gesamtbetrag und Rate. Bei der Bürgschaft rechnen Sie den Jahresbeitrag über die voraussichtliche Mietdauer hoch.
- Vertragsdetails lesen: Beim Kredit prüfen Sie kostenlose Sondertilgungen und mögliche Kosten einer vorzeitigen Rückzahlung. Bei der Bürgschaft kontrollieren Sie den Höchstbetrag und die Laufzeit. Prüfen Sie außerdem, wie die Kündigung geregelt ist und welche Klauseln die Zahlung an den Vermieter betreffen.
- Rückzahlung im Blick behalten: Planen Sie ein, dass die Kaution nach dem Auszug nicht sofort verfügbar sein muss. Eine Kreditrate kann in dieser Zeit weiterlaufen; Bürgschaftsbeiträge enden je nach Vertrag erst, wenn der Anbieter den verlangten Nachweis erhält.
Beim Kredit ist der effektive Jahreszins die passende Vergleichsgröße, denn er berücksichtigt neben den Zinsen auch bestimmte Gebühren. Achten Sie auch darauf, ob eine Restschuldversicherung angeboten wird und wie sie die Gesamtbelastung verändert. Ein Verbraucherdarlehen können Sie grundsätzlich innerhalb von 14 Tagen widerrufen; außerdem gibt es ein Recht auf vorzeitige Rückzahlung. Ob dabei eine Vorfälligkeitsentschädigung anfällt, hängt von den gesetzlichen Voraussetzungen ab. Prüfen Sie die Vertragsangaben und die Rechte bei Verbraucherdarlehen.
Bürgschaft: auf Rückgriff und Laufzeit achten
Eine Bürgschaft nimmt Ihnen die Zahlungspflicht gegenüber dem Vermieter nicht ab. Wenn der Bürge an den Vermieter zahlt, kann er den Betrag anschließend von Ihnen zurückfordern. Lesen Sie deshalb genau, unter welchen Bedingungen der Vermieter Geld verlangen darf. Prüfen Sie besonders genau, was eine Klausel „auf erstes Anfordern“ bedeutet. Sie kann dazu führen, dass der Bürge zunächst zahlt, bevor ein Streit über die Forderung geklärt ist. Bei einer selbstschuldnerischen Bürgschaft darf der Vermieter sich bei einer bestehenden Forderung direkt an den Bürgen zu wenden. Mehr zu Risiken und Bürgschaftsklauseln hilft die Prüfung der konkreten Urkunde.
Kontrollieren Sie außerdem, ob die Bürgschaft einen klaren Höchstbetrag und eine nachvollziehbare Laufzeit nennt. Ohne diese Grenzen kann unklar sein, für welche Beträge und wie lange die Bürgschaft gilt. Die Kündigungsbedingungen hängen vom Produkt ab: Manche Bürgschaften lassen sich kurzfristig beenden. Bei anderen müssen Sie zum Beispiel die Originalurkunde zurückgeben. Bewahren Sie daher Übergabeprotokoll und Rückgabebestätigung auf und senden Sie dem Anbieter die verlangten Unterlagen rechtzeitig.
Kernaussagen
- Prüfen Sie zuerst die drei Raten: Bei einer Barkaution für Wohnraum dürfen Sie die Zahlung auf drei gleiche Monatsraten verteilen.
- Holen Sie die Zustimmung des Vermieters ein: Eine Bürgschaft ersetzt eine vereinbarte Barkaution nur, wenn der Vermieter sie akzeptiert.
- Vergleichen Sie die Gesamtkosten: Beim Kredit zählen effektiver Jahreszins und Gesamtbetrag; bei der Bürgschaft summieren sich nicht erstattbare Jahresbeiträge.
- Lesen Sie die Rückgriffsregeln: Zahlt der Bürge an den Vermieter, kann er das Geld von Ihnen zurückfordern.
- Planen Sie die Zeit nach dem Auszug mit ein: Die Kaution steht nicht zwingend sofort zur Verfügung, und Kreditraten oder Bürgschaftsbeiträge können bis dahin weiterlaufen.
FAQ
Ist eine Mietkautionsbürgschaft günstiger als ein Kredit?
Das hängt von Kreditangebot, Bürgschaftsbeitrag und Mietdauer ab. Ein Kredit endet mit der letzten Rate, während jährliche Bürgschaftsbeiträge während der vereinbarten Laufzeit weiterlaufen und nicht zurückerstattet werden. Vergleichen Sie daher die Gesamtkosten für Ihre voraussichtliche Mietdauer.
Muss mein Vermieter eine Bürgschaft annehmen?
Nein. Wenn der Mietvertrag eine Barkaution vorsieht, muss der Vermieter sie nicht durch eine Bürgschaft ersetzen. Lassen Sie sich die Zustimmung schriftlich geben, bevor Sie einen kostenpflichtigen Antrag stellen.
Was passiert, wenn der Vermieter aus der Bürgschaft Geld verlangt?
Der Bürge kann bei einer berechtigten Forderung an den Vermieter zahlen und den Betrag anschließend von Ihnen zurückfordern. Prüfen Sie deshalb die Forderung und die Bürgschaftsklauseln genau. Bei „Zahlung auf erstes Anfordern“ kann der Bürge zahlen, bevor ein Einwand abschließend geklärt ist.
Wann bekomme ich die Barkaution nach dem Auszug zurück?
Es gibt keine pauschale gesetzliche Rückzahlungsfrist für jeden Fall. Der Vermieter darf sich angemessen viel Zeit für Prüfung und Abrechnung nehmen; bei einer noch offenen Betriebskostenabrechnung darf er einen angemessenen Teil für eine erwartete Nachzahlung zurückbehalten. Halten Sie Rückgabe und Zustand der Wohnung mit einem Übergabeprotokoll fest.