
Wenn Sie beim Umzug Geld für Möbel, Transport oder doppelte Miete brauchen, klingt eine Mietkautionsbürgschaft zunächst günstig: Sie zahlen einen monatlichen Beitrag; die Kaution müssen Sie dadurch nicht auf einmal aufbringen. Bei einer solchen Bürgschaft stellt ein Anbieter dem Vermieter eine Sicherheit. Die Beiträge kaufen Ihnen Liquidität, bauen aber kein Guthaben auf.
Wie viel Sie insgesamt zahlen, hängt vor allem von der Kautionshöhe und der Dauer der Bürgschaft ab. Als grobe Orientierung nennt ein Ratgeber Beiträge von etwa 4 bis 6 Prozent der Kaution pro Jahr; das ist keine allgemeingültige Tarifspanne. Prüfen Sie deshalb den Vertrag und berechnen Sie, wie viel bis zum voraussichtlichen Ende der Bürgschaft zusammenkommt.

So summieren sich die Beiträge
Je höher die Kaution und je länger die Bürgschaft läuft, desto mehr zahlen Sie insgesamt.
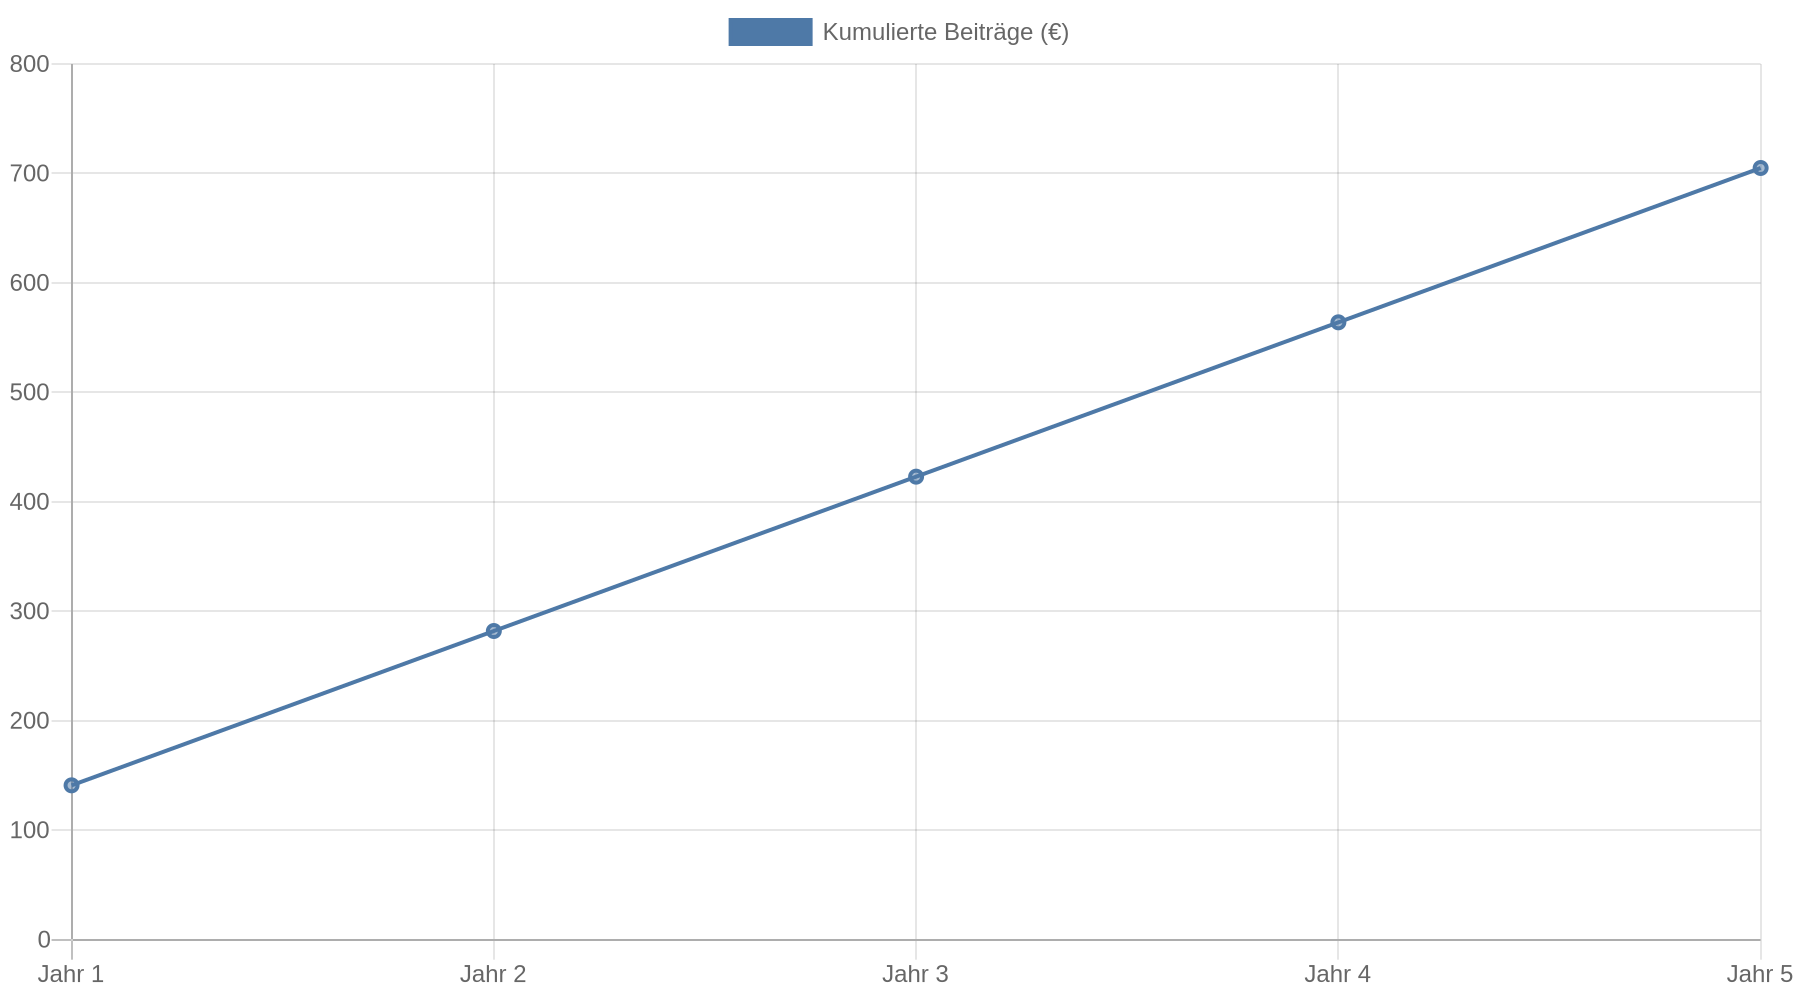
. Beiträge sind laufende Kosten und bilden kein Guthaben.
Die Beiträge sind laufende Kosten und werden bei Vertragsende grundsätzlich nicht zurückerstattet. Die Kaution selbst wird bei einer Bürgschaft ebenfalls nicht für Sie angespart. Eine Beispielrechnung mit weiteren Kautionshöhen verdeutlicht dieselbe laufende Kostenlogik.
Achten Sie auch auf Mindestbeiträge. Fragen Sie außerdem nach, ob die monatliche Zahlungsweise mehr kostet als eine Jahreszahlung. Entscheidend ist nicht nur der ausgewiesene Monatsbetrag, sondern die Summe für die Zeit, in der die Bürgschaft tatsächlich bestehen bleibt.
Hier geht es zum passenden Kredit
Wann die Bürgschaft gegenüber Kaution oder Kredit passt
Eine Bürgschaft kann als kurzfristige Überbrückung passen, wenn Sie die Kaution gerade nicht aufbringen können und dafür sonst einen teuren Dispokredit nutzen müssten. Sie behalten dann zunächst Geld für andere Umzugskosten. Je länger die Bürgschaft läuft, desto mehr zahlen Sie für laufende Beiträge, ohne dafür Geld zurückzubekommen.
Bei einer Barkaution ist Geld gebunden. Für Wohnraummietverträge darf die vereinbarte Mietsicherheit höchstens drei Monatsmieten ohne Betriebskosten betragen. Eine als Geldsumme vereinbarte Kaution dürfen Sie in drei gleichen Monatsraten zahlen: Die erste Rate ist zu Mietbeginn fällig, die beiden nächsten mit den folgenden Mietzahlungen. Die gesetzlichen Regeln stehen in § 551 BGB. Eine überlassene Geldkaution muss getrennt vom Vermögen des Vermieters angelegt werden; die Erträge stehen Ihnen zu. Die tatsächliche Verzinsung ist nicht pauschal festgelegt.
Ein Kautionskredit verschafft Ihnen ebenfalls das Geld für eine Barkaution, verursacht aber Kreditzinsen und muss zurückgezahlt werden. Vergleichen Sie dafür den effektiven Jahreszins und die gesamte Rückzahlung mit den Bürgschaftsbeiträgen für die geplante Mietdauer. Beim Kredit zahlen Sie eine Schuld zurück. Bürgschaftsbeiträge sind laufende Ausgaben. Eine Gegenüberstellung von Kautionskredit und Bürgschaft kann als Orientierung dienen; konkrete Kreditkonditionen müssen Sie selbst einholen.
Zustimmung und Vertragsende vorher klären
Der Vermieter muss eine Bürgschaft nicht automatisch annehmen, wenn im Mietvertrag eine Geldkaution vereinbart ist. Holen Sie seine schriftliche Zustimmung ein, bevor Sie einen Vertrag abschließen oder Beiträge zahlen. Sonst kann die vereinbarte Barkaution weiterhin fällig sein, obwohl Sie bereits für die Bürgschaft zahlen.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Prüfen Sie im Angebot, ab wann Sie Beiträge zahlen und wann die Zahlungen enden. Achten Sie auf die Kündigungsfrist. Klären Sie auch, ob sich der Vertrag automatisch verlängert. Dafür gibt es keine einheitliche Frist, die für alle Anbieter gilt. Der Auszug beendet die Bürgschaft nicht automatisch: Beiträge können weiterlaufen, bis der Vermieter die Bürgschaftsurkunde zurückgibt oder der Anbieter die Haftung beendet. Fragen Sie deshalb schriftlich, welche Unterlagen der Anbieter für die Beendigung verlangt und wann er die letzte Abbuchung stoppt. Tragen Sie Kündigungs- und Verlängerungstermine in Ihren Kalender ein.
Prüfen Sie auch, welche Art von Bürgschaft der Vertrag vorsieht. Bei einer Bürgschaft „auf erstes Anfordern“ kann der Vermieter Zahlung verlangen, bevor der Bürge die Forderung geprüft hat. Außerdem müssen Sie einen Betrag, den der Bürge berechtigt an den Vermieter zahlt, grundsätzlich erstatten. Die Bürgschaft nimmt Ihnen also weder mögliche Ansprüche des Vermieters ab noch schützt sie vor deren Kosten.
Kernaussagen
- Rechnen Sie die Laufzeit hoch: Multiplizieren Sie den Jahresbeitrag mit der voraussichtlichen Dauer der Bürgschaft.
- Prüfen Sie den Gesamtpreis: Mindestbeiträge und mögliche Mehrkosten bei monatlicher Zahlung können den effektiven Beitrag erhöhen.
- Vergleichen Sie Alternativen: Stellen Sie die Bürgschaftskosten den Kreditzinsen und der dreimonatigen Ratenzahlung einer Barkaution gegenüber.
- Holen Sie die Zustimmung schriftlich ein: Der Vermieter muss eine Bürgschaft nicht anstelle einer vereinbarten Geldkaution akzeptieren.
- Klären Sie das Ende vor dem Abschluss: Fragen Sie nach Kündigungsfrist, Verlängerung und den Unterlagen, die der Anbieter für die Entlassung aus der Haftung verlangt.
FAQ
Bekomme ich die Beiträge am Ende zurück?
Grundsätzlich nicht. Die Beiträge bezahlen die Bereitstellung der Bürgschaft und bilden kein Guthaben. Bei einer Barkaution erhalten Sie die Kaution nach dem Ende des Mietverhältnisses und der Abrechnung berechtigter Ansprüche zurück.
Endet der Beitrag automatisch mit meinem Auszug?
Nein, darauf sollten Sie sich nicht verlassen. Entscheidend sind die Vertragsbedingungen und die Freigabe der Bürgschaft durch Vermieter oder Anbieter. Lassen Sie sich schriftlich bestätigen, wann die Haftung endet und ab welchem Zeitpunkt keine Beiträge mehr anfallen.
Muss mein Vermieter eine Mietkautionsbürgschaft annehmen?
Nein. Wenn Sie eine Geldkaution vereinbart haben, lassen Sie sich die Zustimmung zur Bürgschaft vorher schriftlich geben. Sonst kann die Geldkaution weiterhin geschuldet sein.
Was passiert, wenn der Bürge an den Vermieter zahlt?
Der Bürge kann den gezahlten Betrag grundsätzlich von Ihnen zurückfordern. Eine Bürgschaft bezahlt eine Forderung zunächst an den Vermieter, übernimmt aber nicht dauerhaft Ihre Zahlungspflicht.