
Wenn Du Geld leihen möchtest, zählt nicht nur eine niedrige Monatsrate. Entscheidend ist, ob Du die Rate dauerhaft tragen kannst und wie viel Du bis zur letzten Zahlung insgesamt zurückzahlst. Ein Kreditvergleich hilft Dir, Angebote für denselben Betrag und dieselbe Laufzeit gegenüberzustellen.
Prüfe zuerst Dein monatliches Budget. Lege dann Kreditsumme und Laufzeit fest und vergleiche anschließend den effektiven Jahreszins, Zusatzkosten und Vertragsbedingungen. So vermeidest Du, ein Angebot nur wegen einer auffällig niedrigen Rate oder eines Werbezinses auszuwählen.
1. Berechne, welche Rate in Dein Budget passt
Ziehe von Deinem monatlichen Nettoeinkommen Miete, laufende Rechnungen, Lebenshaltungskosten und regelmäßige Sparbeträge ab. Berücksichtige auch unregelmäßige Ausgaben, etwa für Reparaturen oder Versicherungen. Was übrig bleibt, ist Dein monatlicher Spielraum. Davon solltest Du aber nicht alles für die Kreditrate einplanen.
Lass zwischen diesem Spielraum und der Rate einen Puffer. Als Orientierung empfiehlt die Verbraucherzentrale, etwa zehn Prozent Abstand einzuplanen. Die häufig genannte Faustregel, eine Rate solle höchstens rund 40 Prozent des Nettoeinkommens betragen, ersetzt keine persönliche Haushaltsrechnung. Die Verbraucherzentrale rät außerdem dazu, absehbare Änderungen bei Einnahmen und Ausgaben einzubeziehen.
Hier geht es zum passenden Kredit
2. Lege Kreditsumme und Laufzeit fest
Vergleiche nur Angebote, die denselben Zweck und dieselbe Kreditsumme abdecken. Ermittle dafür zunächst, wie viel Geld Du tatsächlich brauchst. Eine höhere Summe bedeutet mehr Zinskosten, eine längere Laufzeit kann zwar die Monatsrate senken, lässt aber länger Zinsen anfallen.
Bei gleicher Kreditsumme und gleichem Zinssatz senkt eine längere Laufzeit zwar die Monatsrate, erhöht aber in der Regel die insgesamt anfallenden Zinsen. Prüfe deshalb neben der Monatsrate auch, wie viel Du insgesamt zurückzahlst.
3. Vergleiche mehrere Angebote mit denselben Angaben
Hole mindestens drei Angebote ein, darunter Angebote von Banken und mindestens einem Kreditvermittler. Nutze außerdem mindestens zwei Vergleichsportale und frage bei Deiner Hausbank nach. Portale zeigen nicht zwingend alle Banken oder Kredite; ein Portalvergleich allein bildet den Markt daher nicht vollständig ab.
Gib bei jedem Vergleich dieselbe Kreditsumme, Laufzeit und Verwendung an. Sonst vergleichst Du unterschiedliche Produkte. Achte auch darauf, ob das Portal zunächst eine unverbindliche Konditionsanfrage stellt oder direkt einen Kreditantrag auslöst. Laut Verbraucherzentrale-Finanzen beeinflusst eine Konditionsanfrage den SCHUFA-Score nicht; eine Kreditanfrage wird gespeichert. Lies vor dem Absenden, ob Du eine Konditionsanfrage oder einen Kreditantrag stellst.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
4. Orientiere Dich am effektiven Jahreszins
Der effektive Jahreszins eignet sich besser zum Vergleichen als der Sollzins.
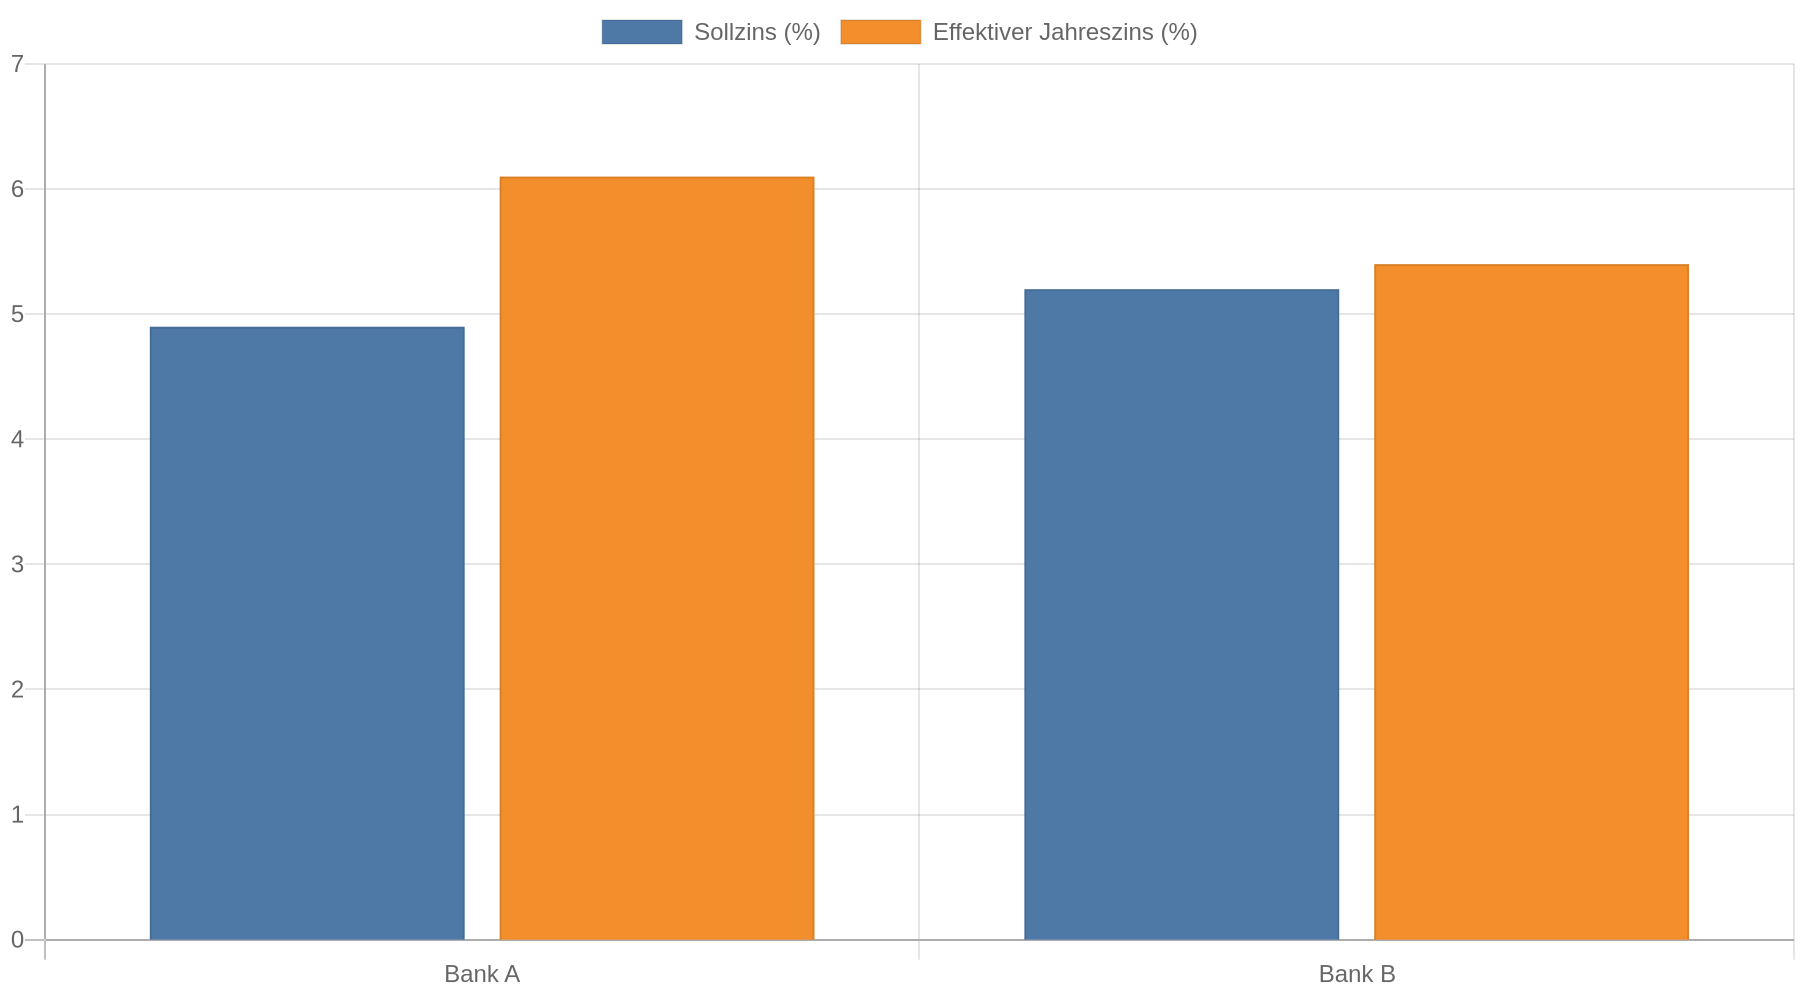
Der Sollzins bezeichnet den reinen Kreditzins. Der effektive Jahreszins berücksichtigt zusätzlich bestimmte Kosten, die mit dem Kredit verbunden sind. Für Verbraucherkredite wird er nach den Vorgaben der Preisangabenverordnung berechnet. Eine Erklärung zu den enthaltenen und ausgeschlossenen Kosten bietet Finanztip zum effektiven Jahreszins.
Beachte den Unterschied zwischen Werbezins und persönlichem Angebot. Bei einem repräsentativen Werbebeispiel müssen mindestens zwei Drittel der abgeschlossenen Verträge zum angegebenen effektiven Jahreszins oder zu einem niedrigeren abgeschlossen werden. Das heißt nicht, dass Du selbst diesen Zinssatz erhältst: Deine persönlichen Konditionen hängen unter anderem von der Kreditprüfung ab. Vergleiche deshalb den Zinssatz im konkreten Angebot und nicht nur den hervorgehobenen Bestwert.
5. Prüfe Zusatzkosten und Rückzahlungsmöglichkeiten
Lass Dir sagen, wie viel Du insgesamt zurückzahlst, und prüfe, ob neben den Zinsen weitere Kosten anfallen. Lies auch die Bedingungen für Sondertilgungen und eine vorzeitige Rückzahlung: Sondertilgungen können die Laufzeit verkürzen, aber es kommt darauf an, ob und in welchem Umfang der Vertrag sie erlaubt. Vergleiche außerdem, ob Du bei einer niedrigeren Rate durch die längere Laufzeit über die gesamte Laufzeit deutlich mehr zahlst.
Sei besonders kritisch bei einer Restschuldversicherung. Sie soll Raten etwa bei Arbeitslosigkeit, Krankheit oder Tod absichern, kann den Kredit aber stark verteuern. Die Verbraucherzentrale weist darauf hin, dass Restschuldversicherungen teuer sein können und nur wenig leisten. Prüfe vor einem Versicherungsabschluss, welche Absicherung Du bereits hast und welche Bedingungen im Versicherungsvertrag gelten.
Kredit kostenlos und Schufa-neutral anfragen
6. Lies das Angebot und schließe den Kredit sicher ab
Prüfe im persönlichen Angebot die Kreditsumme, Laufzeit, Rate, Gesamtrückzahlung und alle Zusatzleistungen. Nimm Dir Zeit, die Vertragsunterlagen vollständig zu lesen, und bestätige keinen Antrag, den Du nicht selbst begonnen hast. Von Januar 2023 bis Juni 2025 gingen bei den Verbraucherzentralen rund 4.500 Beschwerden zu Verbraucherkrediten ein, meldete der Verbraucherzentrale Bundesverband. Häufig ging es um untergeschobene Online-Verträge. Die Zahlen zeigen nicht, wie verbreitet das Problem in der Gesamtbevölkerung ist. Sie machen aber deutlich, warum Du vor jeder Bestätigung Absender und Vertragsinhalt prüfen solltest. Mehr dazu berichtet der Verbraucherzentrale Bundesverband.
Zahle keine Gebühren im Voraus für die Vermittlung oder angebliche Freigabe eines Kredits. Versprechen eines Kredits ohne Bonitätsprüfung und die Aufforderung, Unterlagen per Nachnahme zu bezahlen, sind Warnsignale. Ein seriöser Anbieter prüft, ob Du den Kredit zurückzahlen kannst.
Kernaussagen
- Berechne zuerst Deinen Spielraum: Die Kreditrate sollte deutlich unter dem Betrag liegen, der nach laufenden Kosten und Rücklagen übrig bleibt.
- Vergleiche gleiche Angebote: Nutze dieselbe Kreditsumme, Laufzeit und Verwendung und hole mehrere Angebote über unterschiedliche Wege ein.
- Prüfe den effektiven Jahreszins: Er ist aussagekräftiger als der Sollzins oder ein beworbener Bestwert.
- Beachte die Gesamtkosten: Eine niedrigere Monatsrate kann durch eine längere Laufzeit teurer werden; eine Restschuldversicherung kann den Kredit stark verteuern.
- Schließe nur selbst geprüfte Verträge ab: Zahle keine Vermittlungsgebühren im Voraus und bestätige keine unerwarteten Online-Anträge.
FAQ
Wie viele Kreditangebote sollte ich vergleichen?
Vergleiche mindestens drei Angebote mit denselben Angaben zu Kreditsumme, Laufzeit und Verwendungszweck. Nutze mehrere Vergleichsportale und frage auch Deine Hausbank.
Ist die niedrigste Monatsrate das günstigste Angebot?
Nein. Eine längere Laufzeit senkt oft die Monatsrate. Zugleich steigen dadurch die Zinskosten über die gesamte Laufzeit. Vergleiche deshalb auch den effektiven Jahreszins und den Gesamtbetrag, den Du zurückzahlst.
Was bedeutet der repräsentative Jahreszins in der Werbung?
Der repräsentative effektive Jahreszins muss so gewählt sein, dass mindestens zwei Drittel der abgeschlossenen Verträge zu diesem Zinssatz oder günstiger zustande kommen. Dein persönliches Angebot kann trotzdem teurer ausfallen.
Wie erkenne ich unseriöse Kreditangebote?
Sei vorsichtig, wenn ein Anbieter Geld im Voraus verlangt, einen Kredit ohne Bonitätsprüfung verspricht oder Unterlagen per Nachnahme zustellen lässt. Prüfe außerdem, ob Du selbst den Antrag gestartet hast und ob die Vertragsdaten stimmen.