
Wer als Selbstständiger oder Unternehmer eine staatlich geförderte Finanzierung sucht, stellt den Antrag meist nicht bei einer Behörde. Bei KfW-Krediten läuft er über eine Bank oder einen anderen Finanzierungspartner. Der Finanzierungspartner prüft das Vorhaben und ob der Kreditnehmer das Darlehen zurückzahlen kann. Er entscheidet auch, ob er den Antrag an die KfW weiterleitet. Ein Förderprogramm macht den Kredit deshalb nicht automatisch zugänglich.
Wichtig ist, wer den Kredit beantragen darf, wann der Antrag gestellt werden muss und ob sich der Kredit mit anderen Fördermitteln kombinieren lässt. Für Gründer und kleine Unternehmen ist außerdem wichtig, was eine Risikoübernahme der KfW tatsächlich bewirkt: Sie entlastet die Bank, hebt aber die persönliche Rückzahlungspflicht des Kreditnehmers nicht auf.
Die Bank bleibt das Nadelöhr
Bei einem KfW-Förderkredit prüft zunächst der Finanzierungspartner die wirtschaftliche Tragfähigkeit des Vorhabens. Er bewertet unter anderem, ob die geplanten Einnahmen voraussichtlich für Zins und Tilgung reichen und welche Sicherheiten vorhanden sind. Erst wenn die Bank den Antrag unterstützt, leitet sie ihn an die KfW weiter. Die KfW prüft anschließend die Förderfähigkeit nach den Programmbedingungen.
Die KfW prüft, ob das Vorhaben die Programmbedingungen erfüllt; die Bank entscheidet, ob sie den Kredit mitträgt. Sie kann also ablehnen, obwohl der Unternehmer die formalen Förderbedingungen erfüllt. Bei einer Absage lohnt es sich, nach dem konkreten Ablehnungsgrund zu fragen und mit vollständigen Unterlagen eine weitere Bank anzusprechen. Für den ERP-Förderkredit Gründung und Nachfolge nennt die KfW mehrere mögliche Finanzierungspartner, darunter Geschäftsbanken, Sparkassen und Genossenschaftsbanken.
Hier geht es zum passenden Kredit für Selbstständige
Beim ERP-Gründerkredit StartGeld übernimmt die KfW 80 Prozent des Kreditausfallrisikos der Hausbank. Die Bank trägt den verbleibenden Anteil. Die Risikoübernahme soll der Bank die Kreditvergabe erleichtern. Sie erlässt dem Kreditnehmer aber keine Schulden und garantiert ihm keinen Kredit. Der Kreditnehmer muss das Darlehen weiterhin vollständig und nach den vereinbarten Bedingungen zurückzahlen.
Welche Programme für Gründer und junge Unternehmen infrage kommen
Der ERP-Gründerkredit StartGeld richtet sich an Gründer, Freiberufler und junge Unternehmen, die höchstens fünf Jahre am Markt sind. Nach Angaben der KfW können kleine gewerbliche Unternehmen den Kredit im Haupt- oder Nebenerwerb beantragen; auch eine Unternehmensnachfolge ist förderfähig. Wie hoch der Kredit sein darf und welcher Anteil für Betriebsmittel, also laufende betriebliche Ausgaben, verwendet werden kann, steht in den aktuellen Programmbedingungen.
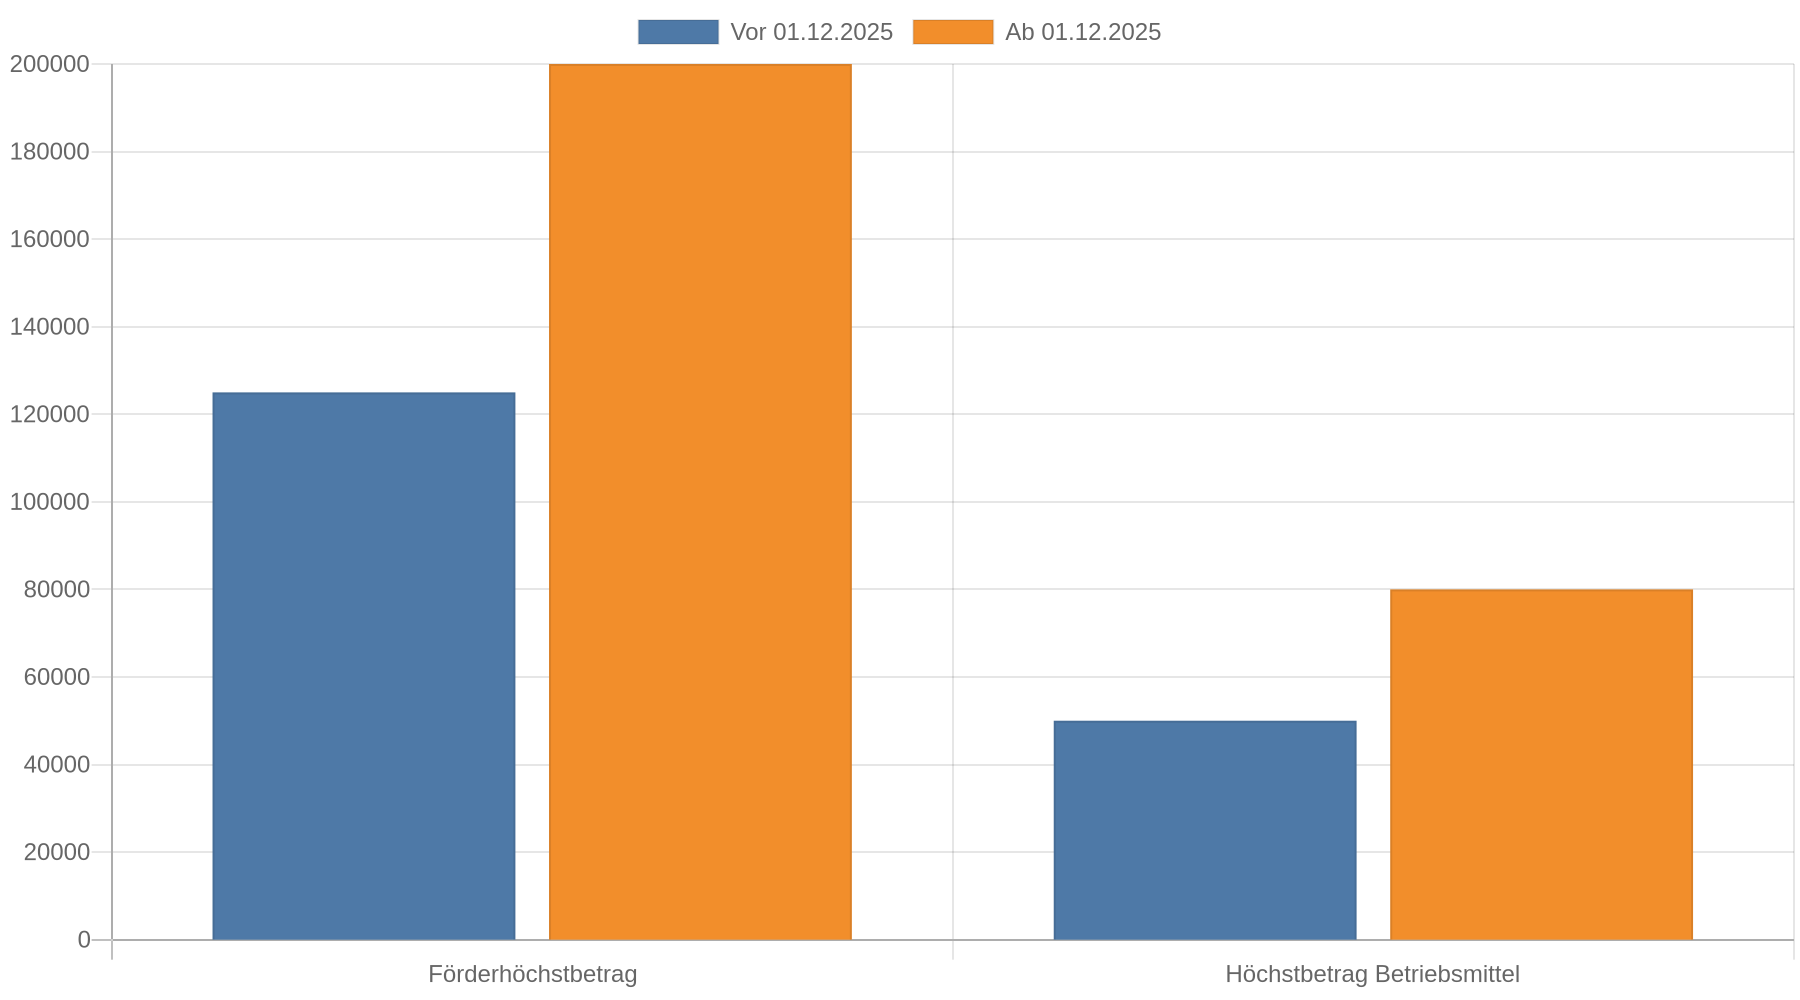 Der Antrag läuft über die Hausbank, wie die KfW zur Erhöhung des StartGelds erläutert.
Für Gründung und Nachfolge gibt es außerdem den ERP-Förderkredit Gründung und Nachfolge. Ob das Programm zum Vorhaben passt und wie hoch der Kredit sein kann, hängt von den jeweiligen Bedingungen ab. Im Produktblatt zum Förderkredit 077 beschreibt die KfW unter anderem Laufzeit, tilgungsfreie Anlaufzeit und Finanzierungspartner. Für größere oder etablierte Unternehmen gibt es andere Programme. Sie unterscheiden sich bei Höchstbetrag und Verwendungszweck. Die Programmübersicht für KfW-Unternehmenskredite nennt für den ERP-Förderkredit KMU beispielsweise bis zu 25 Millionen Euro; ein solcher Betrag ist an passende Investitionen und die jeweiligen Bedingungen gebunden.
| Programm | Höchstbetrag laut verfügbarer Übersicht | Wofür die Einordnung besonders wichtig ist |
|---|---|---|
| ERP-Gründerkredit StartGeld | abhängig von den Programmbedingungen | Kleine gewerbliche Unternehmen, Freiberufler und Gründer bis fünf Jahre nach Aufnahme der Geschäftstätigkeit |
| ERP-Förderkredit Gründung und Nachfolge | abhängig von den Programmbedingungen | Größere Gründungs- oder Nachfolgevorhaben |
| ERP-Förderkredit KMU | 25 Millionen Euro | Finanzierungsbedarf kleiner und mittlerer Unternehmen für passende Vorhaben |
Die genannten Beträge sind keine Kreditzusage. Der mögliche Kreditbetrag hängt davon ab, wofür das Geld verwendet wird. Maßgeblich sind die aktuellen Programmbedingungen und die Prüfung durch den Finanzierungspartner. Auch ein hoher Programmhöchstbetrag sagt nichts darüber aus, welcher Kreditbetrag für ein einzelnes Unternehmen tragfähig ist.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
Der Vorhabenbeginn kann die Förderung ausschließen
Bei vielen Förderkrediten muss der Antrag gestellt werden, bevor das geförderte Vorhaben beginnt. Wer etwa eine verbindliche Bestellung auslöst oder einen Liefervertrag unterschreibt, bevor die Bank den Förderantrag angestoßen hat, riskiert, dass die Förderung für dieses Vorhaben entfällt. Die konkrete Definition des Vorhabenbeginns richtet sich nach dem jeweiligen Programm.
Vor einer verbindlichen Bestellung sollte der Unternehmer mit der Bank klären, welche Schritte schon erlaubt sind und ab wann das Vorhaben als begonnen gilt. Angebote einzuholen und Finanzierungsgespräche vorzubereiten ist etwas anderes als einen bindenden Vertrag abzuschließen. Wer bereits unterschrieben oder gekauft hat, sollte nicht davon ausgehen, dass sich der Förderkredit nachträglich einsetzen lässt.
Tilgungsfreie Zeit senkt die Anfangsrate, verschiebt aber die Belastung
Ein tilgungsfreies Anlaufjahr ist ein Jahr zu Beginn des Kredits, in dem der Kreditnehmer noch keine Tilgung zahlt. Die Zinszahlungen laufen weiter. Das schont zunächst die Liquidität, etwa während ein Betrieb erst Kunden gewinnt oder eine neue Anlage in Betrieb nimmt. Dafür bleibt die Restschuld länger hoch, und die spätere Tilgung muss auf die verbleibende Laufzeit verteilt werden.
Die KfW weist beim Förderkredit 077 darauf hin, dass eine längere tilgungsfreie Anlaufzeit die spätere Monatsbelastung und die Restschuld zum Ende der Zinsbindung erhöht. Unternehmer sollten den gesamten Rückzahlungsplan den erwarteten Einnahmen und Ausgaben des Betriebs gegenüberstellen; die ersten Raten allein reichen für den Vergleich nicht aus.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Ein ausgewiesener effektiver Jahreszins umfasst zudem nicht zwingend alle Kosten. Die KfW nennt etwa Kosten für eine Grundpfandrechtsbesicherung als möglichen zusätzlichen Aufwand. Auch eine vorzeitige Rückzahlung kann eine Vorfälligkeitsentschädigung auslösen, deren Höhe der Finanzierungspartner individuell berechnet. Für einen aussagekräftigen Vergleich sollten Unternehmer Zins, Kosten für Sicherheiten, Tilgungsplan und mögliche Kosten einer vorzeitigen Rückzahlung prüfen. Die verfügbaren Quellen belegen keinen festen aktuellen Zinssatz für alle Antragsteller.
Fördermittel lassen sich nicht beliebig kombinieren
Wer mehrere staatliche Hilfen nutzt, muss prüfen, ob die Programme dieselben Kosten oder dasselbe Vorhaben fördern. Für den StartGeld-Kredit ist laut der Programmübersicht für Unternehmer eine Kombination mit anderen KfW- oder ERP-Programmen für dasselbe Vorhaben ausgeschlossen. Andere Förderungen können eigene Kombinationsregeln haben.
Zusätzlich zählt bei bestimmten Beihilfen die sogenannte De-minimis-Förderung. Das sind staatliche Beihilfen, die unter vereinfachten beihilferechtlichen Regeln gewährt werden. Für De-minimis-Beihilfen gelten beihilferechtliche Obergrenzen; maßgeblich sind die jeweils geltenden Regeln. Bei einem Antrag müssen bereits erhaltene De-minimis-Beihilfen angegeben werden. Wer mehrere Förderprogramme nutzt, sollte die Bescheide und Förderbeträge laufend festhalten und prüfen, um welche Beihilfe es sich jeweils handelt.
Unterlagen sollten die Rückzahlung erklären
Ein überzeugender Antrag erklärt, wofür der Betrieb das Geld braucht und wie er den Kredit zurückzahlen will. Dazu gehören ein klar abgegrenzter Finanzierungszweck und eine Liquiditätsplanung. Außerdem braucht es eine realistische Einschätzung von Einnahmen und Kosten. Bei einer Nachfolge oder größeren Investition sollte der Antrag auch zeigen, wie der Kreditbetrag zum Kaufpreis oder Investitionsplan passt.
Bei größeren Finanzierungen gewinnt auch die Nachhaltigkeit des Vorhabens an Bedeutung. In einer KfW-Sonderauswertung berichteten 37 Prozent der befragten Mittelständler mit mindestens 50 Beschäftigten, die 2024 Kreditverhandlungen geführt hatten, dass Nachhaltigkeit dabei Thema war. Die Zahl bezieht sich auf Gespräche, nicht auf Kreditzusagen oder Ablehnungen. Unternehmer sollten Angaben zu Energieverbrauch, Materialeinsatz oder Umweltauflagen geordnet bereithalten, wenn sie diese für ihr Vorhaben beziffern können. Die Auswertung zu Nachhaltigkeit in Kreditverhandlungen zeigt, dass Banken solche Fragen insbesondere bei größeren Unternehmen häufiger ansprechen.
Kernaussagen
- Klären Sie zuerst den Finanzierungspartner: Die Hausbank prüft Tragfähigkeit und Sicherheiten und kann einen Antrag trotz grundsätzlicher Förderfähigkeit ablehnen.
- Stellen Sie den Antrag vor dem Vorhabenbeginn: Verbindliche Bestellungen oder Verträge können die Förderung ausschließen; klären Sie die Grenze vor der Unterschrift.
- Prüfen Sie den gesamten Rückzahlungsplan: Tilgungsfreie Jahre entlasten anfangs, erhöhen aber später die Raten und halten die Restschuld länger hoch.
- Dokumentieren Sie andere Beihilfen: De-minimis-Förderungen und programmspezifische Kombinationsverbote beeinflussen, welche Mittel Sie für ein Vorhaben verbinden dürfen.
- Verstehen Sie die Haftungsfreistellung richtig: Die KfW-Risikoübernahme beim StartGeld entlastet die Bank; der Kreditnehmer bleibt zur Rückzahlung verpflichtet.
FAQ
Kann ich als Freiberufler oder nebenberuflich Selbstständiger das StartGeld beantragen?
Laut KfW richtet sich das StartGeld auch an Freiberufler und kleine gewerbliche Unternehmen im Neben- oder Haupterwerb. Entscheidend sind zusätzlich die übrigen Programmbedingungen und die Prüfung durch den Finanzierungspartner.
Übernimmt die KfW meine Schulden, wenn mein Unternehmen scheitert?
Nein. Die Risikoübernahme von 80 Prozent beim StartGeld betrifft das Ausfallrisiko der Bank. Sie beseitigt nicht die Rückzahlungspflicht des Kreditnehmers.
Was kann ich tun, wenn meine Hausbank den Antrag ablehnt?
Fragen Sie nach dem konkreten Grund. Er kann etwa die Tragfähigkeit des Vorhabens betreffen. Auch Sicherheiten oder fehlende Unterlagen können eine Rolle spielen. Ein weiterer Finanzierungspartner kann das Vorhaben eigenständig prüfen; eine Zusage ist dadurch jedoch nicht garantiert.
Kann ich einen Förderkredit nach einer bereits unterschriebenen Bestellung beantragen?
Bei vielen Programmen muss der Antrag vor Beginn des Vorhabens gestellt werden. Eine verbindliche Bestellung oder ein unterschriebener Vertrag kann als Vorhabenbeginn gelten. Prüfen Sie die Regeln des konkreten Programms, bevor Sie sich binden.
Kann ich zwei Förderprogramme für dasselbe Vorhaben kombinieren?
Das hängt von den Programmbedingungen ab. Beim StartGeld ist die Kombination mit anderen KfW- oder ERP-Programmen für dasselbe Vorhaben laut der verfügbaren Programmübersicht ausgeschlossen. Prüfen Sie zusätzlich, ob Beihilfegrenzen oder andere Kombinationsregeln greifen.