
Beim Umzug in eine neue Wohnung müssen Sie oft mehrere Ausgaben gleichzeitig bezahlen. Dazu gehören die Kaution, der Transport, eine mögliche doppelte Miete und neue Anschaffungen. Mit einem Umzugskredit leihen Sie sich Geld für diese Ausgaben. Je nach Anbieter bekommen Sie dafür einen Ratenkredit mit festen Monatsraten oder einen Kreditrahmen, den Sie nach Bedarf abrufen.
Um ein Angebot der Kreditzentrale zu beurteilen, müssen Sie wissen, welche Bank das Darlehen vergibt und welche Konditionen gelten. Für die Kreditzentrale gibt es hier keine verlässlichen Angaben zu Zinssatz, Laufzeit oder Gebühren. Vergleichen Sie deshalb konkrete Angebote der kreditgebenden Bank und achten Sie vor allem auf effektiven Jahreszins, Gesamtkosten und Monatsrate.
Erst prüfen, ob ein Kredit nötig ist
Bei einer privaten Mietwohnung darf die Kaution höchstens drei Nettokaltmieten betragen. Sie können sie in drei gleichen Monatsraten zahlen: Die erste Rate ist zu Beginn des Mietverhältnisses fällig, die beiden weiteren mit den nächsten Mietzahlungen. Das kann den kurzfristigen Finanzierungsbedarf senken. Die Regeln zur Mietkaution gelten für Wohnraummietverträge; bei Gewerbemietverträgen gibt es diese gesetzliche Obergrenze nicht.
Listen Sie außerdem auf, welche Umzugskosten sofort fällig sind. Ein Festpreisangebot für den Transport, vorhandene Möbel und eine genaue Berechnung der Überschneidung zwischen altem und neuem Mietvertrag helfen, die nötige Kreditsumme klein zu halten. Wer Bürgergeld beziehungsweise Grundsicherung bezieht, sollte vor dem Unterzeichnen des neuen Mietvertrags beim Jobcenter nach einer schriftlichen Zusicherung fragen. Nach den Hinweisen zur Kostenübernahme hängen Zuschüsse und Kautionsdarlehen unter anderem davon ab, ob der Umzug notwendig ist und vorher bewilligt wurde.
Hier geht es zum passenden Kredit
Welche Kreditart passt zu den Umzugskosten?
Ein Ratenkredit eignet sich, wenn Sie die Gesamtsumme kennen. Sie erhalten einen festen Betrag und zahlen ihn über eine vereinbarte Laufzeit in gleichbleibenden Monatsraten zurück. So lässt sich die Belastung planen. Der Nachteil: Auch Geld, das Sie am Ende nicht benötigen, müssen Sie zunächst aufnehmen und verzinsen.
Ein Kreditrahmen funktioniert anders: Die Bank stellt einen Höchstbetrag bereit, von dem Sie nur den tatsächlich benötigten Teil abrufen. Bei der Volkswagen Bank reicht der angegebene Rahmen von 2.500 bis 25.000 Euro. Die monatliche Mindestrückzahlung beträgt ein Prozent des Kreditrahmens; bei 2.500 Euro sind das 25 Euro. Sie können jederzeit zurückzahlen und den Rahmen später erneut nutzen. Die Bedingungen des Umzugskredits der Volkswagen Bank sehen keine feste Vertragslaufzeit vor; bei Zahlung nur der Mindestrate dauert die Rückzahlung länger.
Als grobe Orientierung nennt die Postbank für einen lokalen Umzug einer etwa 35 Quadratmeter großen Wohnung
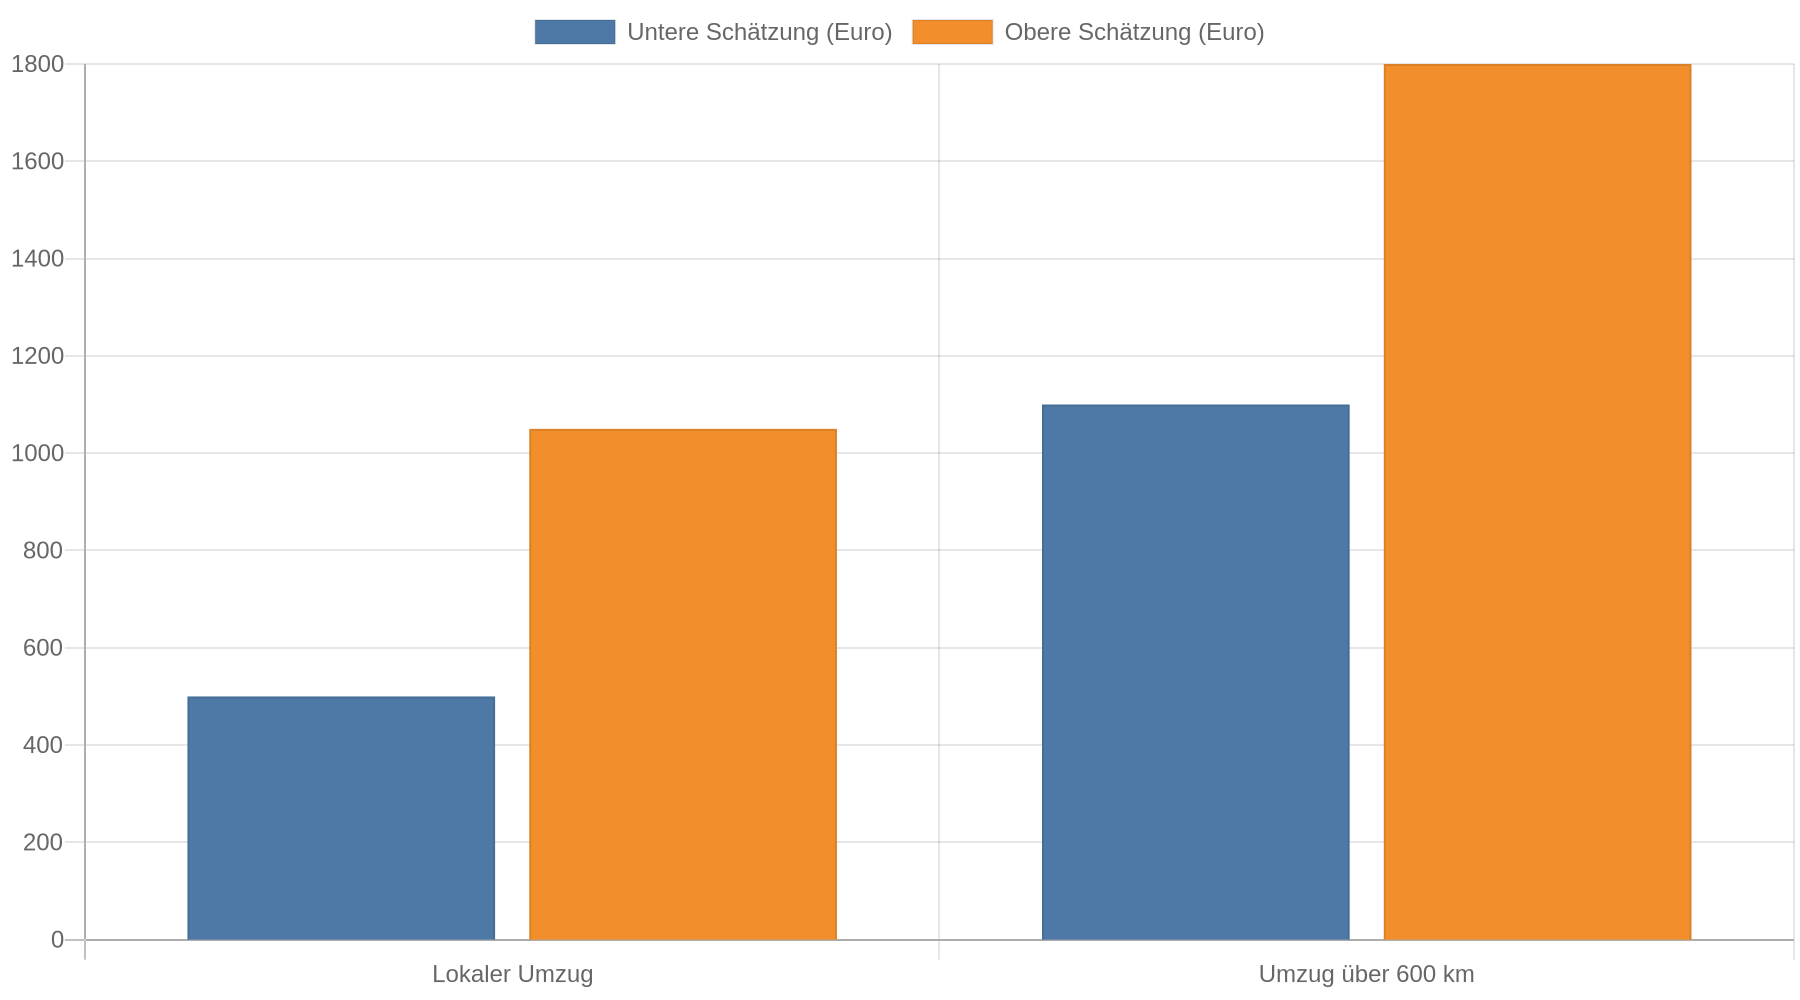 geschätzte Kosten von 500 bis 1.050 Euro. Für mehr als 600 Kilometer veranschlagt sie 1.100 bis 1.800 Euro. Das sind Schätzungen des Anbieters, keine verbindlichen Preise. Bei größeren Wohnungen und zusätzlichen Arbeiten steigen die Kosten.
| Vergleichspunkt | Postbank: Ratenkredit | Volkswagen Bank: Kreditrahmen | Was Sie prüfen sollten |
|---|---|---|---|
| Kreditart | Fester Kreditbetrag mit Laufzeit | Abrufbarer Rahmen von 2.500 bis 25.000 Euro | Ist die Gesamtsumme schon bekannt? |
| Laufzeit und Rückzahlung | Vereinbarte Laufzeit | Keine begrenzte Vertragslaufzeit; Mindestrückzahlung 1 % des Kreditrahmens pro Monat | Wie schnell ist die Schuld voraussichtlich getilgt? |
| Zinssatz | Bonitätsabhängiger effektiver Jahreszins; aktuelle Konditionen prüfen | Für einen direkten Zinsvergleich reichen die hier genannten Angaben nicht aus | Effektiven Jahreszins und Gesamtbetrag im persönlichen Angebot vergleichen |
| Beispielkosten | Konkrete Beispielwerte im persönlichen Angebot prüfen | Kein vergleichbares Beispiel in den genannten Angaben | Betrag und Laufzeit für alle Angebote gleich ansetzen |
| Eignung | Wenn die benötigte Summe feststeht | Wenn Kosten etappenweise entstehen und der Rahmen erneut genutzt werden soll | Nur den Betrag aufnehmen, den Sie tatsächlich brauchen |
Die Postbank nennt online bonitätsabhängige Konditionen. Der Zinssatz hängt von der Bonität ab, also davon, wie die Bank Ihre Fähigkeit zur Rückzahlung einschätzt. Konkrete Beispielwerte sollten Sie dem aktuellen Angebot entnehmen. Die Bank führt auf derselben Seite unterschiedliche Datumsangaben zu Konditionen und Beispiel auf. Prüfen Sie deshalb die aktuellen Angaben direkt im persönlichen Angebot, bevor Sie sich auf diese Werte stützen. Die Postbank-Konditionen zum Umzugskredit gelten für den dort beschriebenen Onlinekredit.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Angebote nach Gesamtkosten vergleichen
Der effektive Jahreszins ist die wichtigste Kennzahl für den Zinsvergleich, weil er neben dem Sollzins bestimmte Kreditkosten berücksichtigt. Entscheidend ist trotzdem der konkrete Gesamtbetrag, den Sie zurückzahlen. Vergleichen Sie Angebote für denselben Kreditbetrag und dieselbe Laufzeit. Eine niedrige Monatsrate kann bedeuten, dass Sie länger zurückzahlen.
Die angebotenen Konditionen können sich von Person zu Person unterscheiden. Prüfen Sie deshalb das konkrete Angebot. Bei einem Kreditrahmen sollten Sie zusätzlich darauf achten, wie viel Sie monatlich tatsächlich von der Schuld zurückzahlen. Eine niedrige Mindestrate hält die Monatsbelastung klein, verlängert aber die Rückzahlung, wenn Sie keine höheren Beträge zahlen.
Prüfen Sie auch Sondertilgungen und eine mögliche Entschädigung bei vorzeitiger Rückzahlung. Bei vielen Verbraucherkrediten ist die Entschädigung gesetzlich begrenzt; laut Finanztip zum Kreditvergleich beträgt die Obergrenze ein Prozent der noch offenen Kreditsumme, wenn mehr als zwölf Monate Restlaufzeit bestehen, und 0,5 Prozent bei höchstens zwölf Monaten. Entscheidend ist, welche Regelung für Ihren Vertrag gilt. Eine Restschuldversicherung sollten Sie separat bewerten: Sie erhöht die Kosten, und ihr Beitrag steckt nicht zwingend im effektiven Jahreszins. Die Postbank bezeichnet ihren RatenSchutz als freiwillig; prüfen Sie Preis und Bedingungen, bevor Sie ihn zusätzlich abschließen.
Kautionsdarlehen, Bürgschaft oder Versicherung?
Ein Bankkredit ist nicht die einzige Möglichkeit, eine Mietkaution zu finanzieren. Eine Bürgschaft durch eine andere Person kann die Kaution ersetzen, wenn der Vermieter sie akzeptiert. Eine Kautionsversicherung übernimmt ebenfalls eine Bürgschaft, kostet aber laufende Beiträge, die Sie bei Auszug nicht zurückerhalten. Ein Kautionsdarlehen verteilt die Zahlung auf Raten, verursacht dafür Zinsen.
Kredit kostenlos und Schufa-neutral anfragen
Die Kosten hängen von Betrag, Laufzeit und Vertrag ab. Ein Rechenbeispiel von n-tv veranschaulicht, wie Kautionsbetrag, Zinssatz und Laufzeit die Monatsrate beeinflussen. Das Beispiel zeigt die mögliche Belastung, ist aber kein aktuelles Angebot für Sie. Bei einer Kautionsversicherung nennt n-tv jährliche Beiträge von drei bis sieben Prozent der Kautionssumme. Vergleichen Sie deshalb bei jeder Variante, welchen Gesamtbetrag Sie zahlen und ob Sie am Ende einen Rückzahlungsanspruch haben.
Auch der Zeitpunkt der Kautionsrückzahlung ist relevant. Nach dem Auszug kann die Abrechnung dauern; laut der Übersicht zu Rückzahlung und Alternativen erkennen Gerichte dafür eine Prüfungsfrist von bis zu sechs Monaten an, in Ausnahmefällen auch länger. Die Kreditrate läuft währenddessen weiter. Planen Sie daher so, dass Sie sie auch dann tragen können, wenn die Kaution noch nicht zurückgezahlt wurde.
Kreditzentrale und Vermittler richtig einordnen
Am Namen „Kreditzentrale“ erkennen Sie nicht, ob der Anbieter selbst Geld verleiht oder Ihre Kreditanfrage an eine Bank weiterleitet. Für ein konkretes Umzugsdarlehen dieser Bezeichnung liegen hier keine verifizierten Angaben zu Kreditgeber, Zinssatz, Laufzeit oder Gebühren vor. Vergleichen Sie daher erst, wenn Ihnen ein vollständiges Angebot mit diesen Angaben vorliegt.
Wenn ein Vermittler beteiligt ist, entscheidet die Bank über die Kreditvergabe. Die Verbraucherzentrale warnt vor Vermittlern, die vorab Geld verlangen oder mit Krediten ohne Bonitätsprüfung werben. Eine Vermittlungsgebühr sollte nicht vor Auszahlung fällig werden und muss schriftlich vereinbart sein. Klären Sie außerdem, ob Ihre Anfrage nur als Konditionsanfrage gilt oder bereits ein verbindlicher Kreditantrag ist. Lesen Sie auch alle Zusatzprodukte im Angebot.
Kernaussagen
- Prüfen Sie zuerst die Kautionsraten: Bei Wohnraummiete dürfen Sie die Kaution grundsätzlich in drei Monatsraten zahlen; dadurch sinkt der Betrag, den Sie sofort benötigen.
- Vergleichen Sie den Gesamtbetrag: Effektiver Jahreszins, Laufzeit und zurückzuzahlende Gesamtsumme müssen zusammenpassen, bevor Sie Angebote beurteilen.
- Wählen Sie die passende Kreditart: Ein Ratenkredit ist planbar, wenn die Kosten feststehen; ein Kreditrahmen passt eher zu Ausgaben, die erst nach und nach entstehen.
- Klären Sie „Kreditzentrale“ konkret: Verlangen Sie Angaben zum tatsächlichen Kreditgeber und zu allen Kosten; ein Vermittler entscheidet nicht über die Kreditzusage.
- Planen Sie die Kautionsrückzahlung nicht ein: Die Rückzahlung kann Monate dauern, während Kreditraten weiterlaufen.
FAQ
Kann ich die Mietkaution in Raten zahlen?
Bei einem Wohnraummietvertrag dürfen Sie die Kaution in drei gleichen Monatsraten zahlen. Die erste Rate wird zu Beginn des Mietverhältnisses fällig, die beiden übrigen mit den nächsten Mietzahlungen. Für Gewerbemietverträge gilt diese gesetzliche Begrenzung nicht.
Ist ein Umzugskredit zweckgebunden?
Das hängt vom Vertrag ab. Die Postbank beschreibt ihren Umzugskredit als frei verwendbaren Ratenkredit, während andere Angebote eigene Bedingungen haben. Prüfen Sie im Kreditvertrag, ob Sie die Summe auch für Kaution, Renovierung oder Möbel einsetzen dürfen.
Was ist günstiger: Kautionsversicherung oder Kredit?
Das lässt sich ohne konkrete Angebote nicht pauschal sagen. Bei einer Versicherung zahlen Sie Beiträge, die nicht zurückerstattet werden; bei einem Kredit kommen Zinsen hinzu, dafür wird die Schuld mit den Raten getilgt. Vergleichen Sie die Gesamtkosten über denselben Zeitraum.
Was passiert, wenn die Kaution noch nicht zurückgezahlt wurde?
Ihre Kreditraten bleiben fällig, auch wenn der Vermieter die Kaution noch prüft oder abrechnet. Legen Sie die Monatsrate deshalb so fest, dass sie auch ohne sofortige Kautionsrückzahlung in Ihr Budget passt.
Bekomme ich über einen Vermittler sicher einen Kredit?
Nein. Ein Vermittler leitet Anfragen weiter; die Bank prüft die Kreditwürdigkeit und entscheidet. Zahlen Sie keine Gebühren im Voraus und seien Sie bei Angeboten vorsichtig, die eine Kreditvergabe ohne angemessene Bonitätsprüfung versprechen.