Ich habe vor einigen Wochen meinen Ratenkredit über 12.000 Euro abbezahlt. Die Laufzeit betrug vier Jahre, und ich habe jeden Monat 300 Euro pünktlich überwiesen. Jetzt bin ich schuldenfrei und möchte wissen, was mit meinem SCHUFA-Eintrag passiert.
Wird der Kredit sofort aus meiner SCHUFA gelöscht? Oder bleibt er noch eine Weile als erledigt stehen, und kann er meine Chancen bei einem neuen Kredit beeinflussen?
 Redaktion KreditzentraleAntwort der RedaktionStand 20.10.2026
Wenn Sie die letzte Rate bezahlt haben, bleibt der Kredit zunächst in Ihrer SCHUFA-Auskunft stehen. Dort wird er als erledigt geführt; für einen störungsfrei zurückgezahlten Kredit gilt eine Speicherfrist von drei Jahren.
Im Überblick erfahren Sie, ab wann die Frist läuft und was Sie bei einem fehlerhaften Eintrag prüfen können.
Kurze Antwort
Der Kredit wird nach der vollständigen Rückzahlung als erledigt gemeldet und nicht sofort gelöscht. Die SCHUFA löscht den Eintrag bei einem störungsfreien Kredit automatisch und taggenau drei Jahre nach der Erledigung. Entscheidend ist, dass die Bank die Rückzahlung an die SCHUFA meldet. Ein erledigter Kredit ist kein offener Kredit, kann aber bis zur Löschung noch in der Auskunft erscheinen.
Prüfen Sie nach der Rückzahlung, ob die Bank den Kredit als erledigt gemeldet hat. Wenn Sie in Zukunft einen neuen Kredit aufnehmen möchten, können Sie über den Kreditvergleich von smava mit einer Schufa-neutralen Anfrage Angebote vieler Banken vergleichen.
Was die Drei-Jahres-Frist bedeutet
Ein störungsfreier Kredit ist vollständig zurückgezahlt, und es wurden keine Zahlungsprobleme gemeldet. Nach der Rückzahlung meldet die Bank der SCHUFA, dass der Kredit erledigt ist. Die SCHUFA speichert diesen Eintrag anschließend noch drei Jahre und löscht ihn dann automatisch. Sie müssen dafür keinen Antrag stellen. Die SCHUFA in ihren Speicherhinweisen erklärt die Fristen und die automatische Löschung.
Die Drei-Jahres-Frist ist keine pauschale Regel für alle SCHUFA-Daten. Sie gilt hier für störungsfrei erledigte Kredite. Eine verkürzte Frist von 18 Monaten kann unter bestimmten Voraussetzungen für eine einmalige, inzwischen ausgeglichene Zahlungsstörung gelten. Diese Regel greift beispielsweise nur, wenn die Störung innerhalb von 100 Tagen nach ihrer Meldung beglichen wurde und keine weiteren Negativdaten vorliegen. Sie betrifft also nicht automatisch jeden abbezahlten Kredit. Die SCHUFA erläutert die Voraussetzungen der 100-Tage-Regelung.
Worauf Banken bei einem neuen Kredit achten
Der Eintrag zeigt, dass Sie den früheren Kredit zurückgezahlt haben. Solange der Eintrag noch gespeichert ist, kann eine Bank ihn bei einer neuen Kreditanfrage sehen. Der Eintrag allein sagt nicht, wie die Bank entscheidet oder wie sich der SCHUFA-Score verändert. Banken prüfen Ihre Kreditwürdigkeit insgesamt. Dabei berücksichtigen sie auch Ihre Angaben zu Einkommen, Ausgaben und laufenden Verpflichtungen.
Ein abgeschlossener Kredit verbessert oder verschlechtert Ihre Chancen auf einen neuen Kredit nicht automatisch. Wenn Sie Angebote vergleichen, achten Sie darauf, welche Art von Anfrage an die SCHUFA übermittelt wird. Bei einem Vergleichsportal wie smava können Sie Angebote zunächst unverbindlich vergleichen. Prüfen Sie vor dem Absenden, ob es sich um eine Anfrage zu Kreditkonditionen handelt, und unterscheiden Sie diese von einer konkreten Kreditanfrage. Die SCHUFA speichert Anfragen grundsätzlich zwölf Monate; prüfen Sie in Ihrer Datenkopie, welcher Vermerk tatsächlich eingetragen wurde.
Erledigungsdatum und Löschung
Die SCHUFA löscht den Eintrag taggenau drei Jahre nach der Erledigung.
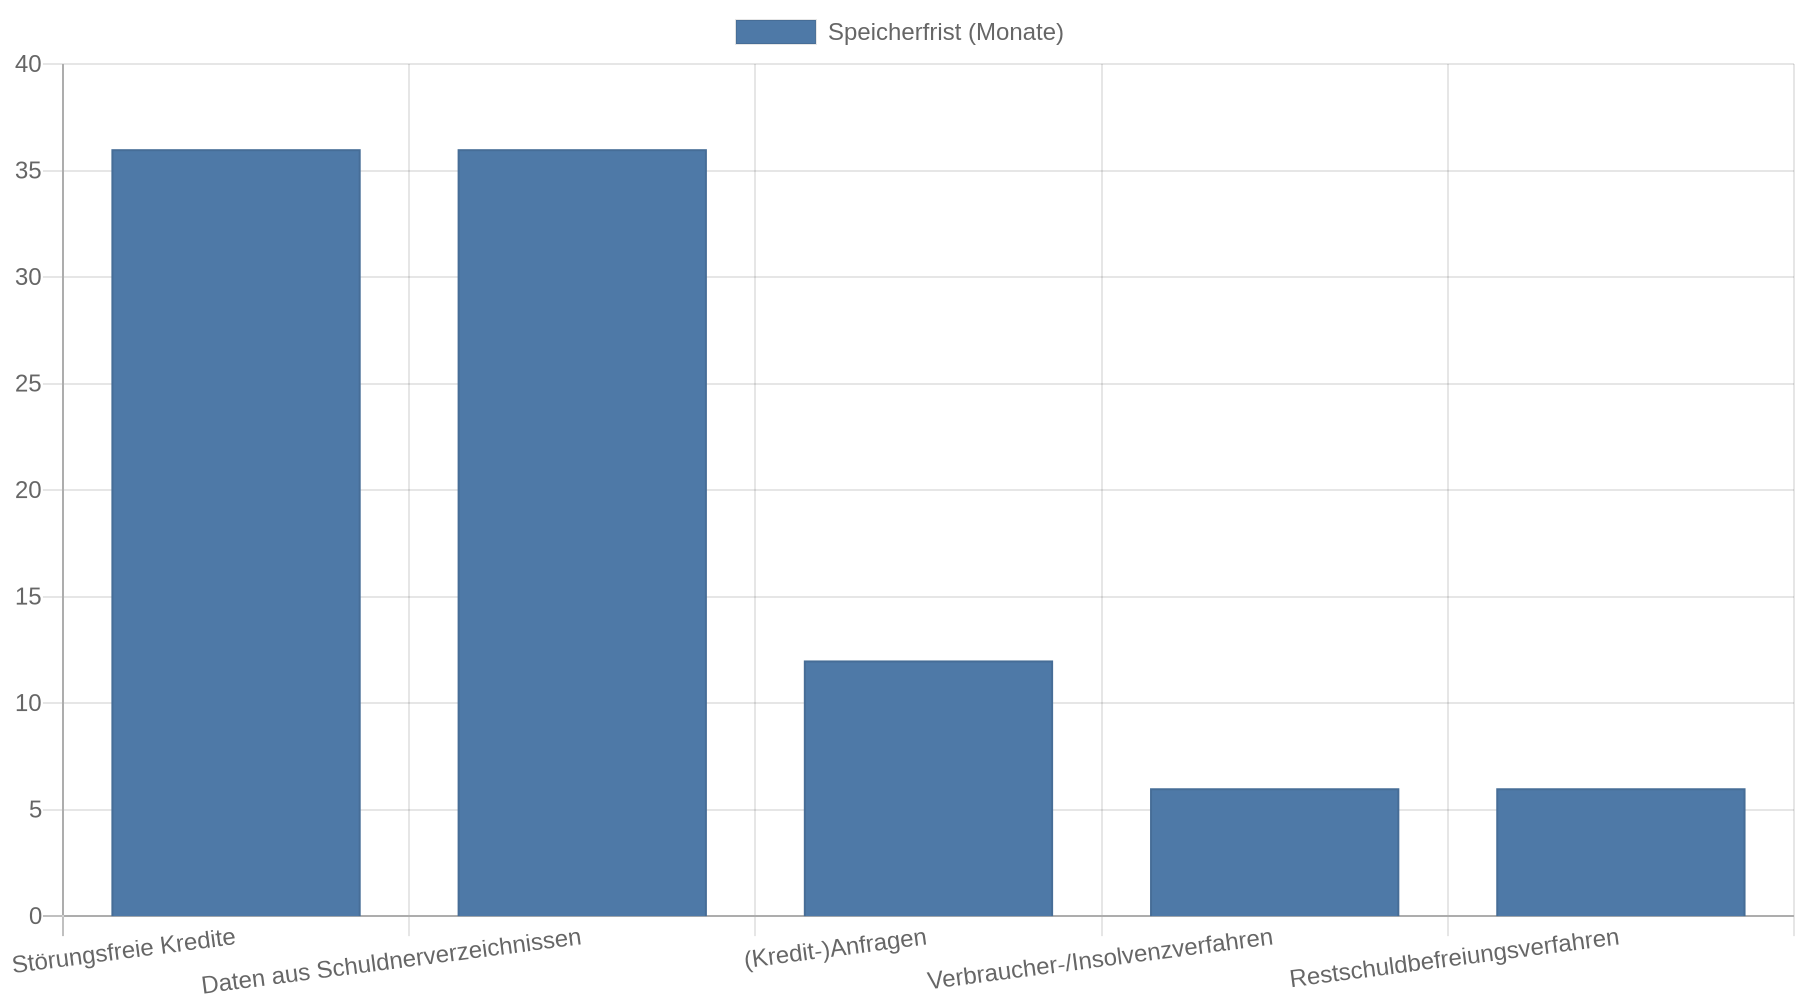 Wenn die Bank die Erledigung später meldet, kann der Eintrag länger sichtbar bleiben. Kontrollieren Sie deshalb in Ihrer SCHUFA-Datenkopie sowohl den Erledigungsvermerk als auch das dazugehörige Datum.
Typische Fehler nach der Rückzahlung
Ein häufiger Irrtum ist, die drei Jahre ab Kreditabschluss zu zählen. Für die Löschfrist zählt die Erledigung. Bei einer Rückzahlung über mehrere Jahre beginnt die Frist mit der vollständigen Rückzahlung.
Auch ein erledigter Kredit und eine erledigte Zahlungsstörung sind unterschiedliche Einträge. Die besondere 18-Monats-Regel für bestimmte Zahlungsstörungen verkürzt nicht automatisch die Speicherfrist eines regulär zurückgezahlten Kredits.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Schließlich führt eine Anfrage für ein neues Kreditangebot nicht zur vorzeitigen Löschung des alten Krediteintrags. Eine Datenkopie hilft, den Stand zu prüfen; sie ist etwas anderes als eine kostenpflichtige Bonitätsauskunft, die Sie etwa einem Vermieter vorlegen.
Was Sie tun können, wenn der Eintrag nicht stimmt
Prüfen Sie zunächst Ihre kostenlose Datenkopie bei der SCHUFA. Fehlt der Erledigungsvermerk oder ist das Erledigungsdatum falsch, fragen Sie bei der Bank nach, ob sie die Rückzahlung gemeldet hat. Die Verbraucherzentrale empfiehlt, die Meldung bei der Bank zu klären und die gespeicherten Daten anschließend mit einer Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung zu kontrollieren.
Ist der Eintrag trotz Nachweis der Rückzahlung falsch oder veraltet, wenden Sie sich schriftlich an die SCHUFA und bitten Sie um Berichtigung. Legen Sie einen Nachweis der Bank bei, etwa eine Bestätigung über die vollständige Rückzahlung. Während die SCHUFA einen bestrittenen Eintrag prüft, muss sie ihn nach Angaben der Verbraucherzentrale für die Weitergabe sperren. Bleibt der Fehler bestehen, können Sie sich an eine Verbraucherzentrale oder eine Datenschutzaufsichtsbehörde wenden.
Kernaussagen
- Rechnen Sie ab der Erledigung: Ein störungsfrei zurückgezahlter Kredit bleibt drei Jahre nach der Erledigung gespeichert.
- Prüfen Sie die Meldung der Bank: Ein fehlender oder verspäteter Erledigungsvermerk kann dazu führen, dass der Kredit länger sichtbar bleibt.
- Unterscheiden Sie die Einträge: Die 18-Monats-Regel gilt für bestimmte Zahlungsstörungen, aber nicht für jeden abbezahlten Kredit.
- Kontrollieren Sie Ihre Datenkopie: Bei falschen Angaben sollten Sie zuerst die Bank und danach die SCHUFA mit einem Rückzahlungsnachweis kontaktieren.
FAQ
Wird der SCHUFA-Eintrag nach der letzten Rate sofort gelöscht?
Nein. Die Bank meldet den Kredit als erledigt, und die SCHUFA speichert den Eintrag bei einem störungsfreien Kredit noch drei Jahre. Danach erfolgt die Löschung automatisch.
Muss ich die Löschung bei der SCHUFA beantragen?
Nein, nach Ablauf der Speicherfrist löscht die SCHUFA den Eintrag automatisch. Wenn der Eintrag falsch ist oder die Rückzahlung nicht erfasst wurde, sollten Sie aber eine Berichtigung anstoßen.
Gilt die 18-Monats-Frist für jeden abbezahlten Kredit?
Nein. Sie betrifft bestimmte einmalige Zahlungsstörungen, wenn zusätzliche Voraussetzungen erfüllt sind. Für einen gewöhnlichen, störungsfrei zurückgezahlten Kredit gilt grundsätzlich die Drei-Jahres-Frist.
Was mache ich, wenn mein Kredit trotz Rückzahlung als offen angezeigt wird?
Bitten Sie Ihre Bank um Prüfung und um Meldung der Erledigung an die SCHUFA. Vergleichen Sie danach den Eintrag mit Ihrer kostenlosen Datenkopie und wenden Sie sich bei einem fortbestehenden Fehler schriftlich an die SCHUFA.