Nach sechs Jahren Insolvenzverfahren habe ich endlich die Restschuldbefreiung erhalten. Meine damaligen Schulden, insgesamt über 40.000 Euro, sind damit erloschen. Jetzt möchte ich meine finanzielle Situation neu ordnen und vielleicht wieder einen Kredit aufnehmen, um ein gebrauchtes Auto zu kaufen.
Wie lange dauert es, bis die Schufa den Eintrag zur Restschuldbefreiung löscht? Und steigt mein Score dann automatisch an, oder muss ich etwas Besonderes beachten?
 Redaktion KreditzentraleAntwort der RedaktionStand 20.10.2026
Nach der Restschuldbefreiung fragen sich viele Verbraucherinnen und Verbraucher, wann die Schufa den Eintrag löscht und ob ihr Score sofort steigt.
Die Restschuldbefreiung beendet die noch offenen Schulden, die zum Verfahren gehören. Für den Schufa-Eintrag gilt eine Frist von sechs Monaten ab ihrer Erteilung. Der Score steigt dabei nicht um eine feste Punktzahl.
Kurze Antwort
Die Schufa gibt an, den Eintrag über die Restschuldbefreiung nach sechs Monaten automatisch zu löschen; die Frist beginnt mit der Erteilung der Restschuldbefreiung durch das Gericht, nicht mit dem Beginn des Insolvenzverfahrens. Danach kann sich der Score verbessern, weil die Schufa diese Information nicht mehr einbezieht. Wie stark der Wert steigt und wann die Schufa ihn neu berechnet, lässt sich nicht pauschal vorhersagen.
Sollten Sie nach sechs Monaten noch einen Eintrag bei der Schufa finden, fordern Sie eine Löschung an. Für neue Kreditanfragen können Sie sich mit einer Schufa-neutralen Anfrage über den Ratenkreditvergleich von smava informieren, welche Banken Ihnen trotz der Vorgeschichte Konditionen bieten.
Wann der Eintrag gelöscht wird
Der Europäische Gerichtshof entschied, dass ein privates Unternehmen, das Bonitätsdaten sammelt, Informationen aus einem öffentlichen Insolvenzregister nicht länger speichern darf als dieses Register. Im damaligen Fall wurde die Restschuldbefreiung im Register nach sechs Monaten gelöscht. Die Entscheidung zu den verbundenen Rechtssachen bildet den Hintergrund für die Sechs-Monats-Frist.
Hier geht es zur passenden Umschuldung
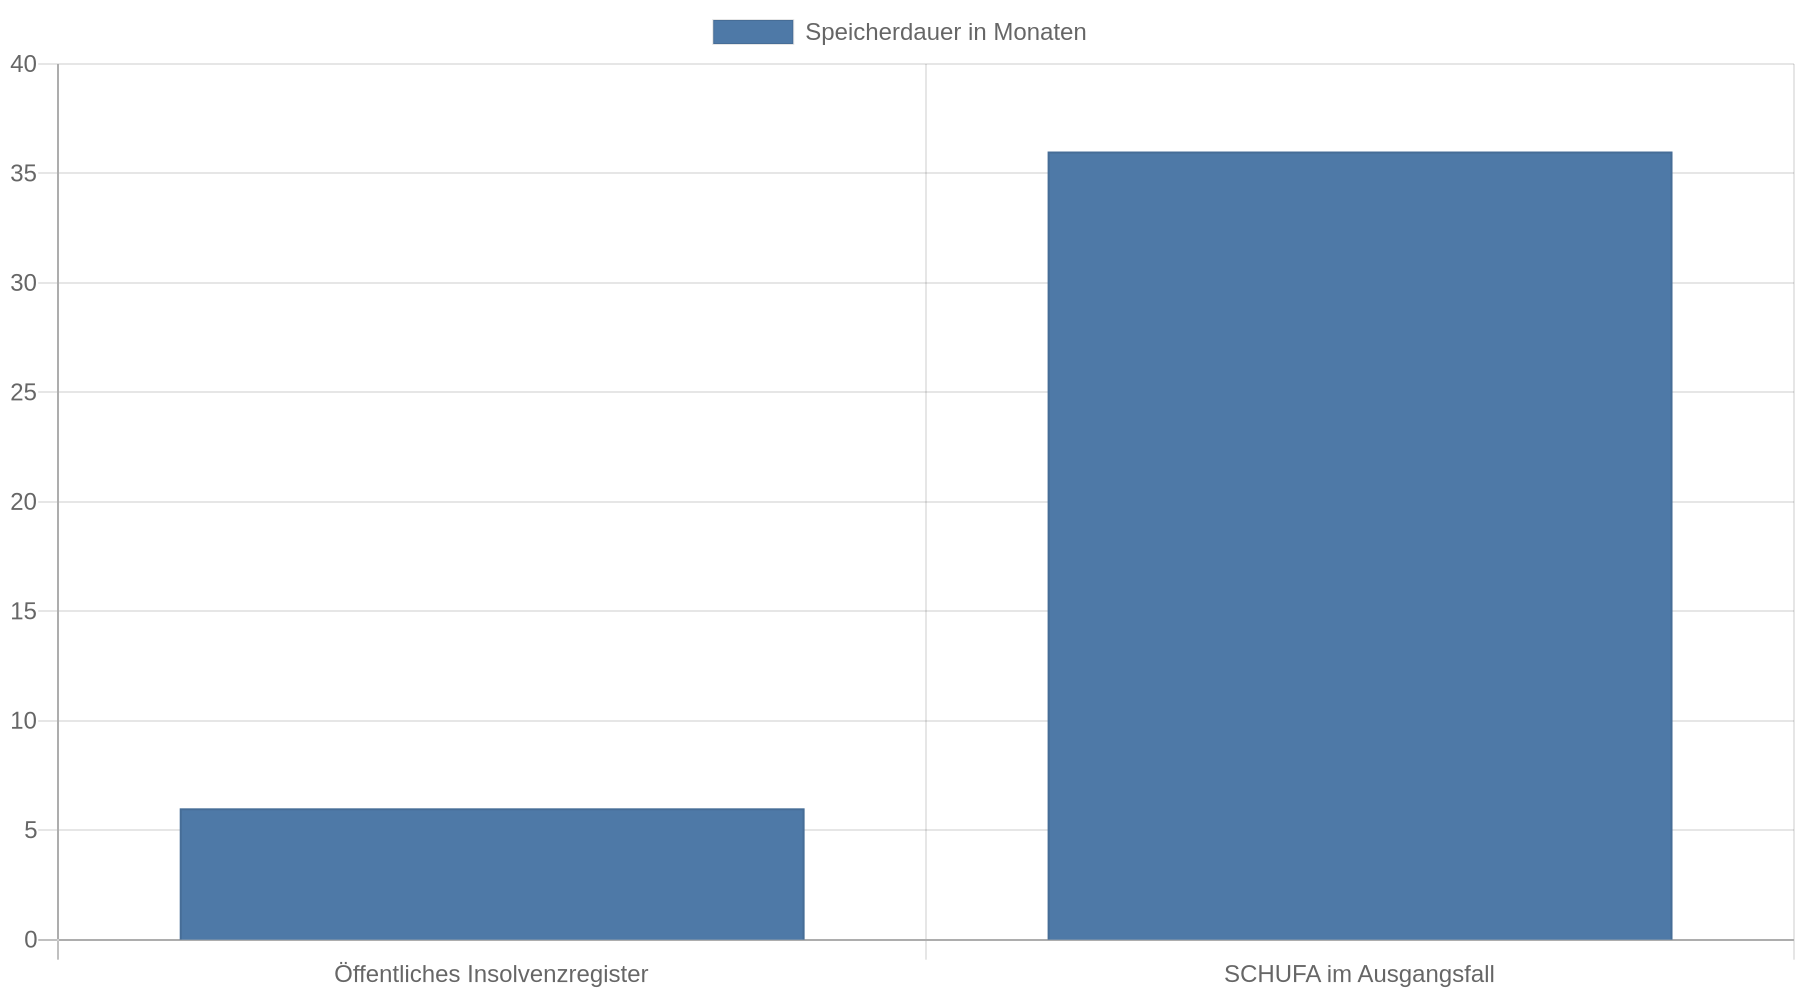
Auch die Schufa nennt eine Frist von sechs Monaten und erklärt, dass sie den Eintrag automatisch löscht. Prüfen Sie Ihre gespeicherten Daten, falls der Eintrag danach noch erscheint. Die Frist beginnt mit der Erteilung der Restschuldbefreiung, nicht mit dem Ende der Wohlverhaltensphase oder dem Beginn des Verfahrens. In der Schufa-Information zum Insolvenzverfahren erklärt die Schufa, wie lange sie Daten speichert.
Der Eintrag zur Restschuldbefreiung ist von anderen gespeicherten Informationen zu unterscheiden. Die Löschfrist für Angaben aus einem öffentlichen Register legt nicht fest, wann die Schufa eine Zahlungsstörung löscht, die ein Gläubiger selbst gemeldet hat. Prüfen Sie solche Einträge einzeln in Ihrer Schufa-Datenkopie.
Seit dem 17. März 2026 nutzt die Schufa einen neuen Score mit zwölf Kriterien. Er reicht auf einer Skala von 100 bis 999 Punkten. Die Schufa beschreibt die Kriterien des neuen Scores, nennt aber keine feste Punktzahl, um die der Wert nach einer Restschuldbefreiung steigt. Deshalb lassen sich Scorewerte vor und nach einem Modellwechsel nicht ohne Weiteres vergleichen.
Worauf Banken nach der Restschuldbefreiung achten
Der Schufa-Score fließt in die Kreditentscheidung ein. Die Bank muss Ihre Kreditwürdigkeit aber selbst prüfen. Dazu gehört auch die Frage, ob Sie die geplanten Raten voraussichtlich zahlen können. Die Vorschriften zur Kreditwürdigkeitsprüfung im Bürgerlichen Gesetzbuch verpflichten die Bank zu dieser Prüfung.
Zinsen vieler Banken vergleichen und günstig umschulden
Die Bank prüft zum Beispiel Ihr Einkommen, Ihre regelmäßigen Ausgaben und bestehende Kredite. Die Schufa kennt Ihr Einkommen nach Angaben der Tagesschau zum Schufa-Score nicht. Ein besserer Score allein sagt daher nicht aus, ob eine Bank den Kredit bewilligt oder welche Konditionen sie anbietet.
Typische Fehler beim Prüfen des Scores
Ein häufiger Fehler: Die Sechs-Monats-Frist beginnt nicht mit dem Insolvenzverfahren. Entscheidend ist das Datum, an dem das Gericht die Restschuldbefreiung erteilt. Notieren Sie dieses Datum und vergleichen Sie es mit dem Eintrag in Ihrer Schufa-Datenkopie.
Der Score steigt nicht sofort nach der gerichtlichen Entscheidung. Nach Ablauf der Speicherfrist hängt die Neuberechnung davon ab, welche weiteren Daten vorliegen und welches Scoremodell die Schufa verwendet. Ein einzelner Punktwert zeigt deshalb nicht, wie sich der Score bei allen Betroffenen entwickelt.
Eine unverbindliche Konditionsanfrage ist kein Kreditantrag. Dabei prüft ein Anbieter, welche Kreditkonditionen infrage kommen. Nach Angaben von smava beeinflusst die Anfrage den Score nicht und bleibt für andere Banken unsichtbar. Achten Sie beim Vergleich darauf, dass der Anbieter tatsächlich eine Konditionsanfrage stellt. Eine Konditionsanfrage bei smava ist keine Kreditzusage.
Was tun, wenn der Eintrag bestehen bleibt oder kein Kredit klappt?
Fordern Sie zuerst eine kostenlose Datenkopie an und prüfen Sie, ob der Eintrag zur Restschuldbefreiung noch vorhanden ist und welches Datum dort steht. Sind seit der Erteilung sechs Monate vergangen, bitten Sie die Schufa schriftlich, den Eintrag zu löschen. Legen Sie den gerichtlichen Beschluss bei und nennen Sie das Erteilungsdatum.
Umschuldung kostenlos und Schufa-neutral anfragen
Prüfen Sie andere Einträge einzeln. Steht eine Forderung noch als offen in Ihrer Datenkopie, obwohl Sie sie bezahlt haben oder sie von der Restschuldbefreiung erfasst ist, wenden Sie sich auch an den Gläubiger, der sie gemeldet hat. Bitten Sie ihn, die Angabe zu berichtigen, und lassen Sie sich die Änderung bestätigen.
Lehnt eine Bank Ihren Kreditantrag ab, fragen Sie nach dem Grund. Prüfen Sie, ob eine niedrigere Kreditsumme oder eine andere Laufzeit besser zu Ihrem Budget passt. Mit einem Vergleich können Sie Konditionen prüfen, ohne mehrere Kreditanträge zu stellen. Achten Sie darauf, dass das Portal nur eine schufaneutrale Konditionsanfrage übermittelt. Jede Bank entscheidet selbst, ob sie den Kredit bewilligt.
Kernaussagen
- Prüfen Sie das Erteilungsdatum: Die Sechs-Monats-Frist beginnt mit der gerichtlichen Restschuldbefreiung.
- Erwarten Sie keinen festen Punktesprung: Die Schufa veröffentlicht keine pauschale Score-Erhöhung nach der Löschung.
- Kontrollieren Sie weitere Einträge einzeln: Gläubigermeldungen können anderen Regeln folgen als Informationen aus dem Insolvenzregister.
- Bewerten Sie Kreditchancen nicht nur nach dem Score: Banken prüfen auch Einkommen, Ausgaben und bestehende Verpflichtungen.
FAQ
Wann beginnt die Sechs-Monats-Frist?
Sie beginnt am Tag, an dem das Gericht die Restschuldbefreiung erteilt. Der Beginn des Insolvenzverfahrens ist dafür nicht maßgeblich.
Steigt mein Score direkt nach der Restschuldbefreiung?
Nicht zwingend. Die Schufa gibt an, den Eintrag nach sechs Monaten zu löschen; eine bestimmte Punktzahl oder ein genauer Zeitpunkt für den anschließenden Anstieg ist nicht festgelegt.
Kann ich nach der Löschung sofort einen Kredit bekommen?
Die Löschung verbessert nicht automatisch die Kreditentscheidung. Die Bank prüft zusätzlich, ob Einkommen und laufende Ausgaben eine Rückzahlung der Raten erwarten lassen.
Was kann ich tun, wenn der Eintrag nach sechs Monaten noch vorhanden ist?
Prüfen Sie das Erteilungsdatum in Ihrer Datenkopie und bitten Sie die Schufa schriftlich um Löschung. Fügen Sie den gerichtlichen Beschluss bei und wenden Sie sich bei einer Ablehnung an eine Verbraucherberatung.