Ich verdiene monatlich 1.500 Euro netto und habe nach Miete, Strom, Versicherungen und anderen laufenden Kosten etwa 350 Euro übrig. Für eine neue Heizung brauche ich ungefähr 5.000 Euro, die ich nicht angespart habe. Ich möchte den Betrag über einen Ratenkredit finanzieren und in drei Jahren zurückzahlen.
Kann ich mit meinem Einkommen überhaupt einen Kredit über 5.000 Euro bekommen, und mit welcher monatlichen Rate muss ich rechnen? Wie bewerten Banken mein Budget und welche Rolle spielen die Laufzeit und der Zinssatz?
 Redaktion KreditzentraleAntwort der RedaktionStand 19.10.2026
Wer 1.500 Euro netto verdient, möchte vor einem Kreditantrag wissen, welche Rate zum eigenen Budget passt und welche Kreditsumme daraus entstehen könnte. Aus dem Einkommen allein lässt sich keine feste Kreditsumme berechnen. Entscheidend ist, wie viel Geld nach Miete, laufenden Kosten und bestehenden Schulden für die Rückzahlung übrig bleibt.
Bei der Kreditprüfung zählt nicht nur das Nettoeinkommen. Die Bank betrachtet auch Ihre Einnahmen und Ausgaben.
Kurze Antwort
Bei 1.500 Euro netto gibt es keine allgemeingültige Kreditsumme und keine gesetzliche Mindesteinkommensgrenze für einen normalen Ratenkredit. Pauschale Faustregeln für eine Kreditrate sind keine verbindliche Vorgabe und sagen nichts darüber aus, ob eine Rate zu Ihrem Haushalt passt. Die Bank prüft Ihre Einnahmen, Ausgaben und Kreditwürdigkeit. Wie viel Kredit infrage kommt, hängt deshalb davon ab, wie viel Geld in Ihrem Budget frei ist, wie lange Sie den Kredit zurückzahlen, wie hoch der Zinssatz ist und wie die Bank Ihre Kreditwürdigkeit bewertet.
Bevor Sie einen Antrag stellen, prüfen Sie, wie viel Sie nach allen Fixkosten für eine Rate aufbringen können. Anschließend können Sie über den Kreditvergleich von smava mit einer Schufa-neutralen Anfrage sehen, welche Banken Ihnen zu welchen Konditionen einen Ratenkredit anbieten.
Was die Regeln für einen Ratenkredit vorgeben
Banken müssen vor dem Abschluss eines Verbraucherdarlehens die Kreditwürdigkeit prüfen. Die Bank prüft, ob Sie die vereinbarten Raten voraussichtlich zurückzahlen können. Eine gesetzlich festgelegte Kreditrate als Anteil des Nettoeinkommens gibt es nicht; auch eine feste Kreditsumme für Menschen mit 1.500 Euro netto ist nicht vorgeschrieben. Die Grundlagen der Kreditwürdigkeitsprüfung erklären, warum Banken dafür die persönliche finanzielle Lage betrachten.
Die Pfändungsfreigrenze legt fest, welcher Teil des Einkommens vor einer Pfändung geschützt ist. Seit dem 1. Juli 2026 beträgt der monatliche Grundbetrag 1.587,40 Euro. Dieser Betrag schützt Einkommen vor einer Pfändung. Er entscheidet nicht darüber, ob eine Bank einen Kredit bewilligt oder ablehnt. Unterhaltspflichten verändern den pfändungsfreien Betrag; die aktuellen Pfändungsfreigrenzen und die Erklärung der Pfändungstabelle geben dazu weitere Informationen.
Worauf die Bank bei 1.500 Euro netto schaut
Die Bank stellt Ihr Einkommen den regelmäßigen Ausgaben gegenüber. Dazu zählen zum Beispiel Miete, Unterhalt, bestehende Kreditraten, Leasing. Hinzu kommen Ratenkäufe und Rückzahlungen auf Kreditkarten. Die Bank kann auch Mobilfunk- und Versicherungsverträge in die Haushaltsrechnung aufnehmen. Fahrt- oder Betreuungskosten kann sie ebenfalls berücksichtigen. Banken setzen dafür nicht alle dieselben Werte und Gewichtungen an.
Die Bank prüft auch, ob Ihr Einkommen regelmäßig eingeht und wie kreditwürdig Sie sind. Dazu gehören Angaben zu bestehenden Verpflichtungen und Informationen von Auskunfteien wie der SCHUFA. Welche Daten die SCHUFA zu Ihrer Person gespeichert hat, können Sie mit einer kostenlosen Datenkopie nach Artikel 15 der Datenschutz-Grundverordnung einsehen.
Pauschale Faustregeln zur Rate sind weder eine Bankvorgabe noch eine Empfehlung, so viel wie möglich aufzunehmen. Entscheidend ist, welche Rate nach Ihren tatsächlichen Ausgaben tragbar bleibt.
Haushaltsrechnung und Kreditkosten
Ohne Ihre Ausgaben und die konkreten Kreditkonditionen lässt sich kein verlässliches individuelles Rechenbeispiel erstellen. Die Rate muss nach den notwendigen Ausgaben noch genug Geld für einen finanziellen Puffer lassen. Die BaFin-Informationen zur Konsumfinanzierung ordnen auch die Kosten von Raten- und Kreditkartenkrediten ein.
Typische Fehler bei der Einschätzung
Ein häufiger Fehler ist, die Pfändungsfreigrenze als Kreditgrenze zu behandeln. Sie regelt den Schutz vor Pfändungen und beantwortet nicht, ob eine Bank einen Kredit vergibt. Ebenso belegt eine Faustregel zur Rate nicht, dass eine bestimmte Monatsrate für Sie tragbar ist.
Zinsen vieler Banken vergleichen und günstigen Kredit über 1.500 € finden
Unterschätzen Sie auch kleine laufende Verpflichtungen nicht
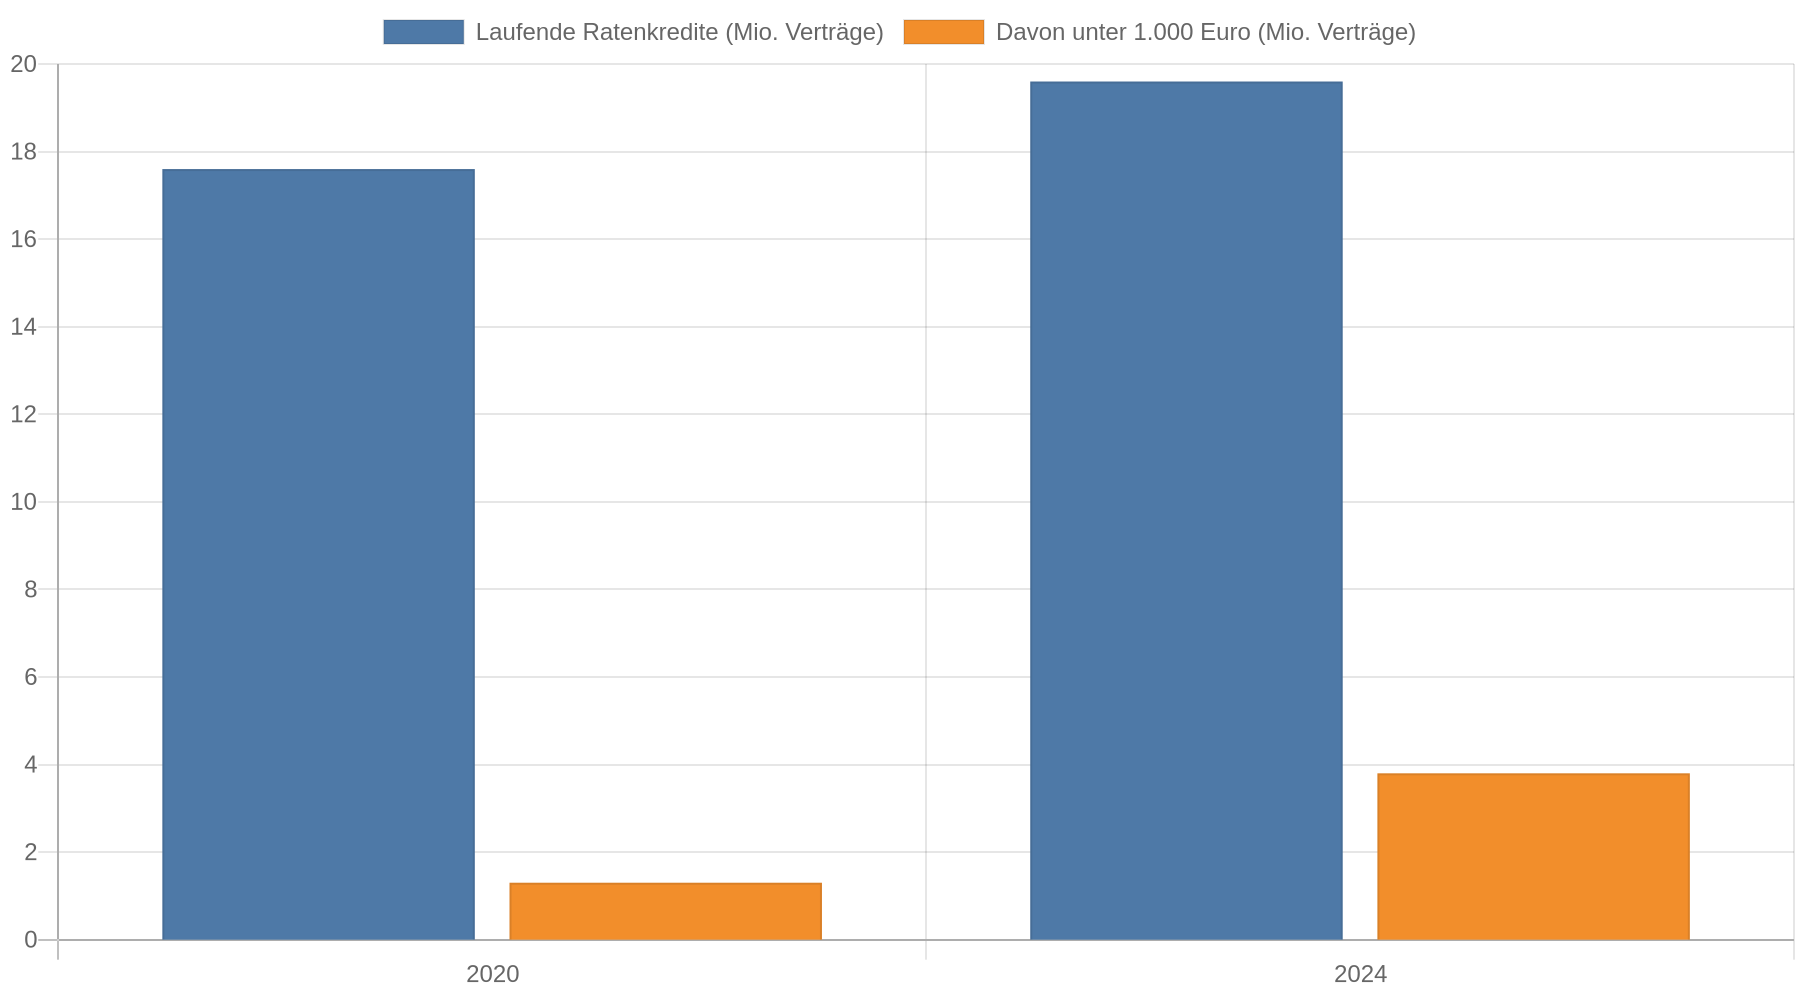 . Ratenkäufe und Kreditkartenzahlungen belasten das Budget ebenfalls. Bei Kreditkarten mit Teilzahlung können hohe Zinsen anfallen; die BaFin weist für solche Kreditkartenkredite auf effektive Jahreszinsen von bis zu 25 Prozent hin. Eine Restschuldversicherung erhöht die Kreditkosten zusätzlich. Prüfen Sie deshalb, ob sie wirklich nötig ist, und vergleichen Sie die Gesamtkosten einschließlich möglicher Zusatzleistungen.
Was Sie tun können, wenn die Bank ablehnt
Prüfen Sie zuerst Ihre monatlichen Ausgaben und offenen Verpflichtungen. Bei einem knappen Budget passt eine kleinere Kreditsumme mit einer niedrigeren Rate eher. Mit einer längeren Laufzeit sinkt die Monatsrate. Dafür zahlen Sie in der Regel insgesamt mehr Zinsen. Lassen Sie sich deshalb immer die Gesamtkosten und den effektiven Jahreszins nennen.
Für einen Vergleich können Sie ein Portal wie smava nutzen. Achten Sie darauf, dass die erste Anfrage als Konditionsanfrage für einen Angebotsvergleich übermittelt wird. Solche Anfragen dienen laut den Hinweisen zu Kreditanfragen und SCHUFA dem Vergleich und beeinflussen den SCHUFA-Score nicht. Auch smava beschreibt die erste Vergleichsstufe als Konditionsanfrage; prüfen Sie vor dem Absenden, welche Art von Anfrage tatsächlich gestellt wird. Ein Vergleich verpflichtet Sie nicht zum Abschluss eines Kredits.
Wenn die Bank Ihren Antrag ablehnt, prüfen Sie auch Ihre SCHUFA-Datenkopie auf falsche oder veraltete Einträge. Stellen Sie nicht bei vielen Banken nacheinander formelle Kreditanfragen, ohne vorher zu klären, wie diese übermittelt werden. Wenn die Rate nur mit einem sehr knappen Haushaltsbudget möglich wäre, ist es sinnvoller, den Kreditbetrag zu senken oder den Antrag aufzuschieben.
Kernaussagen
- Berechnen Sie zuerst Ihre freie Rate: Ziehen Sie Miete, laufende Verpflichtungen und einen persönlichen Puffer vom Nettoeinkommen ab.
- Behandeln Sie Faustregeln nicht als Zusage: Eine pauschale Ratenregel ist weder eine gesetzliche Grenze noch automatisch tragbar.
- Verwechseln Sie Pfändungsschutz nicht mit Kreditwürdigkeit: Die Pfändungsfreigrenze entscheidet nicht über die Kreditzusage.
- Vergleichen Sie Gesamtkosten: Zinssatz, Laufzeit und mögliche Zusatzversicherungen beeinflussen, wie teuer der Kredit wird.
- Nutzen Sie eine Konditionsanfrage für Vergleiche: Prüfen Sie vor dem Absenden, ob das Portal tatsächlich eine SCHUFA-neutrale Konditionsanfrage stellt.
FAQ
Gibt es bei 1.500 Euro netto eine feste Kreditsumme?
Nein. Die Bank berechnet die mögliche Kreditsumme anhand Ihrer Haushaltsrechnung, Kreditwürdigkeit, Laufzeit und des angebotenen Zinssatzes. Deshalb können zwei Personen mit demselben Nettoeinkommen unterschiedliche Kreditangebote bekommen.
Ist eine hohe Kreditrate bei 1.500 Euro netto realistisch?
Das hängt von Ihren Ausgaben ab. Eine pauschale Faustregel lässt Ihre Miete und andere Verpflichtungen außer Acht. Bleibt nach der Rate kaum Geld für notwendige Ausgaben oder einen Puffer übrig, ist sie für Ihr Budget zu hoch.
Verhindert die Pfändungsfreigrenze einen Kredit?
Nein. Die Pfändungsfreigrenze schützt einen Teil des Einkommens vor einer Pfändung; sie ist keine feste Kreditvergabeschwelle. Die Bank prüft unabhängig davon, ob Ihre Einnahmen und Ausgaben eine Rückzahlung erwarten lassen.
Wie kann ich meine Chancen auf einen Kredit verbessern?
Prüfen Sie Ihre Ausgaben und SCHUFA-Daten, begleichen Sie mögliche Fehler bei gespeicherten Einträgen und beantragen Sie nur eine Rate, die dauerhaft in Ihr Budget passt. Ein Vergleich über Konditionsanfragen hilft, Angebote zu prüfen, ohne dafür gleich eine formelle Kreditanfrage zu stellen.