
Wenn Sie selbstständig sind oder ein Unternehmen führen und eine Investition, eine Gründung oder den laufenden Betrieb finanzieren wollen, kommen ein öffentlich gefördertes Darlehen oder eine Bürgschaft infrage. Auch einen geförderten Kredit müssen Sie zurückzahlen. Eine Bürgschaft deckt einen Teil des Kreditausfalls der Bank ab; Sie bleiben für die Rückzahlung des Kredits verantwortlich.
Für Gründerinnen und Gründer ist der ERP-Gründerkredit StartGeld ein mögliches Beispiel: Laut den Angaben zur Erhöhung des Programms wurden der Kreditrahmen und die Obergrenze für Betriebsmittel angepasst. Beantragt wird das Darlehen über eine Bank, Sparkasse oder einen anderen Finanzierungspartner, nicht direkt bei der KfW. Die folgende Checkliste hilft, Förderweg, Finanzbedarf und Antrag vor dem ersten verbindlichen Auftrag zu klären.
1. Den passenden Förderweg auswählen
Klären Sie zuerst, wofür Sie Geld brauchen. Ein Kredit finanziert ein Vorhaben und muss zurückgezahlt werden. Bei einer Ausfallbürgschaft übernimmt eine Bürgschaftsstelle gegenüber der Bank einen Teil des Kreditausfalls. Die Bürgschaft ist kein Zuschuss; Sie müssen den Kredit trotzdem zurückzahlen.
| Finanzierungsbedarf | Möglicher Weg | Was vor dem Antrag zu klären ist |
|---|---|---|
| Gründung oder junges Unternehmen | ERP-Gründerkredit StartGeld, Programm 067 | Förderfähigkeit, Kreditbedarf, Rückzahlungsplan und Antrag vor Vorhabensbeginn |
| Kredit wird benötigt, aber Sicherheiten fehlen | Bürgschaft einer Bürgschaftsbank oder Landesbürgschaft | Zuständige Stelle im Bundesland, Kosten, Bürgschaftsquote und persönliche Verpflichtungen |
| Externe Beratung für ein kleines oder mittleres Unternehmen | Beratungsförderung, etwa ein BAFA-Zuschuss | Ob die Beratung und das Unternehmen die aktuellen Förderbedingungen erfüllen |
Klären Sie mit dem Finanzierungspartner die aktuellen Bedingungen des konkreten Programms, bevor Sie planen. Die Mitteilung zur Erhöhung des StartGelds beschreibt auch die neue Obergrenze für Betriebsmittel. Für den Kredit ist weiterhin eine Kreditanfrage nötig; die Bürgschaft unterstützt seine Besicherung, und Sie bleiben zur Rückzahlung verpflichtet.
Hier geht es zum passenden Kredit für Selbstständige
2. Vor dem Antrag: die Checkliste
Förderfähigkeit und Zeitpunkt prüfen
- Unternehmensalter und Tätigkeit prüfen. Beim StartGeld muss die Geschäftstätigkeit laut den verfügbaren Programminformationen innerhalb der ersten fünf Jahre liegen. Als Beginn zählt dort der Zeitpunkt, an dem das Unternehmen erstmals Umsatz erzielt.
- Unternehmensgröße abgleichen. Für das StartGeld gilt laut derselben Quelle als kleines Unternehmen ein Betrieb mit weniger als 50 Beschäftigten und höchstens 10 Millionen Euro Jahresumsatz oder höchstens 10 Millionen Euro Jahresbilanzsumme.
- Eigene Rolle im Betrieb belegen. Fachliche und kaufmännische Eignung, aktive Leitung und ausreichender unternehmerischer Einfluss gehören zu den genannten Anforderungen. Eine Gewerbeanmeldung allein belegt diese Voraussetzungen nicht.
- Noch nichts verbindlich beginnen. Stellen Sie den Antrag über den Finanzierungspartner, bevor Sie das geförderte Vorhaben starten. Eine verbindliche Bestellung, ein unterschriebener Kaufvertrag oder eine Anzahlung kann die Förderfähigkeit gefährden. Wenn Sie bereits etwas beauftragt haben, klären Sie den Einzelfall vor dem Antrag.
- Ausgeschlossene Zwecke streichen. Beim StartGeld sind Umschuldungen und die nachträgliche Finanzierung bereits begonnener oder abgeschlossener Vorhaben ausgeschlossen.
Jedes Programm hat eigene Förderbedingungen. Beim StartGeld nennt der Programmratgeber zum ERP-Gründerkredit unter anderem Investitionen in Maschinen, Fahrzeuge und Betriebsausstattung sowie Betriebsmittel wie Personal, Miete, Marketing und Leasingraten. Für Betriebsmittel gilt eine eigene Obergrenze.
Kapitalbedarf nachvollziehbar berechnen
- Alle Investitionen erfassen. Halten Sie fest, welche Anschaffungen das Vorhaben benötigt, und ordnen Sie Angebote oder Kostenschätzungen den einzelnen Posten zu.
- Gründungs- und Anlaufkosten ergänzen. Berücksichtigen Sie Kosten, die vor den ersten stabilen Einnahmen anfallen.
- Liquiditätspuffer aus dem Liquiditätsplan ableiten. Rechnen Sie Fixkosten und private Entnahmen für die Zeit bis zum erwarteten Break-even ein. Der Break-even ist erreicht, wenn die Einnahmen die laufenden Kosten decken. Ohne Planung für jeden Monat wird der Finanzbedarf leicht zu niedrig angesetzt. Der Aufbau eines Kapitalbedarfsplans erläutert, warum dieser Puffer häufig zu knapp ausfällt.
- Kreditsumme und Zweck getrennt ausweisen. Zeigen Sie, welcher Teil auf Investitionen und welcher auf Betriebsmittel entfällt. Beim StartGeld gilt eine Obergrenze für Betriebsmittel.
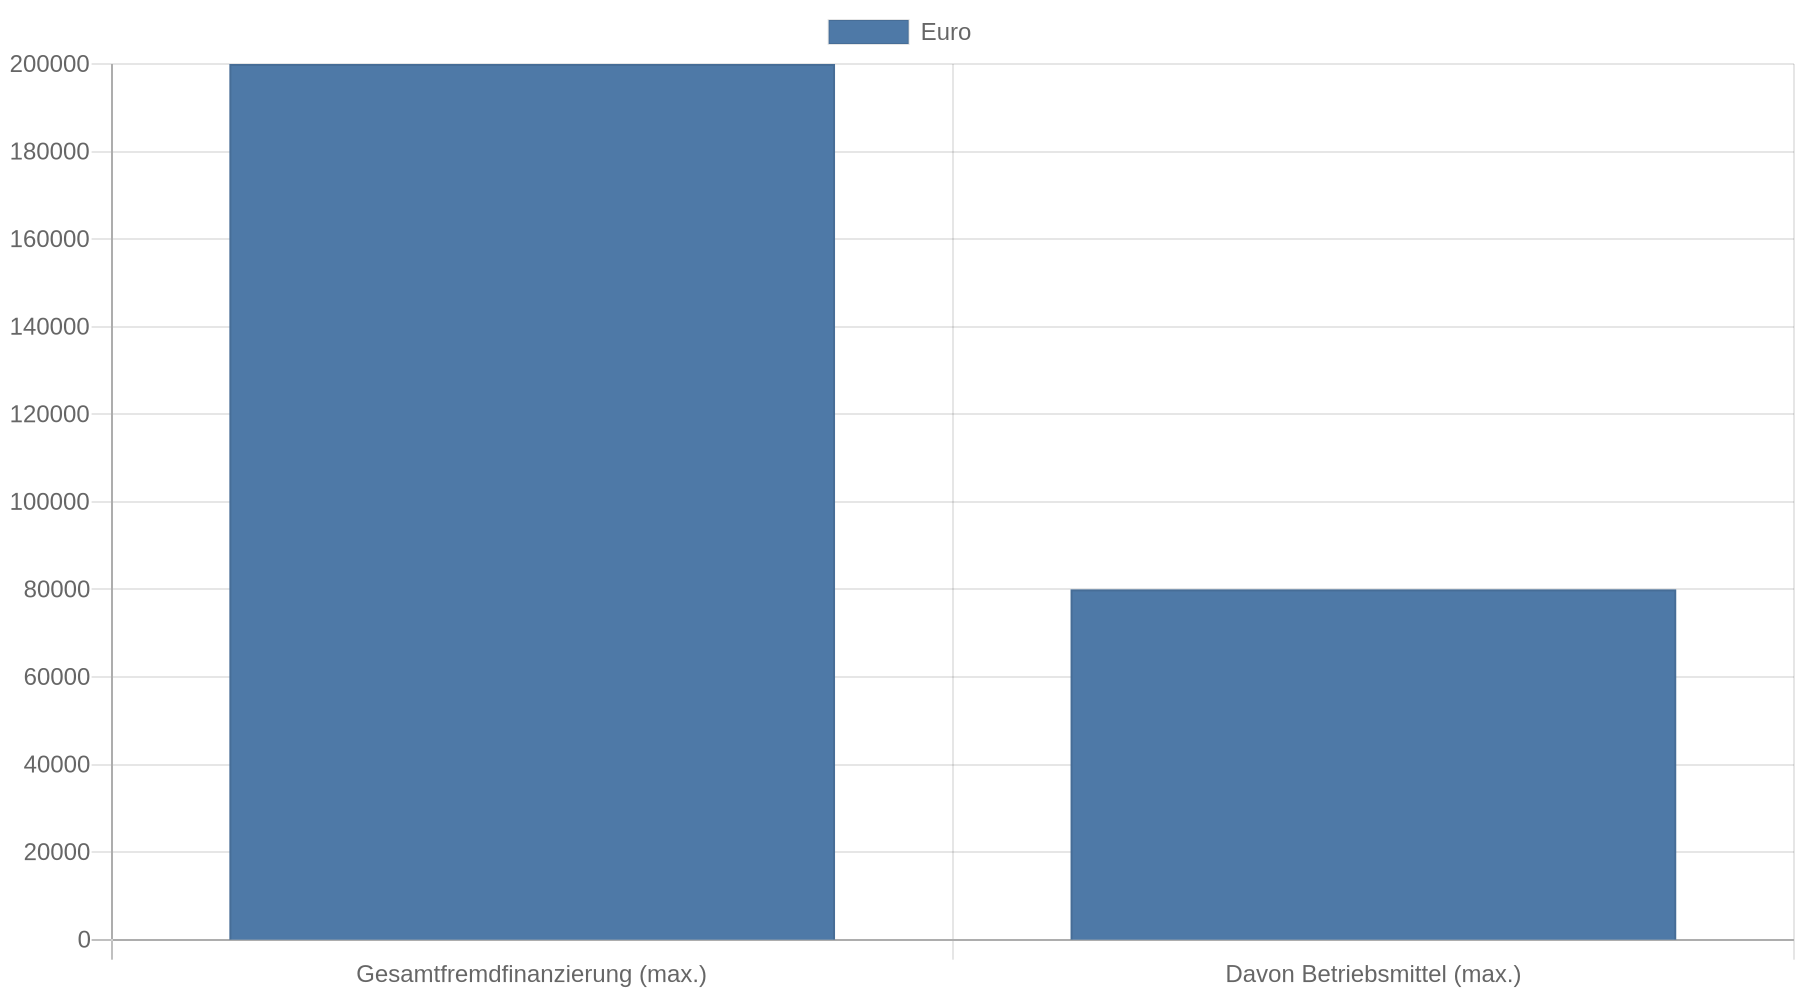
Ein gut nachvollziehbarer Kapitalbedarfsplan hilft auch bei der Prüfung, ob Sie den Kredit zurückzahlen können. Laut den Programminformationen prüft der Finanzierungspartner unter anderem Ihr Geschäftsmodell, Ihre Bonität (Kreditwürdigkeit), Ihre Sicherheiten und ob Ihr Betrieb genug Geld für Zins und Tilgung erwirtschaftet.
Unterlagen für das Bankgespräch zusammenstellen
Der Finanzierungspartner sagt Ihnen, welche Unterlagen Sie genau brauchen. Stellen Sie sie geordnet zusammen, damit der Geldbedarf, Ihre Geschäftsidee und die geplante Rückzahlung verständlich sind:
- Businessplan oder Beschreibung des Vorhabens mit Zielgruppe, Angebot und Vertriebsweg
- Kapitalbedarfsplan mit Investitionen, Gründungskosten und Liquiditätspuffer
- Umsatz-, Kosten- und Liquiditätsplanung mit den erwarteten Kreditraten
- Angebote, Kostenvoranschläge oder andere Belege zu den geplanten Ausgaben
- Nachweise zur fachlichen und kaufmännischen Erfahrung sowie zu Ihrer Rolle im Unternehmen
- Angaben zu bestehenden Krediten, Sicherheiten und möglichen persönlichen Verpflichtungen
Wenn Sie bereits ein Unternehmen führen, legen Sie auch die tatsächlichen Geschäftszahlen vor, sofern der Finanzierungspartner sie verlangt. Fragen Sie vorher, für welchen Zeitraum und in welchem Format er die Zahlen braucht.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
3. Im Bankgespräch: Kosten und Verpflichtungen abgleichen
Bei einer KfW-Haftungsfreistellung übernimmt die KfW einen Teil des Kreditrisikos gegenüber dem Finanzierungspartner. Beim StartGeld werden laut den verfügbaren Programminformationen 80 Prozent des Kreditrisikos abgesichert. Daraus entsteht weder ein Anspruch auf Bewilligung noch eine Entlastung von der Rückzahlung des Darlehens.
Prüfen Sie deshalb vor der Unterschrift den gesamten Vertrag. Beim StartGeld sind laut den Programminformationen Laufzeiten bis zu fünf Jahren mit höchstens einem tilgungsfreien Anlaufjahr oder bis zu zehn Jahren mit höchstens zwei tilgungsfreien Anlaufjahren vorgesehen. Die Mindestlaufzeit beträgt zwei Jahre. Der Zinssatz wird demnach am Tag der Zusage festgelegt und bleibt über die Laufzeit gebunden. Die konkreten Konditionen müssen Sie zum Antragszeitpunkt beim Finanzierungspartner erfragen.
Klären Sie außerdem, wann Sie das Geld tatsächlich benötigen. Für das StartGeld wird eine Abruffrist von zwölf Monaten nach Zusage genannt. Ab sechs Monaten und zwei Bankarbeitstagen nach der Zusage fällt auf nicht abgerufene Beträge eine Bereitstellungsprovision von 0,15 Prozent pro Monat an. Ein zu früher Abruf kann unnötige Zinskosten verursachen; ein zu später Abruf kann die Provision auslösen.
Fragen Sie auch ausdrücklich nach persönlichen Sicherheiten. Bei einer GmbH oder UG schließen beschränkte Haftung und öffentliche Risikoabsicherung eine persönliche Mithaftung nicht automatisch aus. Die Hausbank kann Mitverpflichtungen der beteiligten natürlichen Personen verlangen. Lassen Sie sich erklären, wer den Vertrag unterschreibt und in welcher Höhe jede Person haftet.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
4. Wenn Sicherheiten fehlen: Bürgschaft separat prüfen
Wenn die Bank den Kredit grundsätzlich mitträgt, aber Sicherheiten fehlen, kann eine Bürgschaftsbank oder eine Landesbürgschaft infrage kommen. Die konkreten Regeln unterscheiden sich nach Bundesland und Programm. Für Nordrhein-Westfalen nennt eine Programminformation eine Bürgschaft von in der Regel höchstens 80 Prozent des Kredits; im Saarland werden Ausfallbürgschaften bis zu 1,25 Millionen Euro und bis zu 80 Prozent der Kreditsumme beschrieben. Diese Beispiele gelten nicht automatisch bundesweit.
Eine Bürgschaft kommt zum Kredit hinzu und kostet extra. Fragen Sie die zuständige Stelle und Ihre Hausbank nach Bearbeitungsgebühren, laufenden Provisionen und möglichen persönlichen Bürgschaften. Verbindliche Bestellungen vor der Antragstellung können auch bei Bürgschaftsprogrammen problematisch sein. Für eine Landesbürgschaft in Nordrhein-Westfalen wird zudem eine Frist für den Abschluss des Kreditvertrags nach der Bewilligung genannt. Prüfen Sie solche Fristen im konkreten Bescheid.
Kernaussagen
- Vor dem Auftrag beantragen: Verbindliche Bestellungen, Kaufverträge oder Anzahlungen vor der zulässigen Antragstellung können die Förderung gefährden.
- Den Bedarf vollständig kalkulieren: Planen Sie neben Investitionen auch Gründungskosten, laufende Ausgaben und private Entnahmen bis zum Break-even ein.
- Kredit und Bürgschaft unterscheiden: Beide Wege bleiben mit Rückzahlungspflichten verbunden; eine Bürgschaft sichert einen Teil des Bankrisikos ab.
- Vertrag und Abruf genau prüfen: Laufzeit und tilgungsfreie Zeit beeinflussen die Gesamtbelastung. Das gilt auch für persönliche Haftung und Bereitstellungsprovision.
- Konditionen aktuell bestätigen lassen: Vor allem beim StartGeld sollten Sie Kreditrahmen, Förderfähigkeit und Zinssatz mit dem Finanzierungspartner für den konkreten Antrag abgleichen.
FAQ
Muss ich für das StartGeld Eigenkapital mitbringen?
Die verfügbaren Programminformationen nennen keine Pflicht zur Bereitstellung von Eigenkapital. Das bedeutet nicht, dass Eigenmittel für die Kreditentscheidung bedeutungslos sind: Der Finanzierungspartner prüft das Vorhaben und die Rückzahlungsfähigkeit. Fragen Sie, wie Ihre konkrete Finanzierung bewertet wird.
Kann ich den Kredit direkt bei der KfW beantragen?
Beim ERP-Gründerkredit StartGeld läuft der Antrag über eine Bank, Sparkasse oder einen anderen Finanzierungspartner. Die KfW zahlt den Kredit nicht direkt an das Unternehmen aus. Vereinbaren Sie deshalb zuerst ein Gespräch mit einem Finanzierungspartner und klären Sie dort die Unterlagen.
Was passiert, wenn ich schon eine Bestellung ausgelöst habe?
Eine verbindliche Bestellung, ein Kaufvertrag oder eine Anzahlung vor der zulässigen Antragstellung kann die Förderfähigkeit gefährden. Ob das Vorhaben bereits als begonnen gilt, hängt vom Einzelfall ab. Legen Sie den Vorgang offen und fragen Sie den Finanzierungspartner, bevor Sie den Antrag weiterverfolgen.
Verringert eine Bürgschaft meine Schulden?
Nein. Eine Bürgschaft deckt gegenüber der Bank einen Teil des Ausfallrisikos ab. Der Kreditnehmer bleibt grundsätzlich zur Rückzahlung des gesamten Darlehens verpflichtet; zusätzlich können Gebühren und persönliche Bürgschaften anfallen.
Kann ich mit dem StartGeld einen alten Kredit ablösen?
Umschuldungen sind laut den Programminformationen vom StartGeld ausgeschlossen. Auch bereits begonnene oder abgeschlossene Vorhaben lassen sich damit nicht nachträglich finanzieren. Lassen Sie einen bestehenden Kredit daher nicht in die Planung einfließen, ohne die Förderfähigkeit ausdrücklich zu klären.