Wir wollen unser Haus energetisch sanieren und dabei auch die Heizung ersetzen. Für eine Wärmepumpe haben wir ein Angebot über 20.000 Euro. Der Zuschuss von der KfW dürfte 9.000 Euro betragen, eigene Ersparnisse bringen wir 4.000 Euro ein. Es fehlen also 7.000 Euro.
Wie können wir diesen Betrag finanzieren? Ist ein KfW-Ergänzungskredit sinnvoll oder ein günstiger Bankkredit? Und welche Prüfungen und Bedingungen kommen auf uns zu, wenn wir den Kredit beantragen?
 Redaktion KreditzentraleAntwort der RedaktionStand 16.10.2026
Der Einbau einer Wärmepumpe kostet je nach Gebäude und Anlage viel. Reichen Ihre Ersparnisse und die Förderung nicht aus, kann ein Kredit den fehlenden Betrag finanzieren. Ja: Dafür kommen ein KfW-Ergänzungskredit oder ein Bankkredit infrage.
Welche Lösung passt, hängt davon ab, wie viel Geld Ihnen fehlt, ob die Förderung zugesagt ist und welche Bedingungen die Bank anbietet.
Kurze Antwort
Ja, Sie können eine Wärmepumpe mit einem Kredit finanzieren. Der KfW-Ergänzungskredit kann förderfähige Kosten ergänzend finanzieren; Voraussetzung ist eine Zusage für den KfW-Zuschuss. Alternativ können Sie bei einer Bank einen Modernisierungs- oder Ratenkredit beantragen. Die Bank prüft Ihre Zahlungsfähigkeit, und für jeden Kredit zahlen Sie Zinsen. Die Förderung hängt davon ab, ob die Anlage und der Einbau die geltenden Bedingungen erfüllen.
Prüfen Sie zuerst, ob die KfW den Zuschuss verbindlich zusagt. Für den Restbetrag vergleichen Sie dann mit einer Schufa-neutralen Anfrage über den Kreditvergleich von smava die Ratenkredit-Angebote verschiedener Banken.
Welche Förderung den Kredit ergänzen kann
Für Wohngebäude beträgt die Grundförderung der KfW seit dem 21. Juli 2026 30 Prozent der förderfähigen Kosten. Für die erste Wohneinheit gilt dabei eine
Hier geht es zum passenden Modernisierungskredit
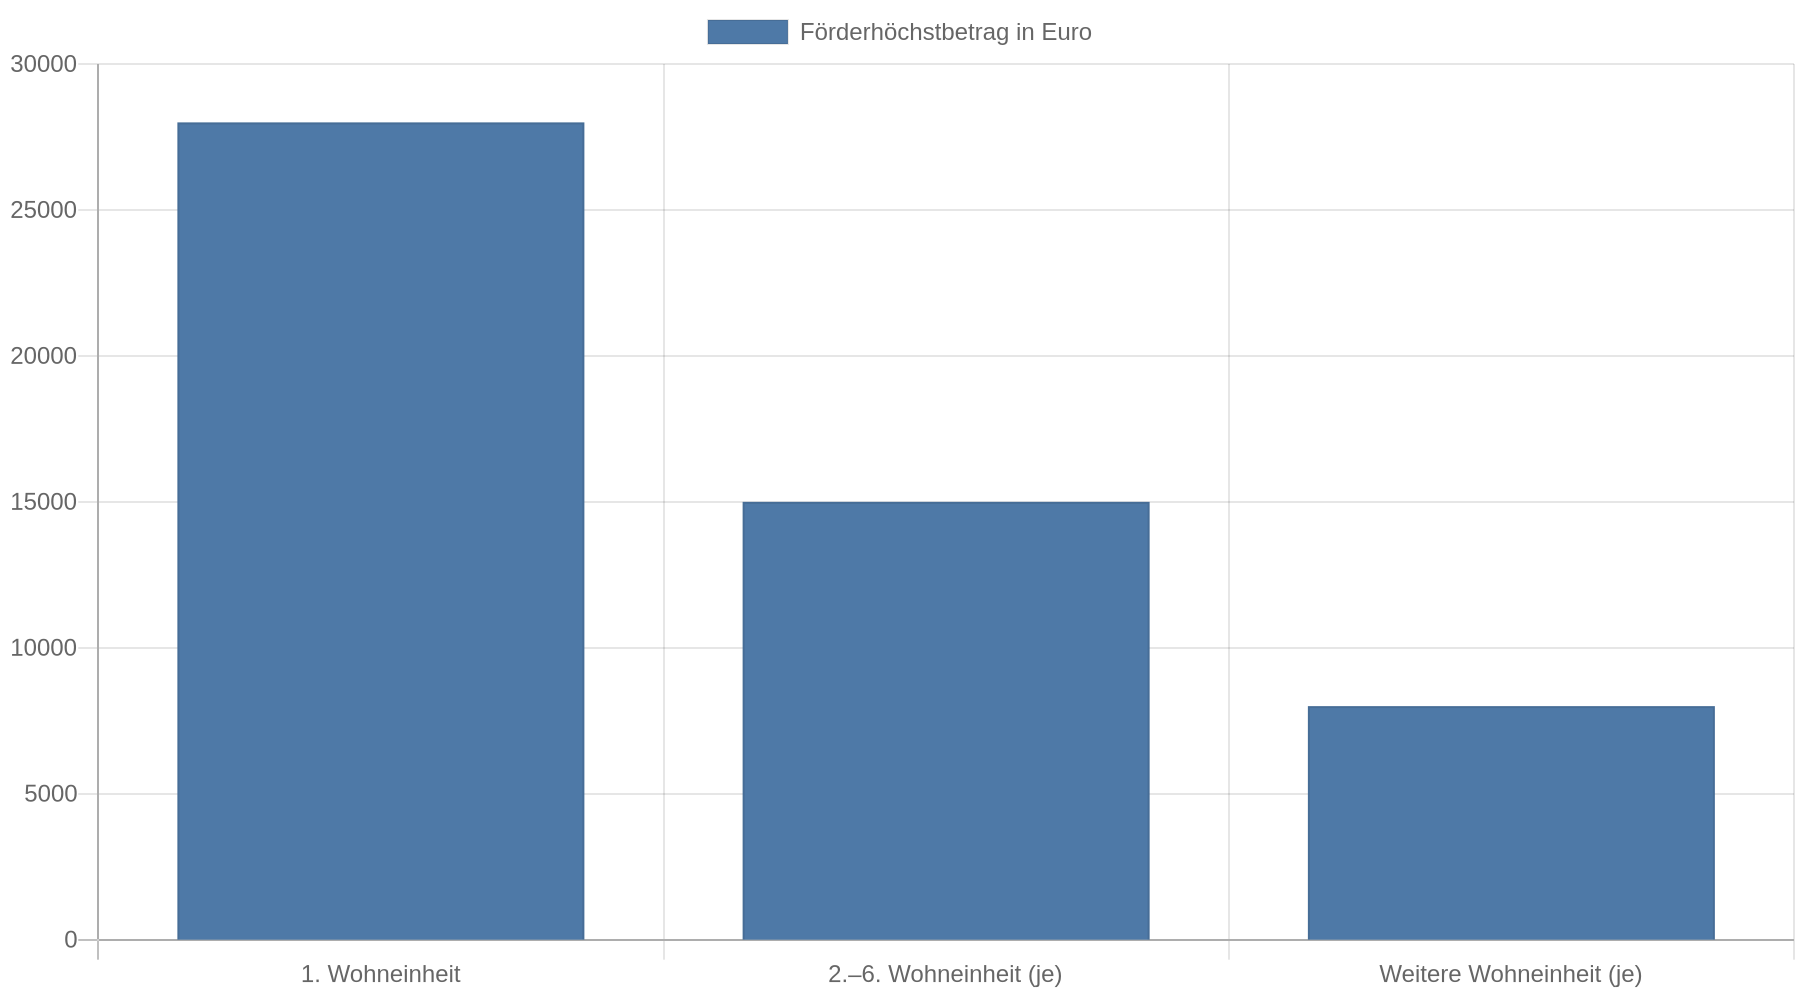 Höchstgrenze für die berücksichtigten Kosten. Selbstnutzende Eigentümerinnen und Eigentümer können unter bestimmten Voraussetzungen
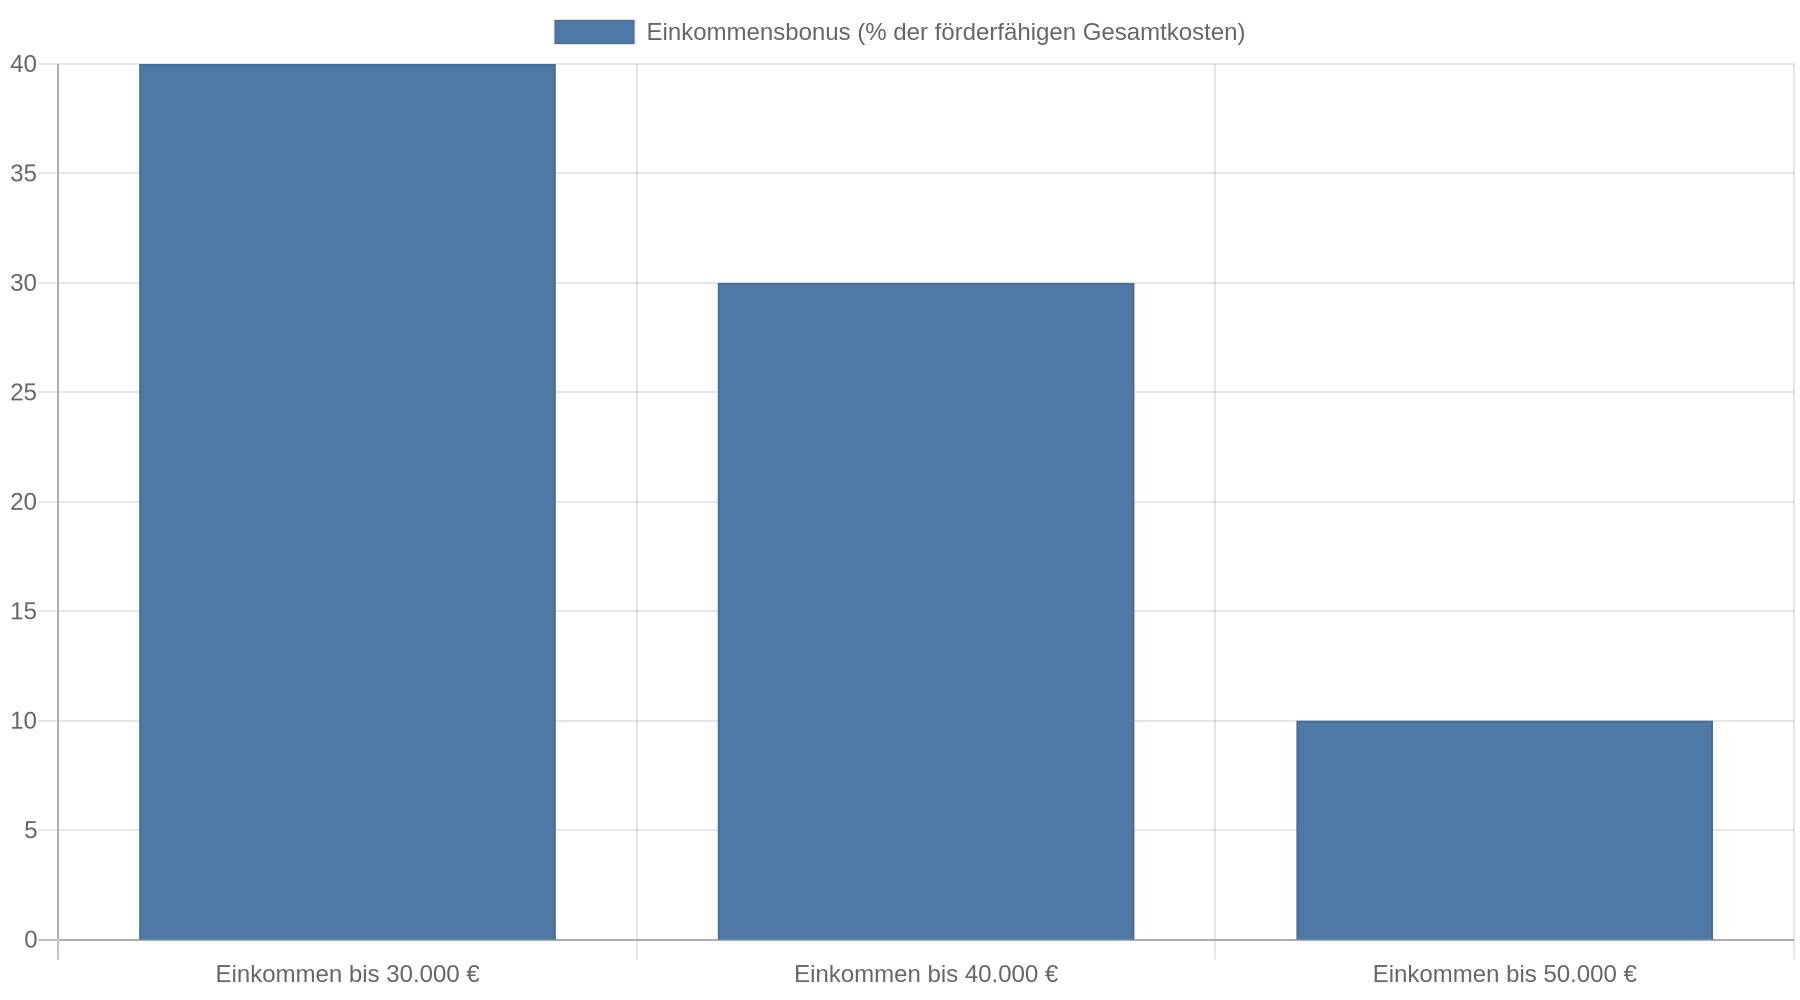 zusätzliche Boni erhalten, etwa abhängig vom Haushaltseinkommen oder für den Austausch einer alten Heizung. Wie hoch Ihr Zuschuss ausfällt, hängt von Ihrer Situation und den geltenden Förderbedingungen ab. Einen Rechtsanspruch auf den Zuschuss gibt es nicht; die Förderung ist an verfügbare Bundesmittel gebunden. Die KfW erläutert die geltenden Förderbedingungen.
Der KfW-Ergänzungskredit setzt eine Förderzusage für den Zuschuss voraus. Selbstnutzende Eigentümerinnen und Eigentümer können unter den geltenden Bedingungen einen vergünstigten Zinssatz erhalten. Beantragt wird der Kredit über die eigene Bank; er kann nur Kosten abdecken, die in der Förderzusage stehen. Die genauen Zinsen und Bedingungen finden Sie im aktuellen Kreditangebot Ihrer Bank.
Mit einem Bankkredit finanzieren Sie den Betrag, der nach Zuschuss und eigenen Mitteln noch fehlt. Ein Bankkredit verändert die Höhe des Zuschusses nicht. Allerdings sind Kreditzinsen nicht förderfähige Kosten. Für dieselbe Maßnahme dürfen Sie außerdem nicht zugleich die BEG-Förderung und die steuerliche Förderung beanspruchen. BEG steht für Bundesförderung für effiziente Gebäude.
Was Banken bei Ihrem Kreditantrag prüfen
Banken prüfen, ob Sie die Monatsraten voraussichtlich bezahlen können. Dazu betrachten sie vor allem regelmäßige Einnahmen, feste Ausgaben und Ihre bisherige Zahlungsmoral. Sie können auch Daten der Schufa heranziehen, einer Auskunftei, die Informationen zur Kreditwürdigkeit speichert. Jede Bank entscheidet, welche Unterlagen sie verlangt und welche Bedingungen sie anbietet. Die Hinweise des ADAC zur Kreditaufnahme erklären, worauf Sie bei Angeboten achten sollten.
Zinsen vieler Banken vergleichen und günstigen Modernisierungskredit finden
Vergleichen Sie den effektiven Jahreszins, der die jährlichen Kreditkosten vergleichbar macht, die Gesamtkosten und die Möglichkeit kostenloser Sondertilgungen. Bei einer längeren Laufzeit sinkt die Monatsrate, aber die gesamten Zinskosten steigen in der Regel. Prüfen Sie daher, ob die Rate auch zusammen mit Strom-, Wartungs- und anderen laufenden Hauskosten in Ihr monatliches Budget passt. Für die Wartung einer Wärmepumpe nennt die Verbraucherzentrale etwa 150 bis 300 Euro pro Jahr.
Ein Portal wie smava kann Ihnen beim Kreditvergleich Angebote mehrerer Banken zeigen. Achten Sie darauf, dass die erste Abfrage als Konditionsanfrage gestellt wird: Sie dient dem Angebotsvergleich und soll schufaneutral sein. Eine verbindliche Kreditanfrage erfolgt erst, wenn Sie einen Kredit beantragen. smava bezeichnet seinen Vergleich als Schufa-neutral; prüfen Sie vor dem Absenden, welche Art von Anfrage das Portal für Ihren konkreten Vergleich verwendet.
Rechenbeispiel: Zuschuss und Kredit für eine Wärmepumpe
Das folgende Beispiel orientiert sich an einem Zuschussbeispiel des ADAC. Es zeigt, wie viel Kredit nach dem Zuschuss noch nötig sein kann. Der Kreditbetrag und die Monatsrate hängen in der Praxis auch davon ab, wie viel Eigenkapital Sie einsetzen und welche Zinsen die Bank verlangt.
Wie hoch der Zuschuss ausfällt und welcher Betrag anschließend zu finanzieren ist, hängt von den geltenden Förderbedingungen und Ihrer Situation ab. Weitere Informationen bietet das Förderbeispiel für eine Wärmepumpe.
Modernisierungskredit kostenlos und Schufa-neutral anfragen
Die monatliche Rate und die Gesamtkosten ergeben sich aus dem Kreditbetrag, dem Zinssatz, der Laufzeit und den Vertragsbedingungen. Lassen Sie sich dafür ein konkretes Angebot erstellen.
Typische Fehler bei der Finanzierung
Ein häufiger Fehler: Sie erteilen den Auftrag oder beginnen mit den Arbeiten, bevor Sie den Förderantrag gestellt haben. Die Förderung muss vor Maßnahmenbeginn beantragt werden. In der Praxis wird der Vertrag mit dem Fachbetrieb deshalb an die Förderzusage geknüpft, etwa durch eine aufschiebende oder auflösende Bedingung. Prüfen Sie die aktuellen Schritte im KfW-Portal zur Heizungsförderung.
Verlassen Sie sich außerdem nicht auf einen Zuschuss, bevor die KfW ihn zugesagt hat. Ob und wie viel Förderung Sie erhalten, hängt unter anderem von der Anlage, den Kosten und Ihrer persönlichen Situation ab. Bei Luft-Wasser-Wärmepumpen gelten beispielsweise Vorgaben zur Geräuschemission des Außengeräts. Wer die Förderzusage erhält, muss die Maßnahme innerhalb von 36 Monaten umsetzen und anschließend die nötigen Nachweise fristgerecht einreichen.
Vergleichen Sie nicht nur die Monatsrate. Prüfen Sie den effektiven Jahreszins, die Gesamtsumme aller Raten und mögliche Kosten für Sondertilgungen. Berücksichtigen Sie auch laufende Ausgaben wie Strom und Wartung, damit die Kreditrate nicht zu knapp kalkuliert ist.
Wenn die Finanzierung zunächst nicht klappt
Beantragen Sie nicht sofort mehrere Kredite. Erstellen Sie zuerst eine Haushaltsrechnung mit Nettoeinkommen, festen Ausgaben und einer tragbaren Monatsrate. Fragen Sie anschließend bei Ihrer Hausbank nach dem KfW-Ergänzungskredit, wenn Sie eine Förderzusage haben. Für den darüber hinausgehenden Betrag können Sie Angebote für einen Modernisierungs- oder Ratenkredit vergleichen.
Ist die Rate zu hoch, senken Sie den benötigten Kreditbetrag durch mehr Eigenmittel oder prüfen Sie, ob sich die Arbeiten sinnvoll aufteilen lassen. Eine längere Laufzeit verringert die Monatsrate, erhöht aber die Gesamtkosten des Kredits. Wenn eine Bank ablehnt, fragen Sie nach dem konkreten Grund und vergleichen Sie die Schufa-Auskunft mit Ihren Unterlagen. Eine Kreditanfrage sollten Sie erst stellen, wenn Sie die Konditionen des Angebots geprüft haben.
Kernaussagen
- Prüfen Sie zuerst den Zuschuss: Seit dem 21. Juli 2026 beträgt die KfW-Grundförderung 30 Prozent der förderfähigen Kosten. Für die erste Wohneinheit gilt eine Höchstgrenze für die berücksichtigten Kosten.
- Fragen Sie nach dem Ergänzungskredit: Mit einer KfW-Zuschusszusage kann der Ergänzungskredit förderfähige Kosten ergänzend finanzieren.
- Vergleichen Sie die Gesamtkosten: Effektiver Jahreszins, Laufzeit und Sondertilgungsmöglichkeiten bestimmen, wie teuer der Kredit wird.
- Stellen Sie den Förderantrag rechtzeitig: Beginnen Sie die Maßnahme erst, wenn die Förderbedingungen erfüllt sind und die nötige Zusage vorliegt.
- Planen Sie die laufenden Kosten ein: Strom und Wartung kommen zur Kreditrate hinzu.
FAQ
Kann ich den KfW-Zuschuss auch erhalten, wenn ich die Wärmepumpe mit einem Bankkredit bezahle?
Ja. Die Zuschussförderung hängt nicht davon ab, ob Sie den verbleibenden Betrag aus Ersparnissen oder mit einem Bankkredit bezahlen. Entscheidend sind die Förderbedingungen und eine rechtzeitige Antragstellung.
Muss ich den KfW-Ergänzungskredit über meine Hausbank beantragen?
Ja, der Ergänzungskredit wird über eine Bank beantragt. Dafür benötigen Sie eine Zusage für den KfW-Zuschuss; der Kredit kann nur die Kosten abdecken, die in der Förderzusage stehen.
Ist eine Kreditanfrage über smava Schufa-neutral?
smava bezeichnet seinen Kreditvergleich als Schufa-neutral. Achten Sie beim Vergleich darauf, dass zunächst eine Konditionsanfrage und keine verbindliche Kreditanfrage gestellt wird, und prüfen Sie die Angaben, bevor Sie den Antrag absenden.
Kann ich Förderung und Steuerermäßigung für dieselbe Wärmepumpe kombinieren?
Nein. Für dieselbe Maßnahme können Sie die BEG-Förderung und die steuerliche Förderung nicht miteinander kombinieren. Vergleichen Sie die Möglichkeiten, bevor Sie den Förderantrag stellen.