
Wenn Sie in Deutschland selbstständig sind und Geld für eine Gründung, eine Übernahme oder laufende Geschäftsausgaben brauchen, richtet sich die passende Finanzierung vor allem nach dem Verwendungszweck, dem Alter Ihres Unternehmens und der benötigten Summe. Eine „Kreditzentrale“ ist meist ein Vergleichsportal oder Kreditvermittler. Sie ist kein eigenes Kreditmodell. Förderdarlehen wie den KfW-Gründerkredit StartGeld beantragen Sie über eine Bank oder einen anderen Finanzierungspartner.
Für einen jungen Betrieb mit überschaubarem Finanzierungsbedarf kommt das StartGeld infrage. Bei einer größeren Gründung oder einer Unternehmensnachfolge passt möglicherweise Programm 077. Für etablierte Selbstständige kommen die KfW-KMU-Programme oder ein gewöhnlicher Geschäftskredit infrage. Geschäftskredite und private Ratenkredite haben unterschiedliche Bedingungen. Deshalb lassen sich Zinssätze aus privaten Kreditvergleichen nicht ohne Weiteres auf eine betriebliche Finanzierung übertragen.
Welches Kreditmodell zu Ihrem Vorhaben passt
| Kreditmodell | Passt vor allem, wenn … | Umfang und wichtige Bedingung |
|---|---|---|
| KfW StartGeld (067) | Sie gründen, übernehmen oder festigen ein junges Unternehmen | Bis zu 200.000 Euro je Vorhaben; davon höchstens 80.000 Euro für Betriebsmittel |
| ERP-Förderkredit Gründung und Nachfolge (077) | Sie für Gründung oder Nachfolge einen größeren Finanzierungsbedarf haben | Bis zu 500.000 Euro je Antragsteller, höchstens 35 Prozent der förderfähigen Kosten |
| ERP-Förderkredit KMU (365/366) | Ihr Unternehmen bereits etabliert ist und Sie eine größere Investition oder Betriebsmittel finanzieren | Für größere Finanzierungen; Programm 366 setzt laut vorliegender Programmbeschreibung zwei Jahresabschlüsse voraus |
| Bank-Geschäftskredit | Sie eine Finanzierung außerhalb eines Förderprogramms suchen | Bank legt Kreditprüfung und Konditionen fest; Angebote anhand des effektiven Jahreszinses und der Gesamtkosten vergleichen |
| Privater Ratenkredit | Sie private Ausgaben finanzieren, etwa einen persönlichen Anschaffungsbedarf | Verbraucherkredit; Konditionen und Regeln sind nicht automatisch auf betriebliche Kredite übertragbar |
Die KfW-Übersicht zu Förderkrediten fasst die Programme und ihre Konditionen zusammen. Nutzen Sie die Tabelle zur Vorauswahl. Die Bank prüft außerdem Ihr Vorhaben und ob Sie den Kredit zurückzahlen können. Davon hängt ab, ob sie Ihren Antrag annimmt.
StartGeld: für Gründung und junge Betriebe
Das StartGeld richtet sich an Gründende, Freiberuflerinnen und Freiberufler sowie kleine Unternehmen, die weniger als fünf Jahre am Markt sind. Auch eine Gründung im Nebenerwerb ist eingeschlossen. Laut Programmbeschreibung beginnt die Fünfjahresfrist mit dem Zeitpunkt der ersten Umsatzerzielung, nicht mit der Gewerbeanmeldung.
Hier geht es zum passenden Kredit für Selbstständige
Der Kredit beträgt höchstens 200.000 Euro je Vorhaben. Davon dürfen bis zu 80.000 Euro für Betriebsmittel wie laufende Geschäftsausgaben eingesetzt werden. Für die Laufzeit stehen unter anderem fünf Jahre mit höchstens einem tilgungsfreien Jahr oder zehn Jahre mit höchstens zwei tilgungsfreien Jahren zur Wahl. Ein tilgungsfreies Jahr bedeutet, dass Sie in dieser Zeit noch keine Tilgung leisten; Zinsen fallen weiterhin an. Laut den zusammengefassten Programmbedingungen ist kein Eigenkapital vorgeschrieben.
Sie stellen den Antrag über eine Hausbank oder einen anderen Finanzierungspartner. Die Bank prüft unter anderem Geschäftsplan und Bonität und entscheidet, ob sie Ihren Antrag an die KfW weiterleitet. Die KfW übernimmt dabei 80 Prozent des Kreditausfallrisikos der Bank. Dadurch trägt die Bank weniger Risiko. Sie müssen den Kredit trotzdem zurückzahlen. Zur Kreditprüfung gehören auch Auskünfte bei der SCHUFA und anderen Auskunfteien.
Planen Sie, wann Sie das Geld benötigen. Nach der Zusage haben Sie eine Abruffrist von zwölf Monaten, um den Kredit abzurufen. Laut Programmbeschreibung zahlen Sie für noch nicht abgerufene Beträge ab sechs Monaten und zwei Bankarbeitstagen nach der Zusage eine Bereitstellungsprovision von 0,15 Prozent pro Monat. Wenn Sie das Geld in mehreren Teilen benötigen, vereinbaren Sie den Zeitplan vorab mit der Bank.
Programm 077: für größere Gründungen und Nachfolgen
Der ERP-Förderkredit Gründung und Nachfolge kann bis zu 500.000 Euro je Antragsteller finanzieren, allerdings höchstens 35 Prozent der förderfähigen Kosten. Eine Bürgschaftsbank übernimmt laut Programmbeschreibung eine hundertprozentige Bürgschaft; zusätzliche Sicherheiten verlangt die KfW danach nicht. Die Bürgschaft ersetzt dennoch nicht Ihre Verpflichtung, den Kredit zurückzuzahlen.
Zinsen vieler Banken vergleichen und günstigen Kredit für Selbstständige finden
Dieses Programm kommt vor allem infrage, wenn Ihr Vorhaben mehr Geld erfordert, als das StartGeld abdeckt, und Sie erklären können, wie Sie die übrigen Kosten finanzieren. Fragen Sie die Bank früh, welche Kosten in Ihrem Vorhaben förderfähig sind und welche Unterlagen sie für die Bürgschaft braucht. Die verfügbaren Angaben nennen keine allgemeinen Bürgschaftskosten. Erfragen Sie diese deshalb vor einer Zusage.
Programme 365 und 366: für etablierte Unternehmen
Die ERP-Förderkredite KMU 365 und 366 richten sich an kleine und mittlere Unternehmen sowie Freiberufler. Die Programmbeschreibung nennt Größenkriterien für Beschäftigtenzahl, Jahresumsatz und Bilanzsumme. Die Kredite ermöglichen größere Finanzierungen; beim Programm 366 können auch Betriebsmittel finanziert werden.
Programm 366 sieht eine optionale Risikoübernahme durch die KfW vor. Dafür sind laut Beschreibung zwei Jahresabschlüsse erforderlich. Es passt daher nicht zu einer Gründung ohne abgeschlossene Geschäftsjahre. Wenn Sie noch am Anfang stehen, prüfen Sie zuerst StartGeld oder Programm 077, statt Zeit in einen Antrag zu investieren, dessen Voraussetzungen Sie noch nicht erfüllen.
Was die Konditionen 2026 aussagen
Die Zinssätze hängen vom Programm, Ihrer Bonitätsklasse (der Bewertung Ihrer Kreditwürdigkeit) und dem Datum der Zusage ab. Eine veröffentlichte Konditionenübersicht mit Stand 16. Oktober 2026 nennt für das StartGeld einen effektiven Jahreszins von 5,45 bis 5,66 Prozent. Eine andere Zusammenfassung nennt für das erste Quartal 2026 eine deutlich größere Spanne von etwa 4,5 bis 8,5 Prozent. Die Angaben stammen aus unterschiedlichen Zeiträumen und weichen voneinander ab. Betrachten Sie die Zinsspannen deshalb als Orientierung, nicht als persönliche Kreditangebote.
Kredit für Selbstständige kostenlos und Schufa-neutral anfragen
Für die Programme 077, 365 und 366 nennt dieselbe Übersicht zum 16. Oktober 2026 effektive Zinsspannen von 5,43 bis 12,86 Prozent, 4,27 bis 11,76 Prozent beziehungsweise 4,24 bis 9,25 Prozent. Die Übersicht fasst die KfW-Konditionen zusammen. Auch diese Werte sind kein verbindliches Angebot für Sie.
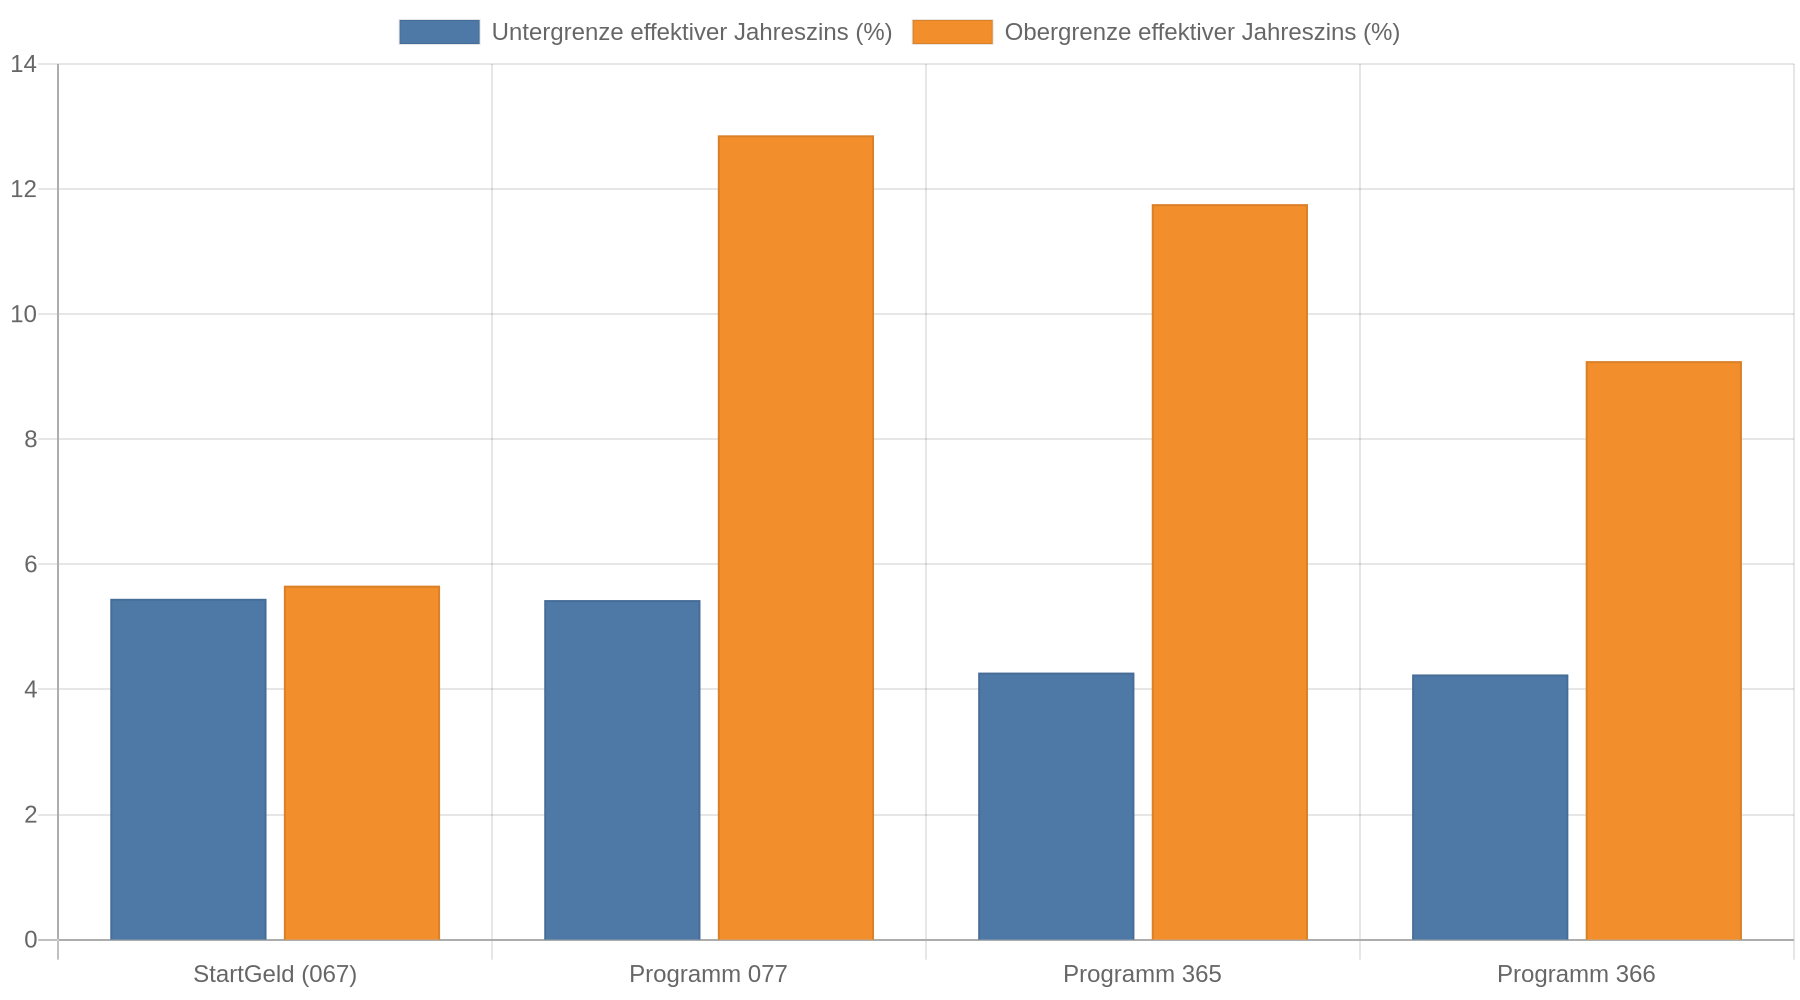 Die Bank nennt den für Sie geltenden Satz im konkreten Finanzierungsangebot.
Vergleichen Sie Angebote anhand des effektiven Jahreszinses und der gesamten Rückzahlung. Der effektive Jahreszins umfasst mehr Kreditkosten als der Sollzins allein. Prüfen Sie auch, wann Sie mit der Tilgung beginnen müssen, wie lange Sie das Geld abrufen können und ob Gebühren für nicht abgerufenes Geld anfallen. Die Angaben dazu, ob Sie beim StartGeld ohne Vorfälligkeitsentschädigung sondertilgen können, widersprechen sich. Lassen Sie sich diese Bedingung vor der Unterschrift von der Bank schriftlich bestätigen.
So wählen Sie den nächsten Schritt
Legen Sie zuerst fest, wofür und wie viel Geld Sie brauchen. Unterscheiden Sie Investitionen wie Maschinen oder Ausstattung von Betriebsmitteln wie Miete und laufenden Rechnungen. Beim StartGeld gilt für Betriebsmittel eine Grenze von 80.000 Euro
 ; Sie können also nicht den gesamten Kreditrahmen von 200.000 Euro für jede Kostenart verwenden.
Ordnen Sie dann Ihr Unternehmen zeitlich ein. Wenn Sie noch keine fünf Jahre seit dem ersten Umsatz erreicht haben, prüfen Sie StartGeld. Bei einer größeren Gründung oder Übernahme vergleichen Sie zusätzlich Programm 077. Für ein länger bestehendes Unternehmen kommen 365 oder 366 infrage; bei 366 sollten Sie zuerst klären, ob zwei Jahresabschlüsse vorliegen.
Bringen Sie zum Bankgespräch einen Geschäftsplan mit nachvollziehbaren Umsatz- und Kostenannahmen, eine Aufstellung Ihres Kapitalbedarfs und Ihre vorhandenen Finanzunterlagen mit. Die Bank prüft, ob Ihr Vorhaben wirtschaftlich tragfähig ist und ob Sie kreditwürdig sind. Ein Förderprogramm und die Risikoentlastung der Bank garantieren keine Kreditzusage. Wenn die Bank ablehnt, bitten Sie um eine schriftliche Begründung. Fragen Sie auch, ob ein anderer Finanzierungspartner Ihren Antrag prüfen kann.
Ein Vergleichsportal vermittelt möglicherweise Angebote. Die Bank muss Ihren Antrag und die Förderbedingungen trotzdem prüfen. Fragen Sie vor der Vermittlung, wer das Portal bezahlt, ob für Sie Kosten anfallen und wann Sie diese zahlen müssen. Ein privater Ratenkredit ist außerdem etwas anderes als eine betriebliche Finanzierung. Ein Zinssatz aus einem Vergleich für Privatkredite zeigt nicht, dass Sie denselben Kredit zu denselben Bedingungen für Geschäftsausgaben bekommen.
Kernaussagen
- StartGeld zuerst prüfen: Für Gründungen und junge Unternehmen kommen bis zu 200.000 Euro infrage, davon höchstens 80.000 Euro für Betriebsmittel.
- Unternehmensalter abgleichen: Die Fünfjahresfrist beim StartGeld beginnt mit dem ersten Umsatz; Programm 366 setzt laut Beschreibung zwei Jahresabschlüsse voraus.
- Zinsen als Momentaufnahme behandeln: Die veröffentlichten Zinsspannen für 2026 unterscheiden sich je nach Programm und Stichtag; ein individuelles Angebot ersetzen sie nicht.
- Bankprüfung einplanen: Die Hausbank oder der Finanzierungspartner prüft Bonität und Vorhaben; die KfW-Risikoentlastung nimmt Ihnen die Rückzahlungspflicht nicht ab.
- Kreditarten trennen: Ein privater Ratenkredit und ein Geschäftskredit haben unterschiedliche Zwecke und Bedingungen; vergleichen Sie keine Zinssätze, ohne die Kreditart zu prüfen.
FAQ
Kann ich StartGeld auch für eine nebenberufliche Selbstständigkeit beantragen?
Ja. Die Programmbeschreibung schließt Gründungen im Nebenerwerb ein. Entscheidend bleiben die übrigen Fördervoraussetzungen und die Prüfung durch den Finanzierungspartner.
Bekomme ich StartGeld direkt von der KfW?
Nein. Sie beantragen den Kredit über eine Hausbank oder einen anderen Finanzierungspartner. Dieser prüft Ihr Vorhaben und entscheidet, ob er den Antrag an die KfW weiterleitet.
Muss ich für StartGeld Eigenkapital mitbringen?
Laut den zusammengefassten Programmbedingungen schreibt die KfW kein Eigenkapital vor. Die Bank prüft trotzdem, ob Ihr Finanzierungsplan tragfähig ist. Bei ihrer Entscheidung berücksichtigt sie auch, wenn Geld fehlt oder die Planung nicht überzeugt.
Was kann ich nach einer Ablehnung tun?
Bitten Sie die Bank um eine schriftliche Begründung. Überarbeiten Sie den Antrag gezielt, etwa bei unplausiblen Umsatzannahmen oder fehlenden Unterlagen, und fragen Sie anschließend einen weiteren Finanzierungspartner an. Eine erneute Prüfung garantiert keine Zusage.
Ist ein privater Kredit für meine geschäftlichen Kosten gleichwertig?
Nein. Ein privater Ratenkredit folgt anderen Produktbedingungen als ein Geschäftskredit oder Förderdarlehen. Klären Sie vor der Aufnahme, ob der Kredit für den geplanten Zweck genutzt werden darf, und vergleichen Sie Angebote nur innerhalb derselben Kreditart.