Ich habe mir von einem Verwandten 15.000 Euro geliehen, um eine neue Heizung zu kaufen. Wir haben vereinbart, dass ich das Geld in fünf Jahren zurückzahle, aber ohne Zinsen. Ein schriftlicher Vertrag liegt vor, allerdings ohne Zinsklausel.
Muss ich dieses Privatdarlehen in meiner Steuererklärung angeben? Und könnte das Finanzamt den fehlenden Zins als Schenkung betrachten, die ich melden muss?
 Redaktion KreditzentraleAntwort der RedaktionStand 15.10.2026
Wenn Sie sich privat Geld leihen, möchten Sie wissen, ob Sie die Summe in der Steuererklärung angeben oder dem Finanzamt melden müssen. Entscheidend ist, ob Sie das Geld zurückzahlen müssen und ob Sie keinen oder einen auffällig niedrigen Zins vereinbart haben.
Hier erfahren Sie, wann ein Privatdarlehen steuerlich relevant wird und was bei einer möglichen Schenkung zu beachten ist.
Kurze Antwort
Ein gewöhnliches Privatdarlehen müssen Sie grundsätzlich nicht als Einkommen in Ihrer Steuererklärung angeben, wenn Sie das Geld zurückzahlen müssen. Ein zinsloses oder deutlich zu niedrig verzinstes Darlehen kann jedoch teilweise als Schenkung gelten: Steuerlich zählt dann der Zinsvorteil, nicht die geliehene Summe. Eine solche Schenkung ist grundsätzlich innerhalb von drei Monaten anzuzeigen; ob tatsächlich Schenkungsteuer anfällt, hängt unter anderem vom persönlichen Freibetrag ab. Der gesetzliche Vergleichszins von 5,5 Prozent gilt nur, wenn kein anderer Wert feststeht.
Ob ein zinsloses Darlehen unter Verwandten steuerlich als Schenkung zählt, klärt im Zweifel eine Steuerberaterin oder ein Steuerberater. Möchten Sie das Geld schneller zurückgeben, können Sie es mit einem Ratenkredit ablösen; Angebote vergleichen Sie über den Kreditvergleich von smava mit einer Schufa-neutralen Anfrage.
Wann ein Privatdarlehen zur Schenkung wird
Ein Darlehen setzt eine Rückzahlungspflicht voraus. Das gilt auch bei einem privaten Vertrag zwischen Angehörigen. Der Bundesfinanzhof hat 2024 entschieden, dass ein nicht marktüblich verzinstes Darlehen teilweise eine Schenkung sein kann. Als Zuwendung gilt dabei der Vorteil, also die Möglichkeit, das Geld günstiger zu nutzen.
Für die Bewertung zählt der marktübliche Zins eines vergleichbaren Darlehens. Verglichen werden müssen Darlehen mit ähnlicher Laufzeit, Zinsbindung und ähnlichen Sicherheiten. Der Zinssatz von 5,5 Prozent aus dem Bewertungsgesetz dient als Ersatzwert, wenn kein anderer Wert feststeht. Der Bundesfinanzhof stellte klar, dass ein feststehender niedrigerer Marktzins maßgeblich sein kann.
Hier geht es zum passenden Kredit
Ob aus dem Zinsvorteil Schenkungsteuer entsteht, hängt auch vom Verhältnis zwischen den Beteiligten und von früheren Zuwendungen ab. Die persönlichen Freibeträge unterscheiden sich je nach Verhältnis zwischen den Beteiligten. Zuwendungen derselben Person innerhalb von zehn Jahren werden zusammengerechnet. Die Regeln zu Anzeige und Freibeträgen erläutern auch, dass grundsätzlich beide Seiten, also Darlehensgeber und Darlehensnehmer, eine Schenkung anzeigen müssen.
Die Anzeige ist grundsätzlich innerhalb von drei Monaten nach Kenntnis von der Schenkung beim zuständigen Finanzamt einzureichen. Eine notariell oder gerichtlich beurkundete Schenkung ist von dieser Anzeigepflicht ausgenommen. Eine Schenkungsteuererklärung ist eine eigene Pflicht und kann das Finanzamt zusätzlich verlangen.
Was eine Bank bei einem weiteren Kredit wissen will
Wenn Sie zusätzlich einen Bankkredit beantragen, geben Sie ein bestehendes Privatdarlehen an, sobald die Bank nach Ihren Schulden oder monatlichen Verpflichtungen fragt. Für die Haushaltsrechnung zählen die vereinbarten Rückzahlungen, weil sie Ihr verfügbares Einkommen verringern. Halten Sie deshalb den Darlehensvertrag, die noch offene Summe und die monatliche Rate bereit.
Ein privates Darlehen erscheint nicht zwangsläufig in jeder Auskunft, die eine Bank einholt. Verlassen Sie sich daher nicht darauf, dass eine informelle Vereinbarung unsichtbar bleibt. Machen Sie Angaben im Kreditantrag vollständig und wahrheitsgemäß.
Zinsen vieler Banken vergleichen und günstigen Kredit finden
Wenn Sie Angebote vergleichen, achten Sie darauf, dass zunächst eine schufaneutrale Konditionsanfrage gestellt wird. Damit prüfen Sie mögliche Kreditkonditionen, ohne dass die Anfrage als Kreditanfrage in Ihrer Schufa-Auskunft erscheint. Bei einem Vergleich über smava wird die Anfrage als schufaneutral beschrieben; prüfen Sie vor dem Absenden, welche Art von Anfrage konkret gestellt wird und ob Sie bereits einen verbindlichen Kreditantrag einreichen.
Rechenbeispiel: So entsteht ein Zinsvorteil
Bei einem zinslosen oder niedrig verzinsten Darlehen ergibt sich der mögliche Zinsvorteil aus dem Unterschied zwischen dem vereinbarten Zins und dem marktüblichen Zins für ein vergleichbares Darlehen. Für die steuerliche Bewertung sind die konkreten Vertragsbedingungen und der jeweilige Darlehensverlauf maßgeblich
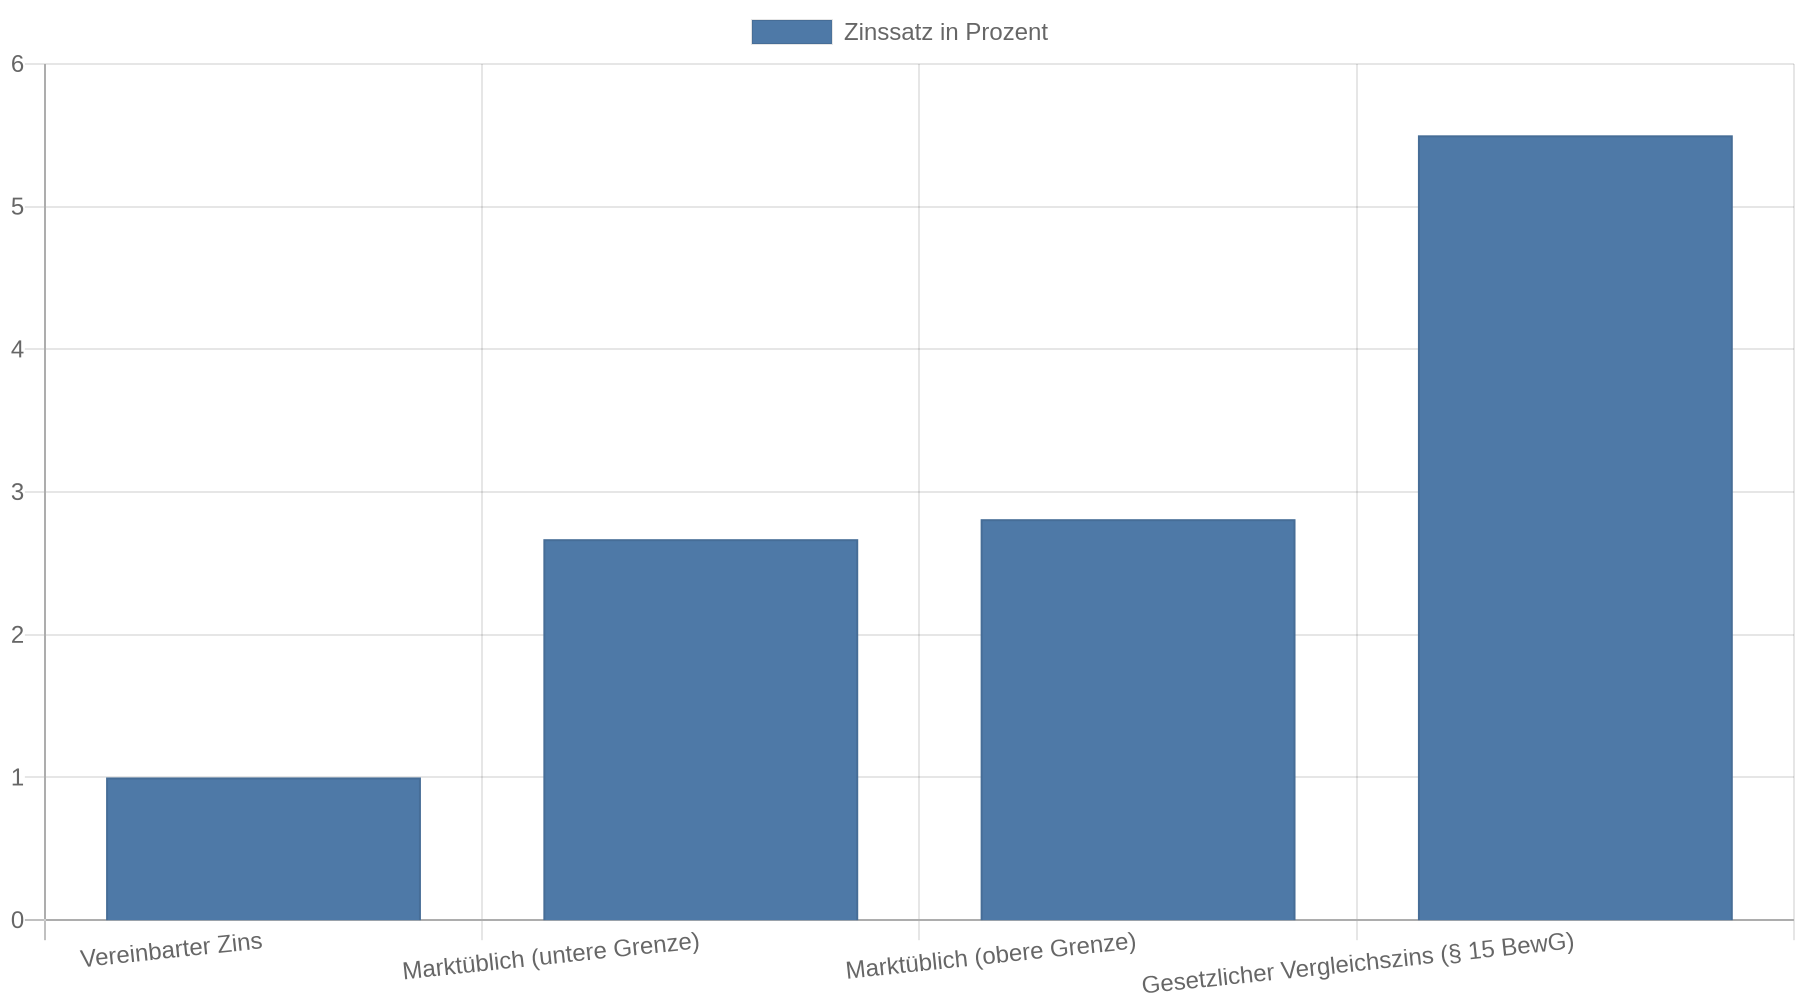 ; eine pauschale Beispielrechnung ersetzt diese Prüfung nicht.
Typische Fehler bei privaten Darlehen
Ein häufiger Irrtum ist, dass ein zinsloses Darlehen steuerlich immer folgenlos bleibt, weil die geliehene Summe zurückgezahlt wird. Die Rückzahlungspflicht spricht für ein Darlehen, schließt eine Schenkung des Zinsvorteils aber nicht aus.
Auch der pauschale Ansatz von 5,5 Prozent führt nicht in jedem Fall zum richtigen Wert. Wenn ein marktüblicher Zinssatz für vergleichbare Darlehensbedingungen feststeht, kann dieser niedriger sein. Bewahren Sie deshalb geeignete Vergleichsangebote von Banken oder passende Zinsdaten aus dem Zeitraum der Darlehensgewährung auf. Der Hinweis des Bundesverbands Deutscher Steuerberater nennt vergleichbare Kreditangebote als mögliche Grundlage für den Zinsvergleich.
Kredit kostenlos und Schufa-neutral anfragen
Ein weiterer Fehler ist, nur auf den Freibetrag zu schauen und deshalb keine Anzeige zu machen. Eine mögliche Steuerfreiheit ersetzt die Prüfung der Anzeigepflicht nicht. Bei früheren Zuwendungen derselben Person kann der Freibetrag außerdem bereits teilweise ausgeschöpft sein.
Was Sie tun können, wenn es unklar ist
Halten Sie schriftlich fest, wie viel Geld Sie verleihen, wann die Rückzahlung beginnt, wie lange das Darlehen läuft und welche Zinsen gelten. Dokumentieren Sie auch die tatsächlichen Überweisungen und Tilgungen. Bei einem niedrigen oder fehlenden Zins sollten Sie zeitnah Vergleichswerte sichern, die zu Laufzeit, Sicherheiten und Kreditbedingungen passen.
Wenn eine mögliche Schenkung vorliegt, wenden Sie sich innerhalb der Dreimonatsfrist an das zuständige Finanzamt und fragen Sie nach dem passenden Anzeigeverfahren. Haben Sie die Frist bereits versäumt, reichen Sie die Anzeige möglichst bald nach. Bei hohen Beträgen, langer oder unbestimmter Laufzeit und unklarer Bewertung ist steuerliche Beratung sinnvoll.
Lehnt eine Bank einen weiteren Kredit ab, verschweigen Sie das Privatdarlehen nicht. Prüfen Sie stattdessen, ob eine niedrigere Kreditsumme oder eine andere Monatsrate in Ihr Budget passt. Ein Vergleich kann helfen; achten Sie dabei darauf, dass zunächst nur eine Konditionsanfrage gestellt wird.
Kernaussagen
- Unterscheiden Sie Darlehen und Schenkung: Die geliehene Summe ist bei bestehender Rückzahlungspflicht kein Einkommen; ein Zinsvorteil kann aber als Schenkung gelten.
- Prüfen Sie den Vergleichszins: Die 5,5 Prozent gelten nur, wenn kein anderer Wert feststeht.
- Beachten Sie die Dreimonatsfrist: Eine mögliche Schenkung ist grundsätzlich binnen drei Monaten anzuzeigen, auch wenn ein Freibetrag die Steuer vermutlich abdeckt.
- Dokumentieren Sie Vertrag und Zinsen: Halten Sie Rückzahlung, Laufzeit, Überweisungen und passende Vergleichszinsen nachvollziehbar fest.
FAQ
Muss ich die geliehene Summe in der Steuererklärung angeben?
Ein rückzahlbares Darlehen ist grundsätzlich kein Einkommen. Entscheidend ist, dass eine echte Rückzahlungspflicht vereinbart ist und das Darlehen entsprechend durchgeführt wird.
Muss ich ein zinsloses Familiendarlehen melden?
Ein zinsloses Darlehen kann wegen des Zinsvorteils teilweise als Schenkung gelten. Dann greift grundsätzlich die Anzeigepflicht; ob Schenkungsteuer anfällt, hängt unter anderem vom Freibetrag und von früheren Zuwendungen ab.
Ab welcher Darlehenssumme muss ich das Finanzamt informieren?
Eine allgemeine Darlehenssumme, ab der jedes Privatdarlehen gemeldet werden muss, gibt es für diese Frage nicht. Maßgeblich ist, ob das Darlehen einen steuerlich relevanten Schenkungsvorteil enthält; auch Freibeträge ändern die Anzeigepflicht nicht automatisch.
Muss ich ein Privatdarlehen bei einem Bankkredit angeben?
Wenn die Bank nach bestehenden Schulden oder monatlichen Verpflichtungen fragt, gehört auch ein privates Darlehen in die Antwort. Die Rückzahlungsrate beeinflusst, wie viel Geld Ihnen monatlich für einen weiteren Kredit bleibt.