Ich möchte mir ein Elektroauto kaufen, es kostet etwa 35.000 Euro. Ich habe 10.000 Euro Erspartes, der Rest soll über eine Finanzierung laufen. Meine monatliche Belastung darf nicht über 300 Euro liegen, daher überlege ich, ob ein Kredit oder Leasing besser passt.
Wie sollte ich die Finanzierung angehen? Ich habe gehört, dass es eine staatliche Förderung gibt, die aber erst nach dem Kauf beantragt wird. Muss ich den Betrag dann erst selbst vorstrecken? Und worauf muss ich bei einem Autokredit achten?
 Redaktion KreditzentraleAntwort der RedaktionStand 15.10.2026
Wenn Sie ein Elektroauto kaufen möchten, können Sie Ersparnisse nutzen, einen Autokredit aufnehmen, die Finanzierung des Händlers wählen oder das Auto leasen. Welche Möglichkeit zu Ihnen passt, hängt von Ihrem Budget ab. Die staatliche Förderung kann die Kosten senken, wird aber erst nach Kauf oder Leasing und Zulassung beantragt.
Welche Finanzierung passt, hängt von Ihrem Budget und Ihren Plänen für das Fahrzeug ab. Vergleichen Sie deshalb nicht nur die Monatsraten, sondern auch die Gesamtkosten und Vertragsbedingungen.
Kurze Antwort
Ja, Sie können ein Elektroauto wie einen Verbrenner bar, mit einem Kredit oder per Leasing finanzieren. Die Förderhöhe für neue, ab 1. Januar 2026 zugelassene Elektroautos hängt unter anderem von Einkommen und Kinderzahl ab. Weil der Zuschuss erst nach der Zulassung beantragt wird, müssen Sie den Kaufpreis zunächst selbst oder mit einem Kredit vorfinanzieren. Vergleichen Sie bei Krediten den effektiven Jahreszins, der die jährlichen Kreditkosten angibt, und den Gesamtbetrag, den Sie zurückzahlen müssen.
Vergleichen Sie vor der Entscheidung die Konditionen für einen Autokredit. Über den Kreditvergleich von smava sehen Sie mit einer Schufa-neutralen Anfrage, welche Banken zu welchen Zinsen finanzieren.
Kauf, Kredit oder Leasing?
Beim Barkauf zahlen Sie den Kaufpreis aus Ersparnissen. Damit vermeiden Sie Kreditzinsen, sollten aber genug Geld für laufende Ausgaben und unerwartete Kosten zurückbehalten.
Hier geht es zum passenden Autokredit
Ein Autokredit oder Ratenkredit verteilt den Kaufpreis auf monatliche Raten. Beim Vergleich zählen neben der Rate vor allem der effektive Jahreszins, die Laufzeit und der Gesamtbetrag im Kreditvertrag. Eine niedrige Monatsrate kann bedeuten, dass Sie länger zahlen oder am Ende eine hohe Schlussrate fällig wird. Bei einer Schlussratenfinanzierung zahlen Sie am Vertragsende noch einen größeren Betrag. Klären Sie vorab, wie Sie ihn bezahlen, wenn Sie das Auto dann nicht verkaufen oder weiterfinanzieren möchten.
Beim Leasing zahlen Sie für die Nutzung des Fahrzeugs und geben es am Ende in der Regel zurück. Die Förderbeträge gelten laut den Regeln zur E-Auto-Förderung auch beim Leasing. Vergleichen Sie die Gesamtkosten und prüfen Sie, welche Rückgabebedingungen gelten. Die Förderung ersetzt nicht die Leasingraten.
Förderung: Höhe, Voraussetzungen und Antrag
Antriebsart und zu versteuerndes Haushaltseinkommen bestimmen die Förderung. Auch die Zahl der Kinder spielt eine Rolle. Für die Einkommensgrenze zählt das zu versteuernde Einkommen, nicht einfach das Bruttogehalt. Die Einkommensgrenze richtet sich nach den Förderbedingungen und kann sich abhängig von der Kinderzahl erhöhen.
Die Förderstaffel der Bundesregierung legt die Zuschusshöhe nach Antriebsart, Haushaltseinkommen und Kinderzahl fest. Wie hoch Ihr Zuschuss ausfällt, steht in den aktuellen Programmbedingungen.
Zinsen vieler Banken vergleichen und günstigen Autokredit finden
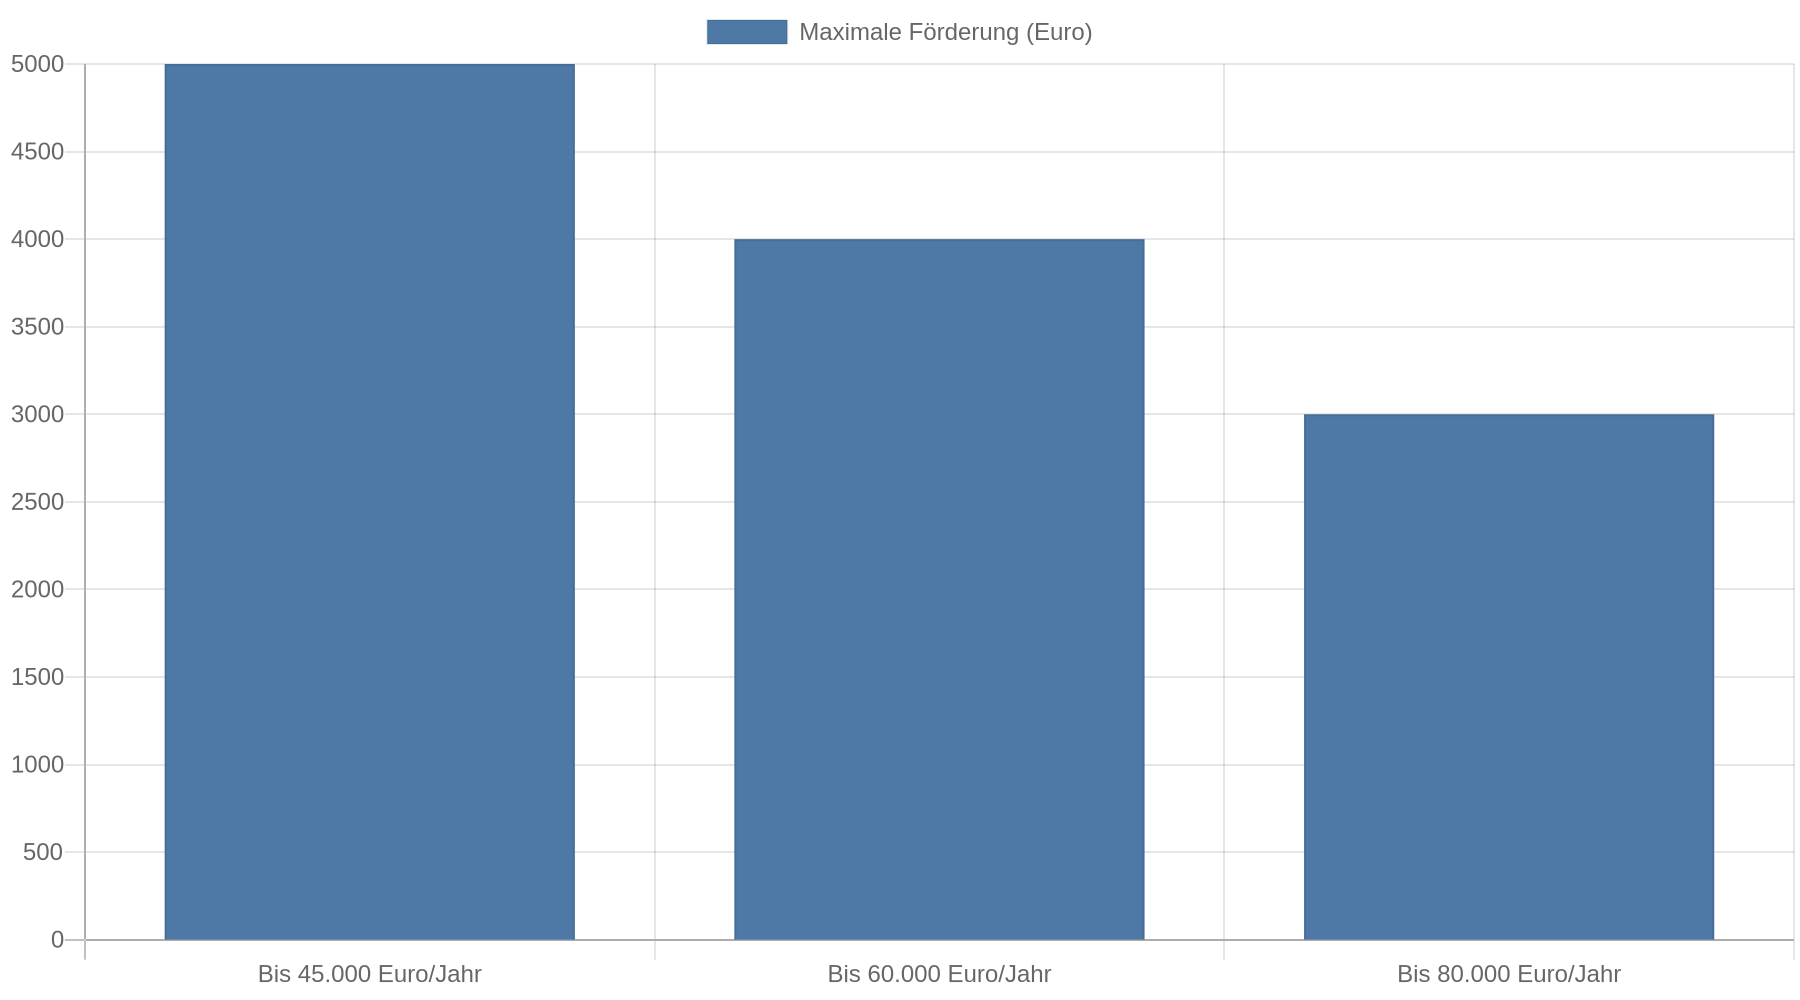
Bei Plug-in-Hybriden und Fahrzeugen mit Range Extender muss außerdem mindestens eine technische Bedingung erfüllt sein: mindestens 80 Kilometer elektrische Reichweite oder höchstens 60 Gramm CO₂-Ausstoß pro Kilometer. Gebrauchte Elektroautos sind zum Start der Förderung 2026 nicht eingeschlossen.
Sie beantragen den Zuschuss erst, nachdem das Fahrzeug gekauft oder geleast und erstmals zugelassen wurde. Das BAFA-Portal wurde am 19. Mai 2026 freigeschaltet. Für den Antrag benötigen Sie ein BundID-Konto und die erforderlichen Nachweise. Dazu gehören Steuerbescheide. Die Antragsfrist beträgt zwölf Monate ab Neuzulassung. Planen Sie den Zuschuss daher nicht als Geld ein, das bereits bei der Fahrzeugübergabe verfügbar ist.
Für das Programm sind insgesamt drei Milliarden Euro vorgesehen. Die Förderung kann früher enden, wenn das Budget ausgeschöpft ist. Prüfen Sie vor der Bestellung die aktuellen Bedingungen im Förderportal. Planen Sie mit dem Zuschuss erst, wenn Ihr Antrag bewilligt ist.
Worauf Banken bei einem Autokredit achten
Vor Vertragsabschluss müssen Kreditgeber prüfen, ob Sie die Raten voraussichtlich zurückzahlen können. Diese Prüfung heißt Kreditwürdigkeitsprüfung. Banken betrachten unter anderem Ihr Einkommen und laufende Verpflichtungen. Auch Wohnkosten und Informationen von Auskunfteien wie der SCHUFA fließen in die Prüfung ein. Ein Score ist dabei ein statistischer Wert und für sich allein keine Kreditzusage. Die Übersicht zu Bonität und Kreditwürdigkeit erklärt die typischen Prüfpunkte.
Autokredit kostenlos und Schufa-neutral anfragen
Rechnen Sie vor dem Antrag Ihr monatliches Budget durch: Ziehen Sie Miete, Versicherungen, bestehende Raten und regelmäßige Ausgaben vom Nettoeinkommen ab. Behalten Sie genug Geld für unerwartete Rechnungen zurück. Eine Rate, die nur bei einem störungsfreien Monat passt, ist zu hoch angesetzt.
Wenn Sie Angebote vergleichen, achten Sie darauf, ob das Portal eine schufaneutrale Konditionsanfrage stellt. Dabei prüfen Kreditgeber, welche Konditionen sie Ihnen anbieten könnten. Die Anfrage beeinflusst Ihren SCHUFA-Score nicht. Eine konkrete Kreditanfrage ist davon zu unterscheiden. Bei einem Vergleich über ein Portal wie smava sollten Sie vor dem Absenden kontrollieren, welche Art von Anfrage gestellt wird; smava beschreibt den Unterschied. Für die tatsächlichen Bedingungen zählt das jeweilige Kreditangebot.
Sie können außerdem eine kostenlose Datenkopie bei der SCHUFA anfordern und die gespeicherten Angaben auf Fehler prüfen. Das geht als Auskunft nach Artikel 15 der Datenschutz-Grundverordnung; die Informationen zur SCHUFA-Auskunft erklären, wie Sie die Datenkopie beantragen. Korrigieren Sie fehlerhafte Einträge, bevor Sie einen Kredit beantragen.
Rechenbeispiel: Förderung erst nach dem Kauf
Da die Förderung erst nach der Zulassung beantragt wird, müssen Sie zunächst den benötigten Kaufpreis ohne den noch nicht ausgezahlten Zuschuss finanzieren. Eine spätere bewilligte Förderung kann die verbleibende Belastung verringern. Die Höhe der Monatsrate richtet sich nach dem Kreditbetrag und dem effektiven Jahreszins. Auch Laufzeit und mögliche Gebühren spielen eine Rolle. Diese Angaben stehen im Kreditangebot und später im Vertrag.
Rechte bei Kreditvertrag und vorzeitiger Rückzahlung
Bei einem Verbraucherkredit können Sie den Vertrag grundsätzlich innerhalb von 14 Tagen widerrufen; laut Verbraucherzentrale gilt das auch für eine Null-Prozent-Finanzierung, wenn die Kreditsumme mindestens 200 Euro beträgt. Prüfen Sie die Widerrufsinformationen im Vertrag und bewahren Sie die Unterlagen auf. Die Verbraucherzentrale erklärt die Rechte bei Kreditverträgen.
Sie dürfen ein Verbraucherdarlehen ganz oder teilweise vorzeitig zurückzahlen. Bei einem festen Zinssatz ist eine mögliche Vorfälligkeitsentschädigung gesetzlich begrenzt: auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei höchstens einem Jahr Restlaufzeit auf 0,5 Prozent. Bei einem variablen Zinssatz fällt sie nicht an. Fragen Sie die Bank vor einer Sondertilgung nach dem konkreten Ablösebetrag und prüfen Sie die Vertragsbedingungen.
Typische Fehler bei der Finanzierung
Ein häufiger Fehler ist, den Zuschuss bereits von der Anzahlung abzuziehen. Da der Antrag erst nach der Zulassung möglich ist, muss der Kaufpreis zunächst vollständig durch Ersparnisse oder Kredit gedeckt sein.
Vergleichen Sie außerdem nicht nur Monatsraten. Ein längerer Kredit senkt zwar die Rate, verlängert aber die Rückzahlung. Prüfen Sie deshalb den Gesamtbetrag und achten Sie bei einer Schlussrate darauf, dass Sie diese am Laufzeitende tatsächlich bezahlen können.
Unterschreiben Sie nicht mehrere konkrete Kreditanfragen, bevor Sie Angebote verglichen haben. Fragen Sie nach einer schufaneutralen Konditionsanfrage und prüfen Sie, wie das Portal die Anfrage an die Banken übermittelt. Kontrollieren Sie auch die Vertragsunterlagen: Dort stehen Zinssatz, Raten, Laufzeit, Schlussrate, Widerrufsrecht und Regeln für eine vorzeitige Rückzahlung.
Wenn der Kreditantrag nicht klappt
Beantragen Sie nicht sofort mehrere weitere Kredite. Prüfen Sie zunächst, ob Ihre Einkommens- und Ausgabenangaben vollständig sind und ob die SCHUFA-Datenkorrekturen nötig sind. Eine kostenlose Datenkopie hilft dabei, fehlerhafte oder veraltete Angaben zu erkennen.
Verringern Sie anschließend den benötigten Kreditbetrag, etwa durch eine höhere Anzahlung oder ein günstigeres Fahrzeug. Sie können auch die Laufzeit verändern, sollten aber die dadurch entstehenden Gesamtkosten vergleichen. Wenn die Rate nur durch eine sehr lange Laufzeit oder eine hohe Schlussrate tragbar wird, ist ein günstigeres Auto die verlässlichere Wahl.
Kernaussagen
- Planen Sie die Förderung nachgelagert ein: Den Zuschuss beantragen Sie erst nach Kauf oder Leasing und Zulassung.
- Vergleichen Sie Gesamtkosten statt Monatsraten: Effektiver Jahreszins, Laufzeit und Schlussrate bestimmen die Gesamtkosten des Kredits.
- Prüfen Sie die Förderbedingungen vor der Bestellung: Einkommen, Kinderzahl und Antriebsart entscheiden über die Förderhöhe.
- Nutzen Sie Konditionsanfragen für den Vergleich: Achten Sie darauf, dass das Portal die Anfrage tatsächlich schufaneutral stellt.
- Halten Sie die Kreditrate tragbar: Ein Puffer für laufende Ausgaben und unerwartete Kosten gehört in die Rechnung.
FAQ
Kann ich die Förderung für einen gebrauchten Elektroauto-Kauf beantragen?
Nein, gebrauchte Elektroautos sind zum Start des Förderprogramms 2026 nicht förderfähig. Die Förderung betrifft neue Fahrzeuge, die ab dem 1. Januar 2026 erstmals zugelassen werden.
Wird die Förderung direkt vom Kaufpreis abgezogen?
Nein. Sie beantragen sie nach Kauf oder Leasing und Zulassung über das BAFA-Portal. Bis zur Auszahlung müssen Sie den Kaufpreis selbst oder über eine Finanzierung aufbringen.
Ist Leasing für die Förderung ebenfalls möglich?
Ja, laut den Förderinformationen gelten beim Leasing dieselben Förderbeträge wie beim Kauf. Prüfen Sie vor Vertragsabschluss die Bedingungen im Förderportal und die Laufzeit- und Rückgaberegeln des Leasingvertrags.
Wie vergleiche ich Kredite, ohne meinen SCHUFA-Score zu belasten?
Bitten Sie um eine schufaneutrale Konditionsanfrage und prüfen Sie vor dem Absenden, dass es sich nicht um eine konkrete Kreditanfrage handelt. Vergleichen Sie anschließend den effektiven Jahreszins und den Gesamtbetrag im Angebot.