Ich verdiene 3.000 Euro netto im Monat. Meine Miete beträgt 900 Euro, dazu kommen Versicherungen, Strom und ein bestehender Ratenkredit von 200 Euro monatlich. Ich möchte mir ein neues Auto kaufen und bräuchte dafür einen Kredit über etwa 15.000 Euro bei einer Laufzeit von fünf Jahren.
Wie hoch könnte die Kreditsumme bei meinem Einkommen und meinen festen Ausgaben sein? Und worauf achtet die Bank bei der Berechnung, wenn meine laufenden Kosten berücksichtigt werden?
 Redaktion KreditzentraleAntwort der RedaktionStand 15.10.2026
Wenn Sie monatlich 3.000 Euro netto verdienen und einen Ratenkredit planen, hängt die mögliche Kreditsumme vor allem davon ab, was nach Miete, laufenden Kosten und bestehenden Raten übrig bleibt. Deshalb lässt sich keine feste Kreditsumme nennen.
Für eine erste Einschätzung sollten Sie Ihre regelmäßigen Ausgaben und einen finanziellen Puffer berücksichtigen.
Kurze Antwort
Mit 3.000 Euro netto lässt sich keine allgemeine Kreditsumme festlegen. Sie hängt davon ab, welcher Betrag nach Ihren Ausgaben für eine Rate verfügbar ist und welche Konditionen die Bank anbietet. Banken berechnen den verfügbaren Betrag unterschiedlich und prüfen auch Ihre Kreditwürdigkeit. Dabei berücksichtigen sie die Laufzeit und weitere Verpflichtungen. Eine erste Einschätzung ist keine Zusage.
Vor einem Kreditabschluss sollten Sie eine Haushaltsrechnung aufstellen und den Betrag ermitteln, den Sie monatlich für eine Rate aufbringen können. Über einen Kreditvergleich bei smava sehen Sie mit einer Schufa-neutralen Anfrage, welche Banken Ihnen auf dieser Grundlage ein Angebot machen.
Was Banken prüfen müssen und wie sie rechnen
Vor einem Verbraucherkredit prüft die Bank, ob Sie die Raten voraussichtlich zurückzahlen können. Dafür betrachtet sie Ihre Einnahmen und Ausgaben sowie Ihre Kreditwürdigkeit. Eine Übersicht zur Kreditwürdigkeitsprüfung erklärt auch, welche gesetzlichen Vorgaben für diese Prüfung gelten.
Eine verbreitete Faustregel setzt die Kreditrate bei höchstens 40 Prozent des Nettoeinkommens an
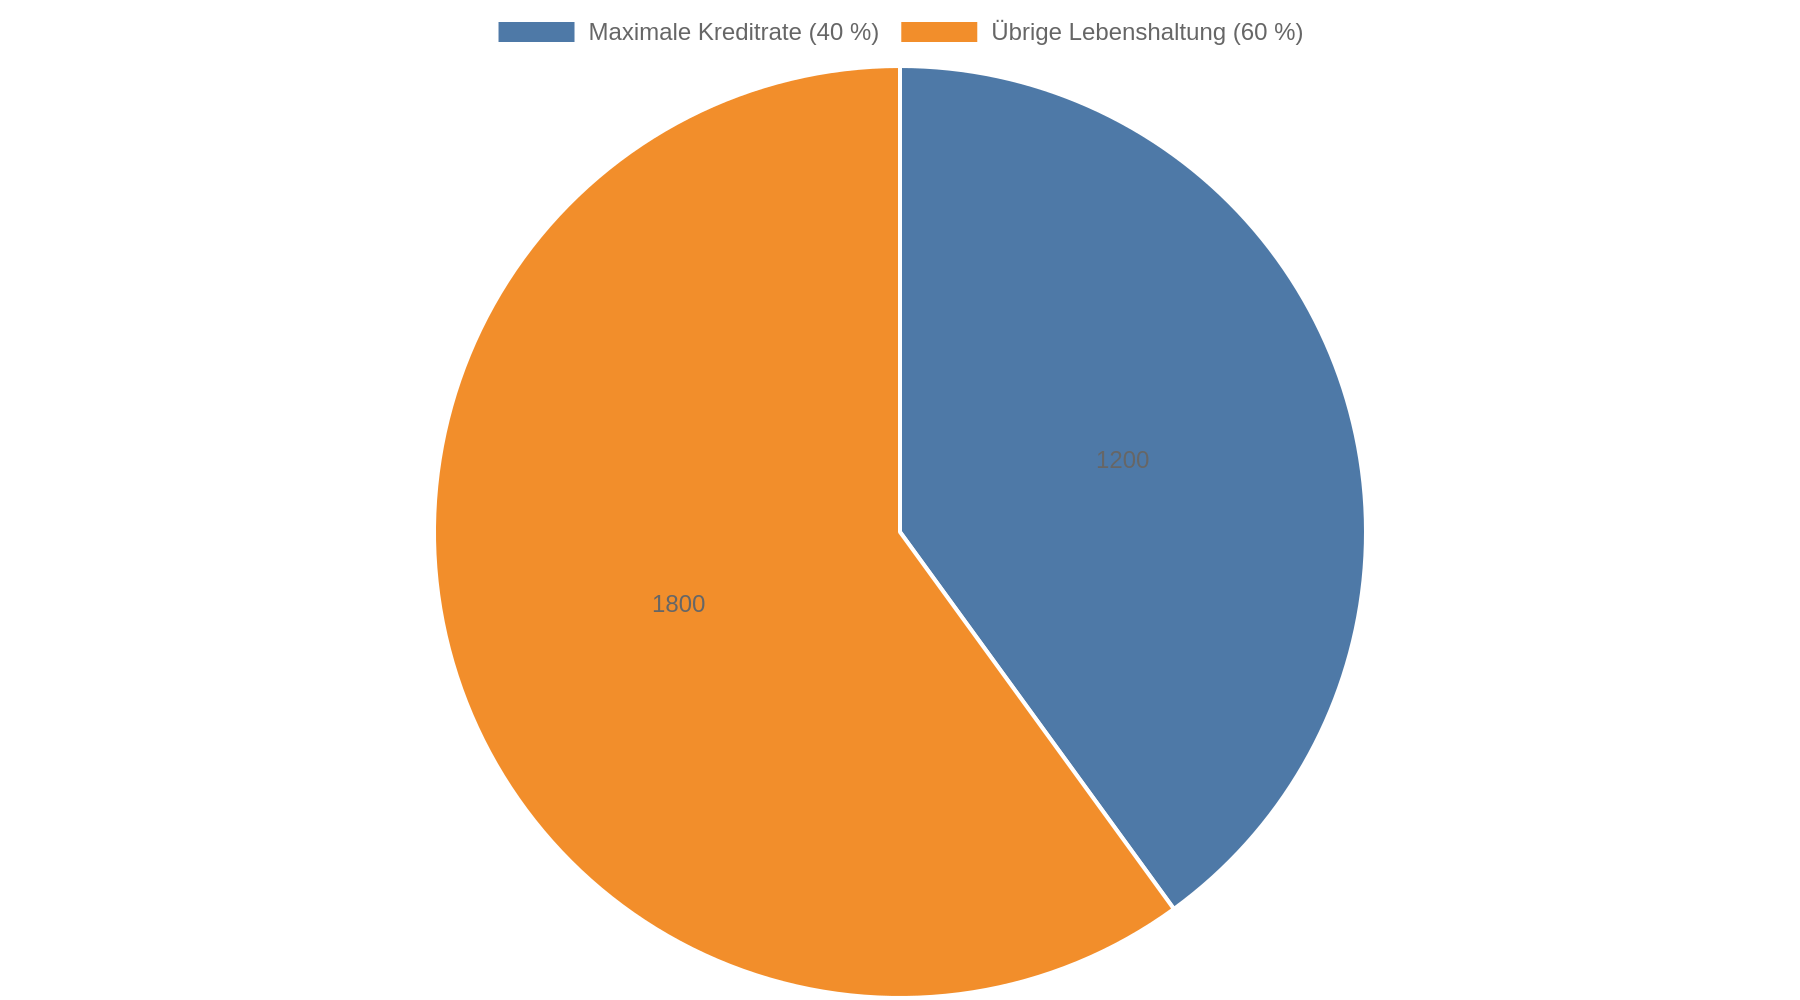 . Die Verbraucherzentrale betont, dass dieser Richtwert je nach Lebenssituation abweicht: Wer zum Beispiel hohe Fahrtkosten oder Ausgaben für Kinderbetreuung hat, braucht mehr Geld für den Alltag. Entscheidend bleibt, welche Rate Sie dauerhaft zuverlässig zahlen können.
Hier geht es zum passenden Kredit über 3.000 €
Bei ihrer Rechnung ziehen Banken außerdem Ihre laufenden Ausgaben ab. Dazu gehören etwa Miete, Versicherungen, Unterhaltszahlungen und bestehende Kreditraten. Ein Vergleichsrechner von smava rechnet mit einer Rate von höchstens 40 Prozent des Betrags, der nach den Fixkosten übrig bleibt. Das ist eine Rechenannahme des Anbieters, keine allgemeine gesetzliche Obergrenze. Die Verbraucherzentrale zur Haushaltsrechnung empfiehlt zudem, einen finanziellen Puffer für unerwartete Ausgaben einzuplanen.
Diese Faktoren verändern die mögliche Kreditsumme
Ihre Ausgaben bestimmen, welcher Betrag für eine Kreditrate übrig bleibt. Eine höhere Miete, Unterhaltszahlungen oder bereits laufende Kredite verringern diesen Spielraum. Auch unregelmäßige Kosten wie Reparaturen sollten Sie im Haushaltsplan berücksichtigen.
Die Bank prüft außerdem Ihre SCHUFA-Daten und wie Sie bisher Rechnungen und Kredite bezahlt haben. Ein negativer Eintrag führt nicht automatisch zur Ablehnung, kann die Entscheidung und die angebotenen Konditionen aber beeinflussen. Prüfen Sie Ihre Angaben vor dem Antrag und lassen Sie Fehler berichtigen. Mit der kostenlosen Datenkopie bei der SCHUFA können Sie gespeicherte Informationen einsehen.
Auch Ihre Arbeitssituation spielt eine Rolle. Eine Probezeit oder ein befristeter Arbeitsvertrag kann die Kreditvergabe erschweren oder den möglichen Betrag verringern. Jede Bank bewertet das anders.
Zinsen vieler Banken vergleichen und günstigen Kredit über 3.000 € finden
Schließlich hängt die Kreditsumme von Zinssatz und Laufzeit ab. Eine längere Laufzeit senkt die monatliche Rate, erhöht aber die gesamten Zinskosten. Vergleichen Sie deshalb nicht nur die Monatsrate, sondern auch den effektiven Jahreszins, die Laufzeit und den Gesamtbetrag, den Sie zurückzahlen.
Haushaltsrechnung als Orientierung
Ein Rechner von smava veranschaulicht, wie Einkommen und Fixkosten in die mögliche Kreditrate einfließen. Banken berücksichtigen auch Ihre Kreditwürdigkeit. Laufzeit und konkrete Konditionen fließen ebenfalls ein. Das Ergebnis ist daher keine Kreditzusage.
Häufige Fehler bei der Kredithöhe
Wer nur auf sein Nettoeinkommen schaut, überschätzt schnell, wie viel Geld für eine Rate übrig bleibt. Rechnen Sie alle regelmäßigen Ausgaben ein und lassen Sie Geld für unregelmäßige Kosten übrig. Die höchstmögliche Rate ist nicht automatisch eine tragbare Rate.
Ein weiterer Fehler ist, nur die Monatsrate zu vergleichen. Eine niedrige Rate durch lange Laufzeit kann bedeuten, dass Sie insgesamt mehr Zinsen zahlen. Vergleichen Sie daher den effektiven Jahreszins und den Gesamtbetrag im Kreditangebot.
Kredit über 3.000 € kostenlos und Schufa-neutral anfragen
Vermeiden Sie mehrere echte Kreditanträge in kurzer Zeit. Fragen Sie beim Vergleich ausdrücklich nach einer unverbindlichen Konditionsanfrage. Bei einer Konditionsanfrage prüft die Bank mögliche Konditionen; sie ist laut den Informationen zur SCHUFA-Auskunft und Kreditanfrage für andere Vertragspartner nicht sichtbar und wirkt sich nicht auf den Score aus. Ein Vergleichsrechner wie der von smava beschreibt seine erste Einschätzung ebenfalls als SCHUFA-neutral und unverbindlich. Prüfen Sie vor dem Absenden, ob es tatsächlich um eine Konditionsanfrage und nicht um einen konkreten Kreditantrag geht.
Zahlen Sie außerdem keine Vorausgebühr für eine Kreditvermittlung. Die Verbraucherzentrale warnt vor Vermittlern, die Geld verlangen, bevor ein Kredit zustande kommt. Eine Übersicht zu unseriösen Kreditangeboten nennt solche Vorauszahlungen als Warnsignal.
Was Sie tun können, wenn die Bank ablehnt
Fragen Sie zuerst nach dem Ablehnungsgrund und prüfen Sie, ob Ihre Angaben zu Einkommen, Ausgaben und bestehenden Verpflichtungen stimmen. Kontrollieren Sie auch Ihre SCHUFA-Daten. Stellen Sie erst dann einen neuen Antrag, wenn Sie wissen, was Sie ändern oder korrigieren können. Diese Vorgehensweise empfiehlt auch die Übersicht zum Kreditantrag.
Wenn die monatliche Belastung zu hoch ist, senken Sie den gewünschten Kreditbetrag oder prüfen Sie eine längere Laufzeit. Bedenken Sie dabei, dass eine längere Laufzeit die Gesamtzinskosten erhöht. Ein zweiter Kreditnehmer kann die Haushaltsrechnung verändern, haftet aber ebenfalls für die Rückzahlung.
Kernaussagen
- Rechnen Sie mit Ihrem Haushaltsüberschuss: 3.000 Euro netto sagen allein wenig aus; Miete, laufende Raten und andere Ausgaben bestimmen den Spielraum.
- Nutzen Sie Ihre Haushaltsrechnung als Orientierung: Fixkosten, Monatsrate und Konditionen beeinflussen die mögliche Kreditsumme.
- Prüfen Sie die Gesamtkosten: Eine längere Laufzeit senkt die Monatsrate, erhöht aber die Zinskosten.
- Wählen Sie beim Vergleich eine Konditionsanfrage: Prüfen Sie vor dem Absenden, ob Sie unverbindliche Konditionen anfragen und keinen konkreten Kreditantrag stellen.
FAQ
Welche Monatsrate ist bei 3.000 Euro netto sinnvoll?
Das hängt von Ihren Fixkosten und davon ab, wie viel Puffer Sie für unerwartete Ausgaben brauchen. Eine pauschale Monatsrate lässt sich daraus nicht ableiten. Eine andere Bank kann bei ihrer Haushaltsrechnung auf eine andere Monatsrate kommen.
Bedeutet ein negativer SCHUFA-Eintrag automatisch eine Ablehnung?
Nein. Die Bank bewertet Ihre Kreditwürdigkeit insgesamt. Ein negativer Eintrag kann die Entscheidung und die Konditionen beeinflussen, führt aber nicht automatisch zur Ablehnung.
Wirkt sich ein Kreditvergleich auf meinen SCHUFA-Score aus?
Eine SCHUFA-neutrale Konditionsanfrage wirkt sich laut den Informationen zur SCHUFA-Auskunft nicht auf den Score aus. Achten Sie darauf, dass das Vergleichsportal tatsächlich eine Konditionsanfrage stellt und keinen konkreten Kreditantrag übermittelt.
Was kann ich nach einer Kreditablehnung tun?
Erfragen Sie den Grund, prüfen Sie Ihre Budgetangaben und sehen Sie Ihre SCHUFA-Daten ein. Danach können Sie den Kreditbetrag senken oder Ihre Ausgaben und bestehenden Verpflichtungen neu bewerten, bevor Sie erneut anfragen.